家計の状況が変わり、毎月の生命保険料の払い込みが重く感じられると、「解約するしかないのでは」と悩む方も多いのではないでしょうか。しかし、解約すると万が一の保障はなくなります。
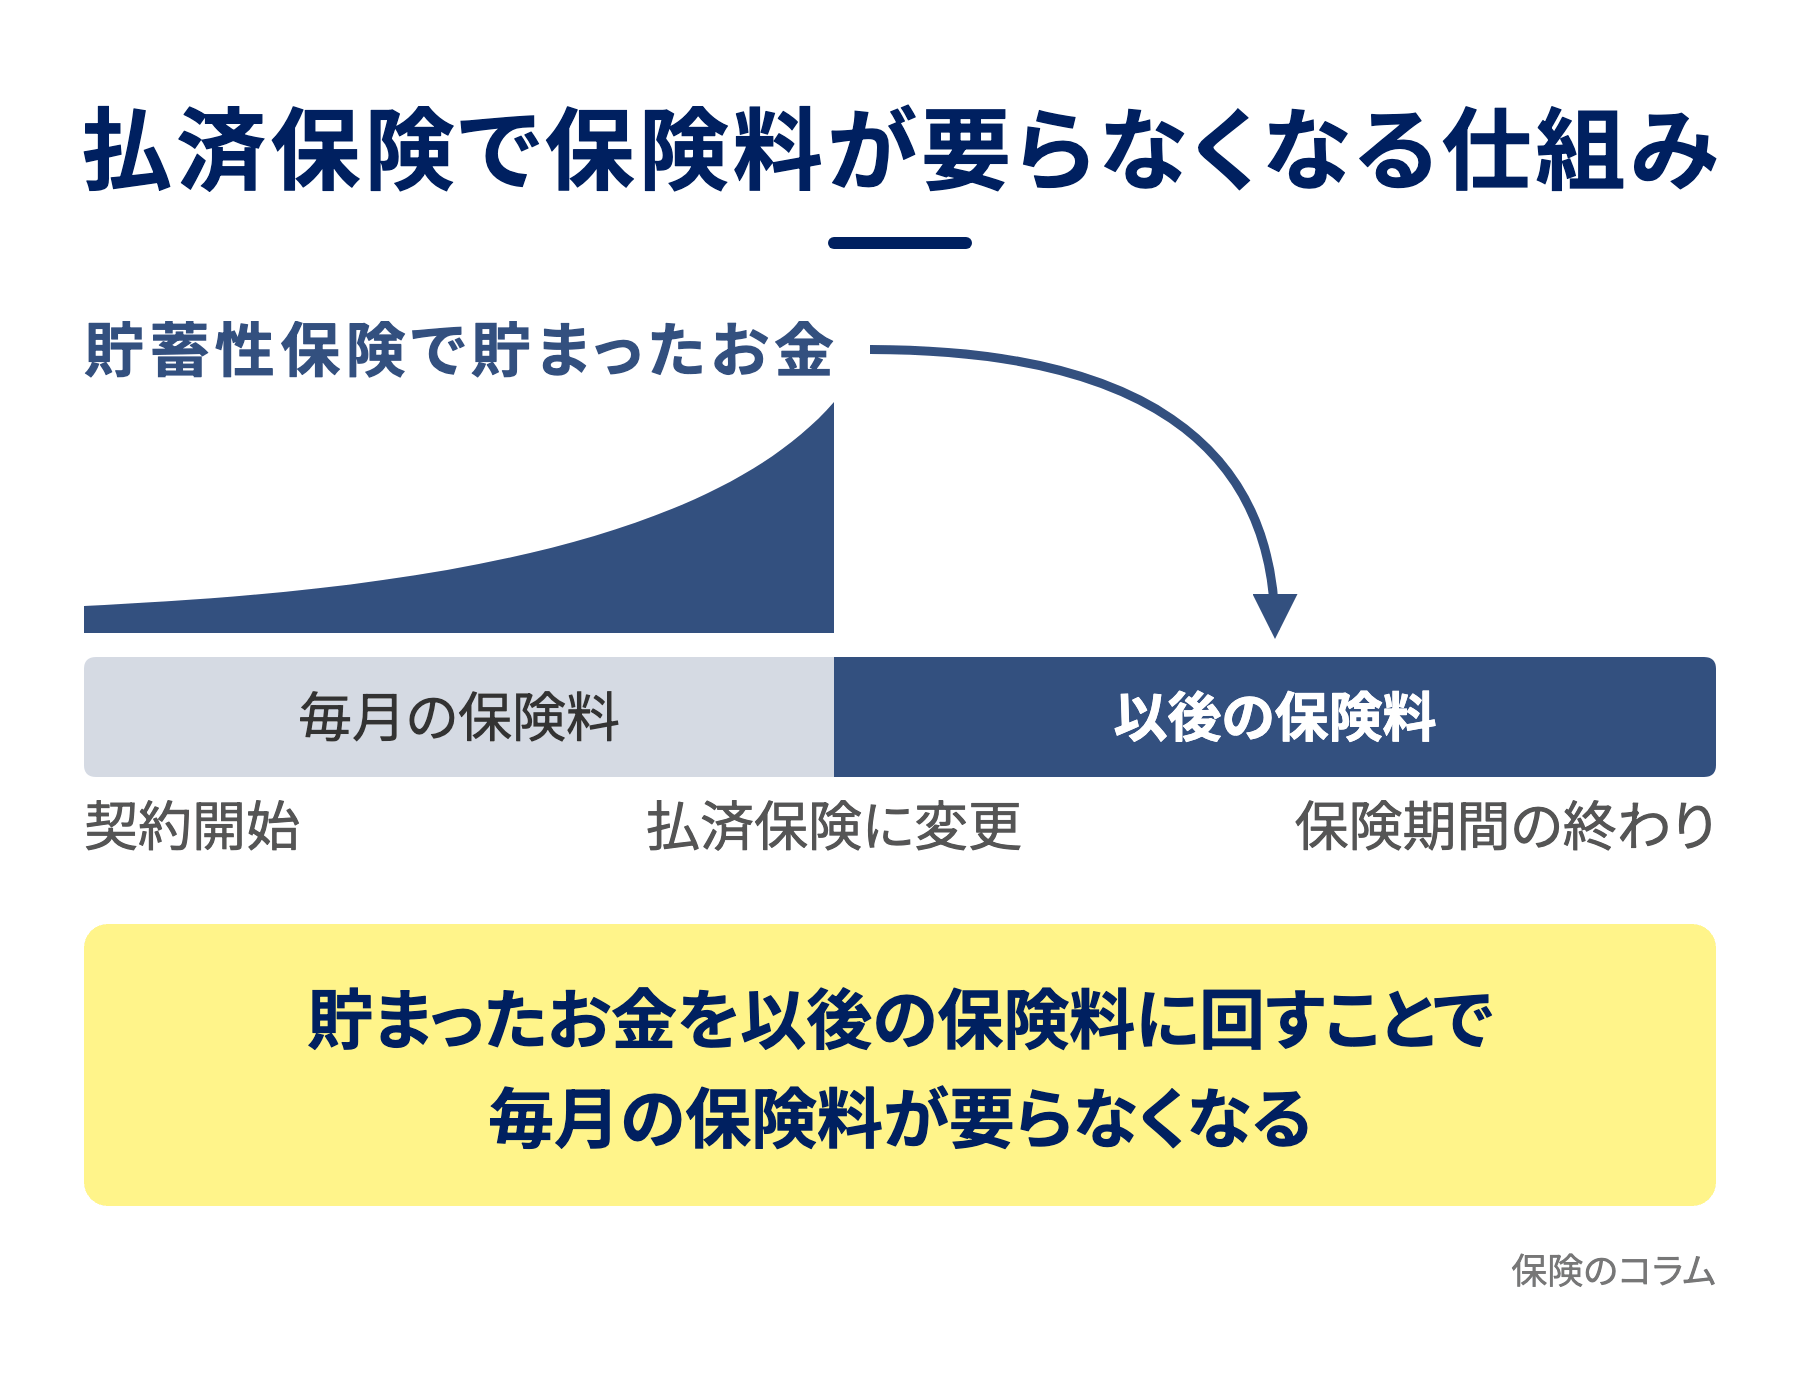
保険料の負担をなくす方法は、解約だけではありません。これまでに貯まったお金を以後の保険料に充て、保険料の払い込みを終えたうえで保障を続ける「払済保険(はらいずみほけん)」という選択肢があります。
この記事では、払済保険の仕組みや、保険金額を減らして保険料を下げる「減額」との違い、知っておくべき注意点を解説します。
\ かんたん5分 /
払済保険とは
加入しているのが終身保険・養老保険・個人年金保険のような貯蓄型の保険で、これまでに十分な期間払い込んでいれば、そのあいだに貯まったお金(解約返戻金)があるはずです。そのお金を残りの保険料に回すと、解約せずに保障を続けたまま、以後の保険料の払い込みがなくなります。これを払済保険(はらいずみほけん)と言います。
その代わり、保険金額(亡くなったときなどに受け取るお金)は元の契約より少なくなります。貯まったお金だけでは、元の保険金額のまま残りの保険料をまかなえないためです。たとえば保険金額1,000万円の終身保険なら、貯まったお金の額によって500万円や300万円ほどに下がります。保障が続く期間は元の契約と変わりません。貯まったお金は、払済保険にした後の契約の解約返戻金として残ります。払済保険は保険商品の名前ではなく、加入中の契約について保険会社に申し出て、契約内容を変える手続きです。掛け捨ての保険のようにお金が貯まらない保険では使えません。
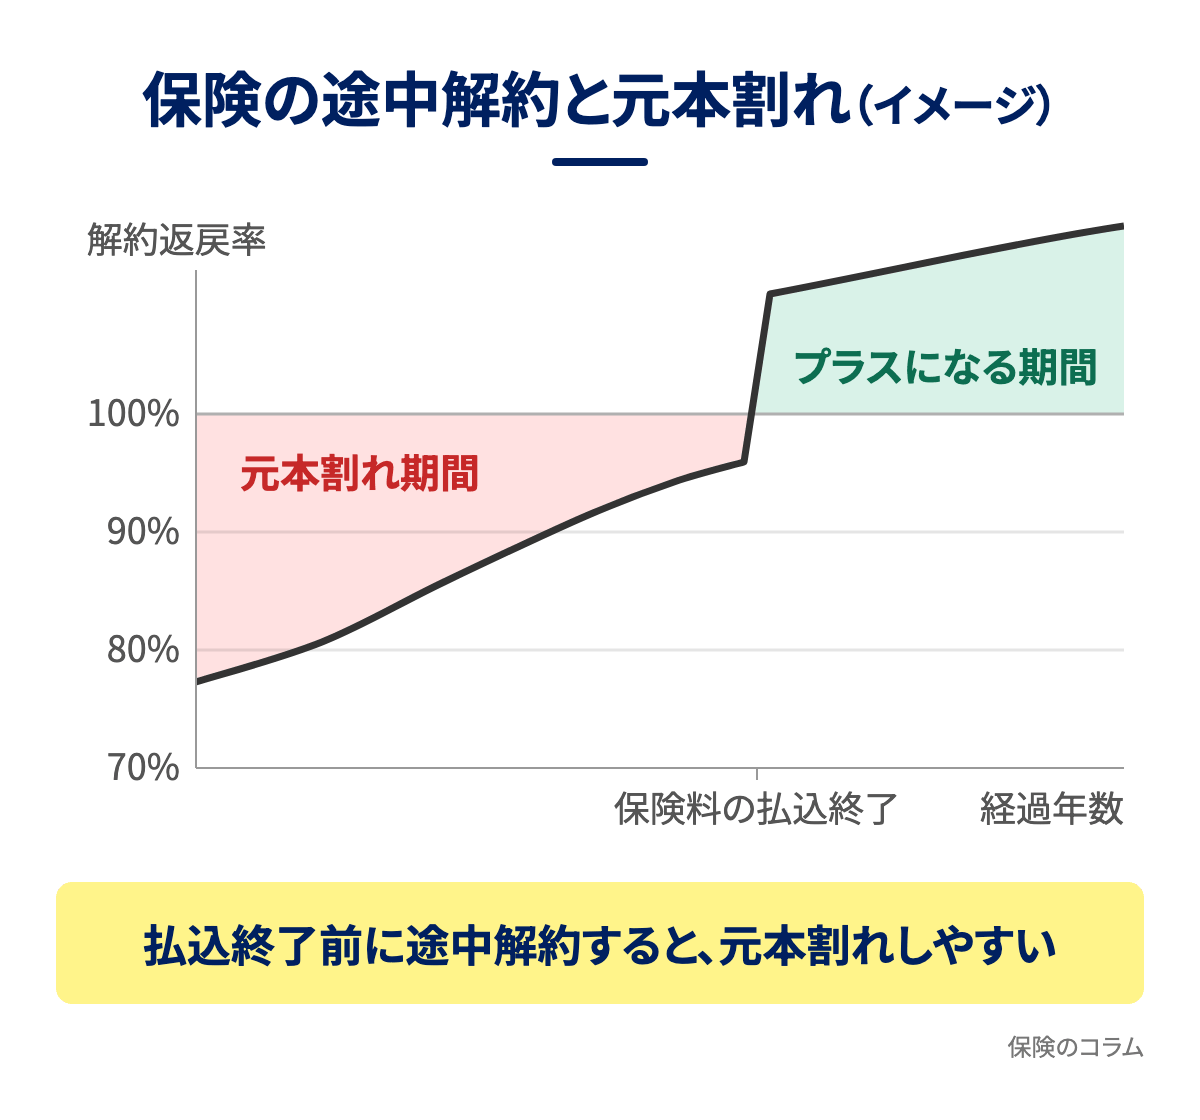
保険料が払えないからと何もしないまま払い込みが滞り、払い込みを待ってもらえる期間(払込猶予期間)を過ぎると、いずれ契約は失効し、保障がなくなります。また、解約した場合も保障はその時点でなくなり、受け取る解約返戻金は払い込んだ保険料の総額を下回ることが多く、加入して日が浅いとゼロかわずかしか戻りません。これらに対して払済保険は、保険金額は少なくなるものの、保障を失わずに残せる点が大きな違いです。
払済保険を利用するケース
払済保険がよく使われるのは、収入の減少や子育て費用、住宅ローンの返済などで支出が増え、保険料の払い込みを続けるのが難しくなったときです。家計が苦しいからと生命保険を解約すると、必要な保障まで失ってしまいます。払済保険を選べば、保険金額は少なくなるものの保障を残したまま、以後の保険料の負担をなくせます。
また、保障の内容を見直すときにも使われます。例えば、子どもの独立や定年を迎えたことで大きな死亡保障がいらなくなった際に、保険金額を減らして払い込みを終えるケースです。別の保険に入り直したいときにも有効で、今の保険を解約せずに払済保険にすれば、保障の一部を残したまま、払い込む予定だった保険料を新しい保険に回せます。子どもが生まれて死亡保障を手厚くしたい場合に、加入中の終身保険を払済保険に変更し、浮いた保険料で掛け捨ての定期保険に入るといった活用も可能です。
なお、満期保険金を目当てに養老保険に入った人が別の貯蓄方法へ切り替える際、解約返戻金が払い込んだ保険料を下回る損を避けるために、払済保険を選ぶこともあります。
払済保険にできる保険とできない場合
払済保険にできる保険
払済保険にできる主な保険は、解約返戻金がある終身保険、養老保険、個人年金保険です。その時点の解約返戻金を以後の保険料に充てる仕組みのため、貯蓄性のある保険が対象となります。払済保険に変更した後も保険期間はそのまま続き、解約返戻金は運用が続く分だけ少しずつ増えていきます。
それぞれの保険を払済保険に変えたときに「減るもの」と「変わらないもの」は次のとおりです。
- 終身保険
万一のときの死亡保険金額は少なくなりますが、一生涯にわたる死亡保障はそのまま続きます。 - 養老保険
死亡保険金額と満期保険金額はそろって少なくなりますが、満期の時期は変わらず、満期時には減った満期保険金を受け取れます。 - 個人年金保険
将来受け取れる年金額は減りますが、年金の受け取りが始まる時期は予定どおりで変わりません。
なお、一定期間の死亡保障を確保する定期保険であっても、解約返戻金がある一部のタイプであれば払済保険にできる場合があります。
払済保険にできない場合
払済保険はすべての保険で利用できるわけではなく、主に次のような契約は変更できません。
- 掛け捨て型の保険
解約しても解約返戻金がない定期保険や終身医療保険などは、払済保険にできません。 - 最低保険金額に届かない契約や加入して間もない契約
終身保険や養老保険でも、加入から間もなく解約返戻金が十分にたまっていない契約は利用できないことがあります。保険会社が決めた最低限必要な保険金額(最低保険金額)に届かない契約も、変更できないことがあります。 - 税制適格特約の付いた個人年金保険
個人年金保険料控除を受けるための特約(追加できるオプション契約)である「個人年金保険料税制適格特約」が付いた契約です。契約から10年間は払済保険にできません。 - 特別条件が付いた契約
加入時に健康状態などを理由に特別保険料の上乗せなどの条件が付いた契約は、保険会社によっては払済保険にできません。
自分の契約が払済保険にできるかどうかは、保険会社に問い合わせると確かめられます。
払済保険のメリット
生命保険は「保険料を払い続けてそのまま維持する」か「解約してやめる」かの二者択一だと思われがちですが、払済保険には解約にはない大きな利点があります。
いちばん大きな利点は、払済保険に変更した時点から保険料を払い込まなくてよくなることです。月払いや年払いの保険料は家計の固定費なので、払済保険にすると、その分を生活費や将来の貯蓄に回せます。例えば毎月2万円の保険料を払い込んでいた契約を払済保険にすると、年間で24万円もの支出がなくなります。
また、解約と違って保障が残る点もメリットです。払済保険にすると受け取れる保険金額は少なくなりますが、保障は途切れずに続きます。例えば保険金額1,000万円の終身保険なら、変更時に貯まっていたお金によって保険金額が500万円や300万円ほどに下がります。それでも死亡保障は一生涯残ります。さらに、払済保険への変更は新しい契約を結ぶわけではないため、健康状態の告知や医師の診査なしで手続きできます。持病があって新しい保険に入りにくい人でも、払済保険なら今の契約の保障を残せます。
加えて、変更後も契約時の予定利率(保険会社が契約時に約束した運用の利率)で運用が続く点も特徴です。変更時にそれまで貯まっていたお金は以後の保険料に充てられますが、その後も運用が続くため、解約返戻金は年数とともに少しずつ増えていきます。払済保険にした後でも、生命保険を解約すればその時点で貯まっているお金を受け取れます。一般に、払済保険にした後に受け取る解約時のお金も、払い込んだ保険料の合計を下回ることが多いです。それでも解約せずに置いておくと、すぐに解約して現金にするより将来受け取る解約時のお金が多くなる場合があります。
払済保険のデメリット
払済保険は以後の保険料を払い込まなくてよくなる方法ですが、失うものもあります。
保険金額が減る
払済保険では、以後の保険料を払い込まなくてよくなる代わりに、受け取れる保険金額が元の契約より少なくなります。
変更後の保険金額は、変更時点の解約返戻金をもとに決まります。そのため、保険料を払い込んだ期間が短い契約ほど、保険金額の減り方は大きくなります。早期解約で差し引かれる「解約控除」がある契約も、保険金額がさらに少なくなります。払込期間中に戻るお金が抑えられている「低解約返戻金型終身保険」を、払込期間中に変更する場合も同じです。
もし家族に残したい金額に足りなくなる場合は、必要な期間だけ割安な掛け捨ての定期保険を活用し、不足する保障を補う方法があります。
特約がなくなる
払済保険に変えると、主契約(保険の土台となる基本保障)に付いていた特約(追加のオプション保障)は原則として消えます。医療特約やがん特約、収入保障特約などが消えるため、変更後に入院や手術をしても給付金は受け取れません。
一方で、余命6か月以内と診断された際に前もって受け取れるリビング・ニーズ特約や、年金支払特約、代理請求特約などは続く場合があります。
なお、持病がある人は新しく医療保険に入りにくいため、特約の医療保障を頼りにしている人は、変更前に代わりの保障を用意できるか確かめておく必要があります。
元の契約に戻せない場合がある
払済保険にした契約を元の契約内容に戻す手続きを「復旧」といいますが、元の状態に戻せない場合があります。
そもそも復旧を取り扱っていない保険会社や商品もあり、できる場合でも所定の期間を過ぎると手続きできません。また、復旧するには払済保険にしていた期間の保険料の不足分と、場合によっては利息をまとめて払い込む必要があり、あらためて健康状態の告知や医師の診査も行われます。健康状態によっては復旧を断られることもあります。
なお、似た言葉に「復活」がありますが、これは保険料の払い込みが滞って失効した契約を元に戻す手続きであり、払済保険の復旧とは異なります。
\ かんたん5分 /
払済保険以外で保険料の負担を減らす方法
保険料の払い込みが難しくなったときの選択肢は、解約や払済保険だけではありません。保障内容を調整して保険料の負担を抑える「減額」や「延長保険」といった方法もあります。
生命保険の減額とは?そのデメリット
生命保険の減額とは、保険会社が決めた範囲で保険金額を減らし、その分だけ毎月の保険料を下げる手続きです。例えば、保険金額1,000万円・保険料月3万円の終身保険で保障を半分に減額すると、保険料もおおむね半分の1.5万円程度に下がります。払済保険は以後の保険料を払い込まなくてよくなりますが、減額は安くなった保険料の払い込みが続くため、まったく払えない状況では負担がなくなりません。
減額した部分は一部を解約したものとして扱われ、貯まっていたお金があれば解約返戻金を受け取れます。解約して別の保険に入り直すわけではないため、契約時の予定利率は維持され、年齢による保険料の割高化や健康状態による加入制限の心配もありません。最低保険金額を下回らなければ複数回の減額も可能です。主契約だけを減らして特約(医療保障など)を残せる契約もありますが、特約の保障額も一緒に減る契約もあります。
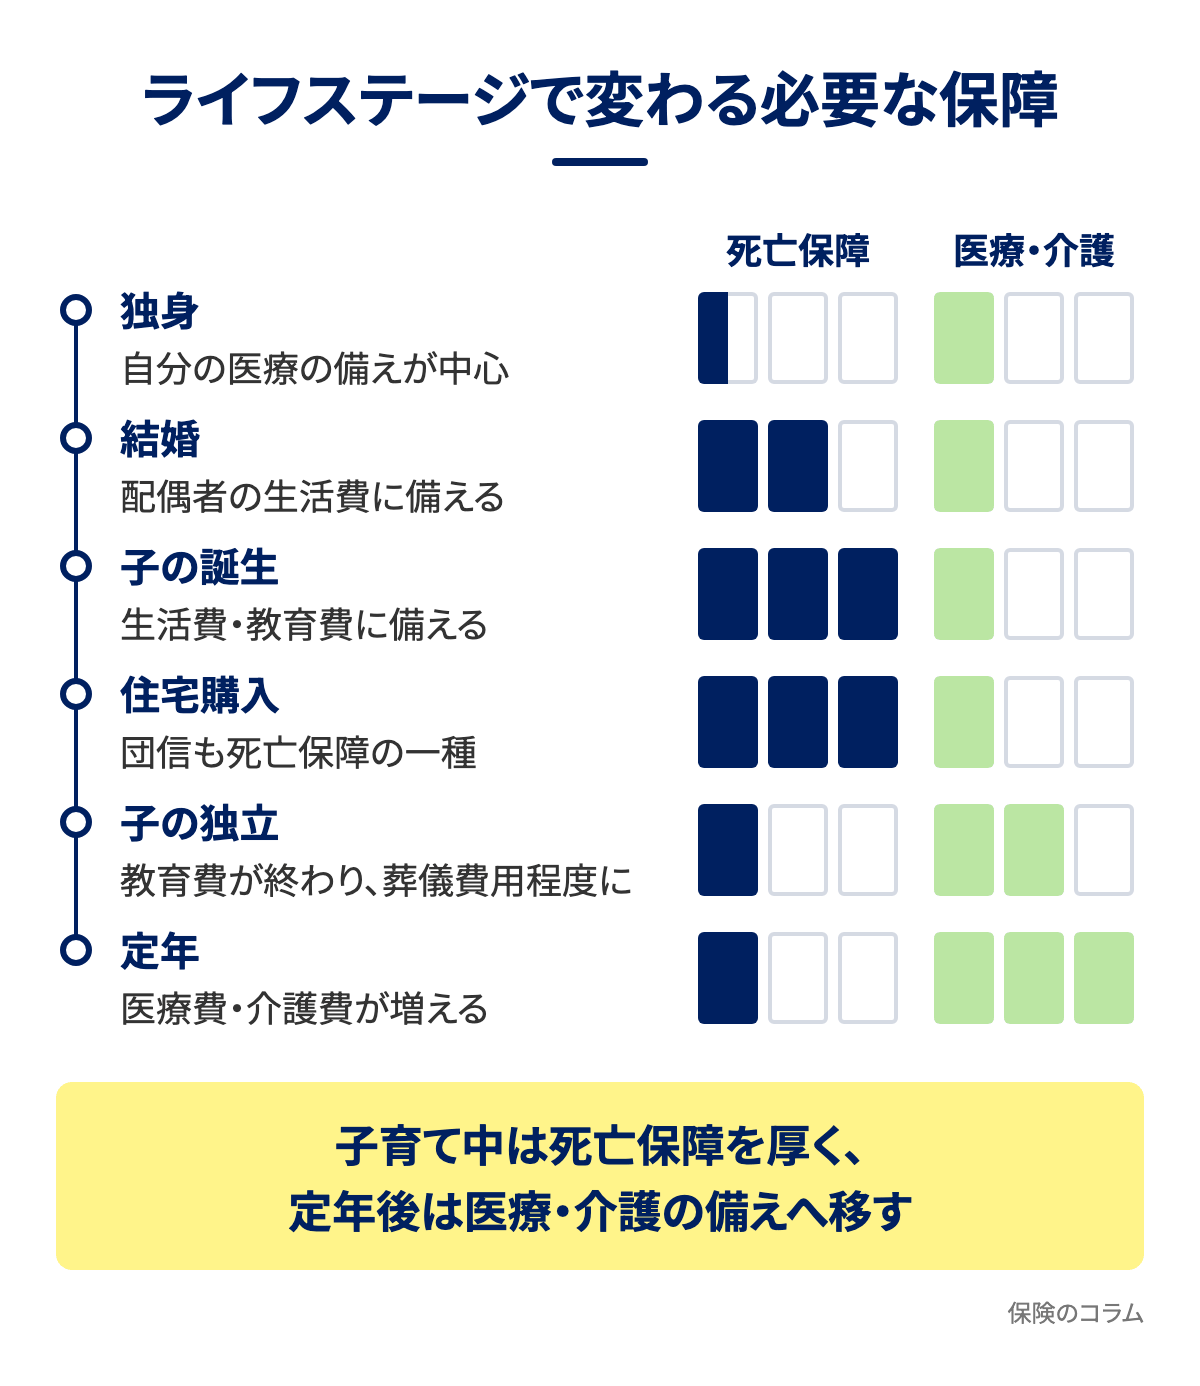
減額は、住宅購入に伴う団体信用生命保険への加入、子どもの独立、共働きなど、必要な死亡保障が減ったときに有効です。一方で、毎月の支払いが厳しいからと減額しすぎると、必要な保障まで削ってしまうおそれがあります。また、減額した保険金額を元に戻す手続き(復旧)は、保険会社が決めた期間内に限られ、告知や診査が要り、取り扱わない会社もあります。戻せないときに保障を増やすには新しい保険に入る必要があり、健康状態によっては入れません。
なお、減額で受け取る解約返戻金は、払い込んだ保険料との差額によって一時所得の対象となり、所得税がかかることがあります。
払済保険・減額・延長保険の違い
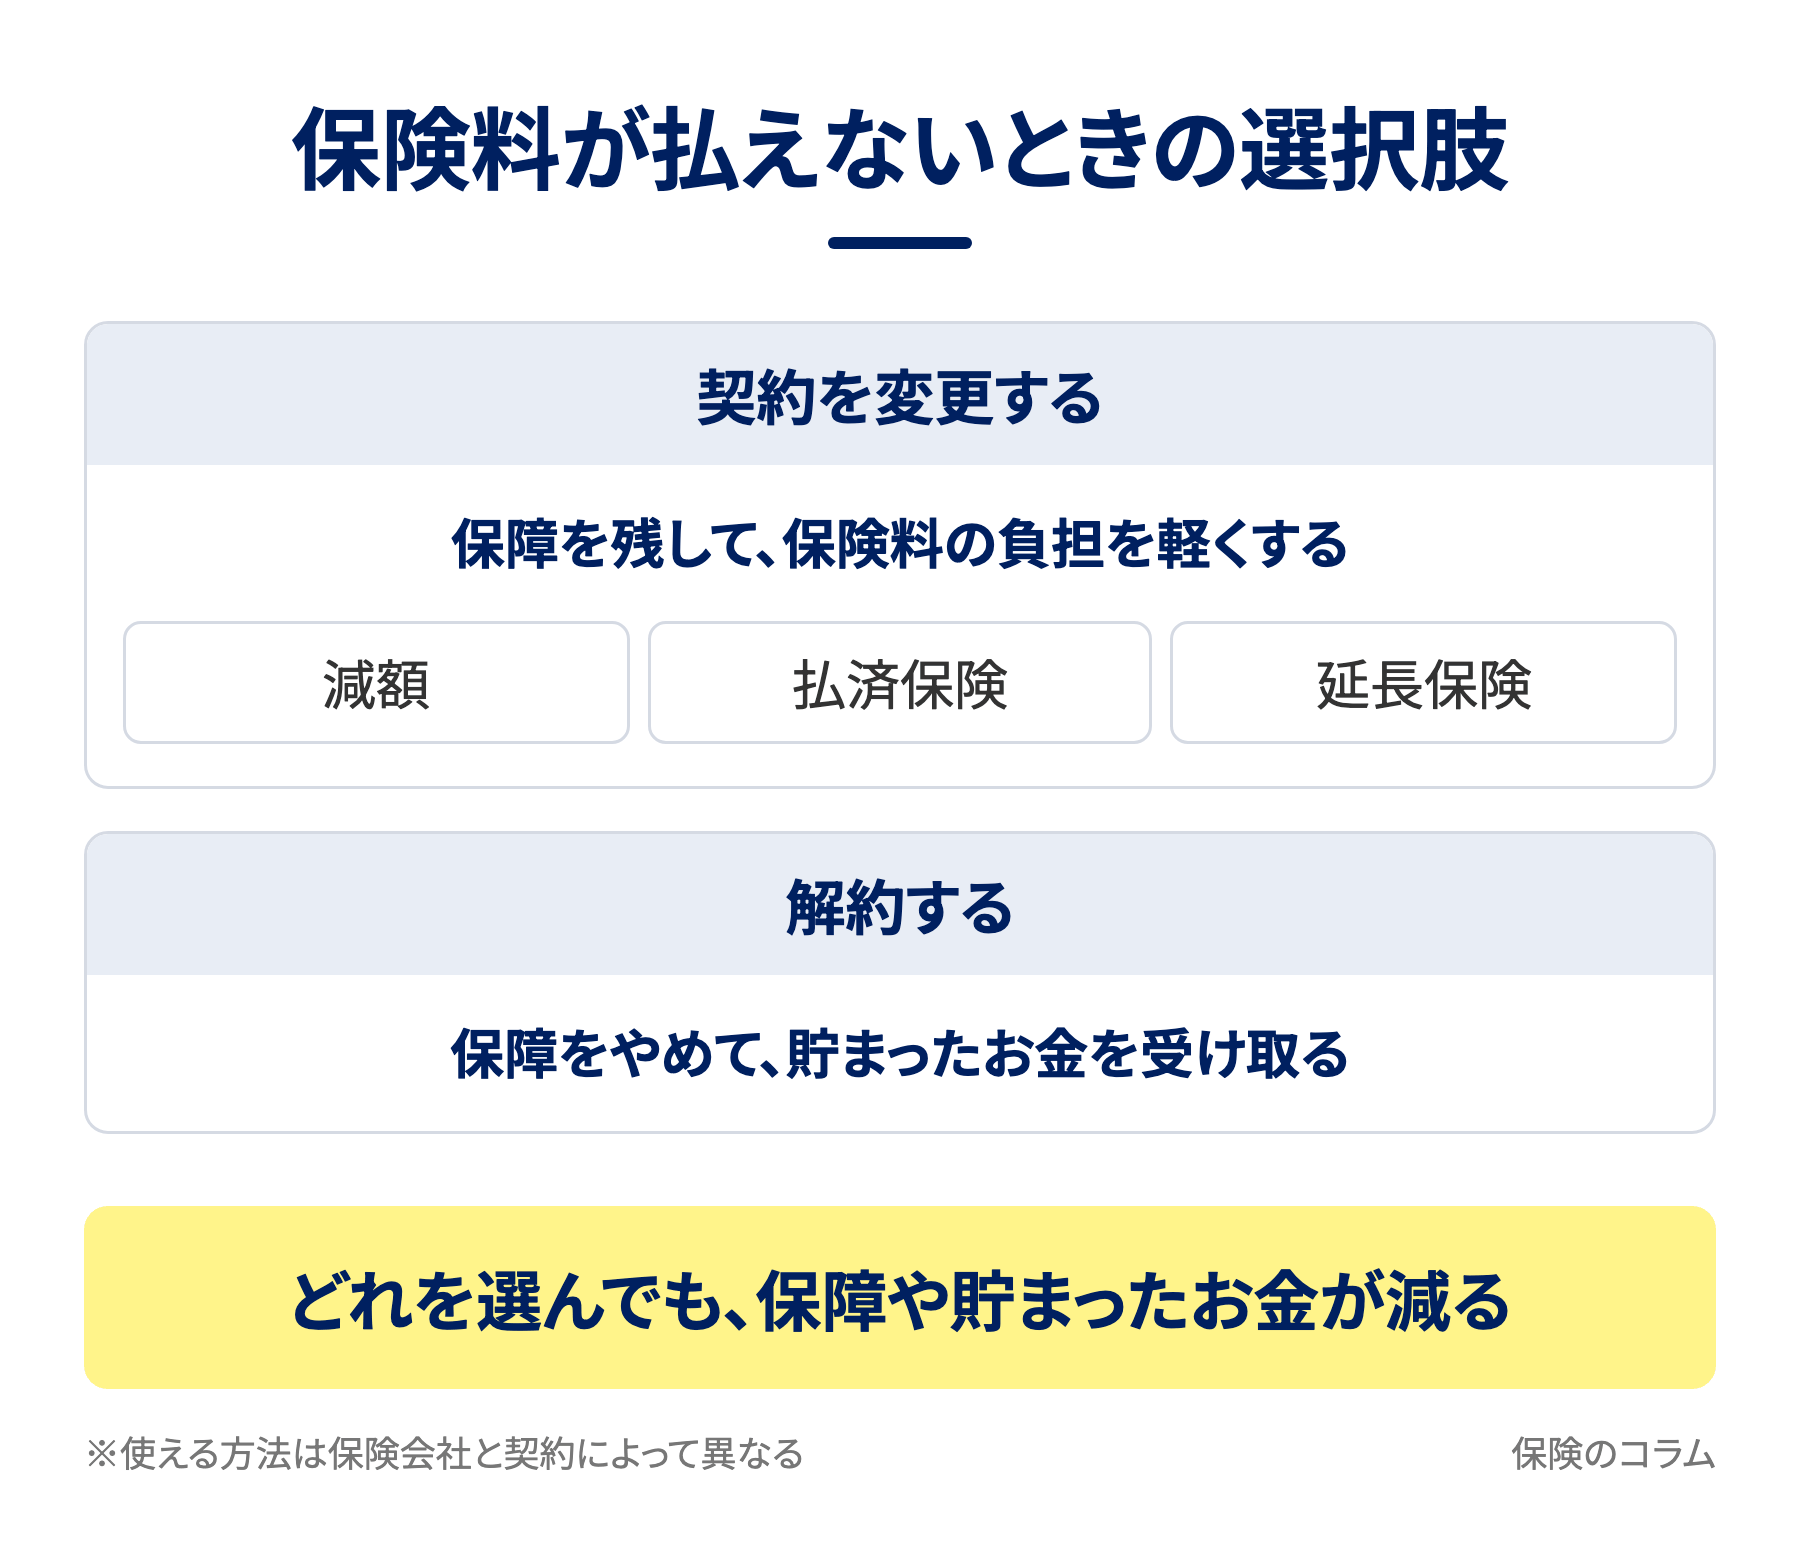
保険料の負担を軽くする方法には、減額のほかに「延長保険(えんちょうほけん)」もあります。払済保険と延長保険は、どちらも同じ「貯まったお金」で以後の保険料をまとめて払い込む方法で、違いはそのお金で何を買うかです。払済保険が小さな保障を元の期間のまま買うのに対し、延長保険は今と同じ大きさの保障を、貯まったお金で買える期間だけ買います。
具体的には、その時点で貯まっているお金をもとに死亡保障だけの定期保険に切り替えるため、万一のときに受け取る保険金は元の契約と同じです。ただし、定期保険になるため保障に期限ができます。終身保険から変えると一生涯の保障ではなくなり、ほかの保険でも保障が続く期間が元の契約より短くなることがあります。また、貯まったお金は保障に使われるため、期間が終わると手元には残りません。なお、貯まったお金が少ない場合や保険の種類によっては、延長保険にできないことがあります。
払済保険、減額、延長保険の違いをまとめると、以下のようになります。
| 項目 | 払済保険 | 減額 | 延長保険 |
|---|---|---|---|
| 保険料 | 払い込みがなくなる | 下がったうえで払い込みが続く | 払い込みがなくなる |
| 保険金額 | 減る | 減る | 変わらない |
| 保険期間 | 変わらない | 変わらない | 短くなることがある |
| 特約 | 原則として消える | 残せる場合がある | 原則として消える |
| 解約返戻金 | 残って少しずつ増える | 減額分を受け取れて残りも続く | 期間が終わると残らない |
| 元に戻せるか | 復旧できる場合がある | 復旧できる場合がある | 復旧できる場合がある |
※復旧とは、保険会社が決めた期間内に手続きを行い、所定の条件を満たして元の契約に戻すことです。
3つの方法は、家計の状況や残したい保障によって選び分けます。
保険料をまったく払い込めず、老後の葬儀費用などのために一生涯の保障を小さくても残したい人には払済保険が合います。保険料が下がれば払い続けられる人や、医療特約を残したい人には減額が合います。子どもがまだ小さく、万一のときに備えて今の保険金額を削れない人には延長保険が向いています。ただし、保障に期限ができる点には注意が必要です。
なお、数か月だけ資金が足りないなど払えないのが一時的な場合は、契約内容を変えずに乗り切る手段もあります。貯まっているお金の範囲でお金を借りる「契約者貸付」や、保険会社が保険料を立て替える「自動振替貸付」です。どちらも利息がかかり、返さないまま保険金などを受け取るときは、元金と利息が差し引かれます。借りた額と利息が貯まったお金を超えると、契約は失効します。また、不要な特約を解約して保険料を下げる方法もあります。
\ かんたん5分 /
払済保険や減額の前に確認すること
払済保険や、保障を減らして保険料を下げる減額は、元の契約に戻せないことがあるため、事前に次の項目を確認しておきましょう。
- 現在の契約内容と試算
保険証券や契約内容のお知らせで、保険の種類、特約、今の解約返戻金を確かめます。保険会社に試算を頼めば、変更後の保険金額や解約返戻金の推移、養老保険の満期までの収支を比較できます。 - 新しい保険の成立
特約の医療保障などが消えるため別の保険に入るなら、その契約が成立してから手続きします。健康状態の告知や審査で加入できない恐れがあるためです。 - 予定利率
1990年代などの予定利率が高い時期に入った契約は、払済保険にすると、以後の保険料を高い利率で運用に回せなくなります。払い込みを続けた場合と試算で比べましょう。 - 税金と手続きの期間
払済保険に変えた時点では税金はかかりませんが、後の解約や満期で受け取るときに一時所得の対象となりえます。手続きは、保険会社や担当者に連絡して書類を受け取り、記入して返送します。完了まで2週間から1か月ほどかかります。
まとめ
保険料の払い込みが難しくなったときは、解約する前に「払済保険」をはじめとする他の選択肢を比べることが大切です。
払済保険にすると以後の保険料の払い込みはなくなり、一生涯などの保障期間や、予定利率で運用が続く解約返戻金は残ります。一方で受け取れる保険金額は少なくなり、特約は原則として消えてしまいます。一度変更すると元の契約に戻す「復旧」が難しい点にも注意が必要です。
まったく払い込めないなら「払済保険」が合います。保険料を下げれば続けられる方や特約を残したい方には、保険金額を減らして負担を軽くする「減額」が合います。今の保険金額が当面必要なら、保険金額を変えずに定期保険へ切り替える「延長保険」です。一時的に払えないだけであれば、契約者貸付などを使い契約を変えずに乗り切る手もあります。
まずは手元の保険証券で特約や解約返戻金を確かめ、保険会社に変更後の保険金額の試算を頼んでみましょう。
自分に合う保険、プロと確かめませんか?
全国73拠点の独立系保険代理店ファイナンシャルアライアンスの無料相談『保険ゲート』のFPが、必要保障額の試算から保険選びまでサポートします。
『保険ゲート』のFPが、保障額の試算から保険選びまでサポートします。
\ かんたん5分 /