よその家では生命保険にいくら払っているか、気になりますよね。もちろん業界の統計があるので、年齢や世帯別の金額が出ています。ただし、よく目にする平均は夫婦や子どもの保険料を合計した額で、自分ひとりの保険料とは比べられません。この記事では、世帯全体・年代別・家族構成別・1人あたりの平均と、わが家に合う保険料の考え方を紹介します。
\ かんたん5分 /
生命保険に毎月いくら払ってる?世帯の平均保険料
生命保険料の平均と相場(年間・月額)
生命保険文化センター「生命保険に関する全国実態調査」(2024年度)によると、生命保険に加入している2人以上の世帯の年間払込保険料は、平均35.3万円、月額換算で約2.9万円です。
この平均額は、世帯主1人分ではなく夫婦や子どもを含む「世帯全員分」の合算です。
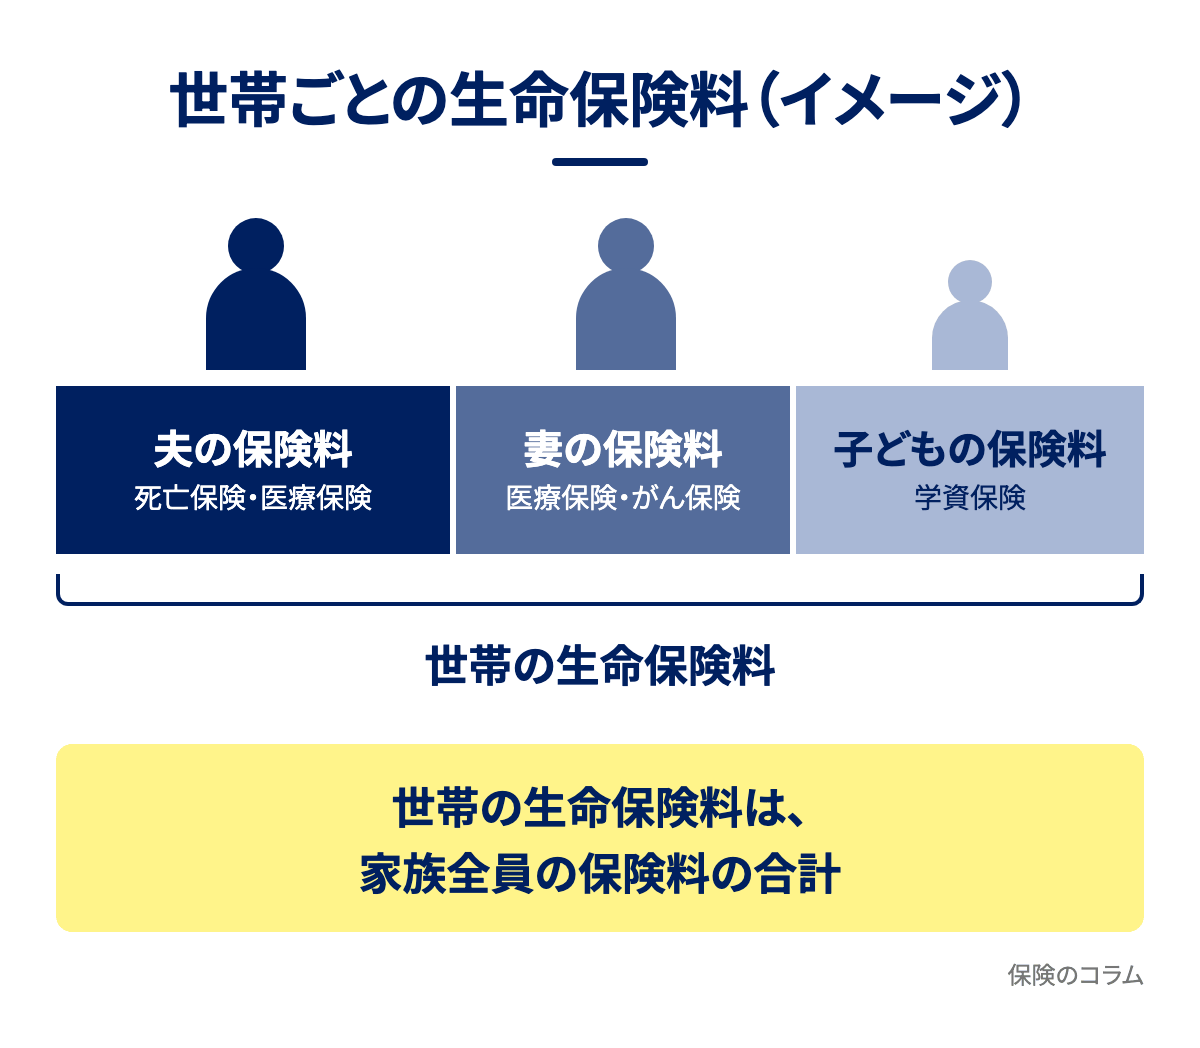
ご自身の家庭の保険料と比べるときは、夫婦それぞれの保険証券や口座の引き落とし額を確認し、子どもの保険も合わせた世帯全体の月額を算出して比較しましょう。夫婦がそれぞれ加入し、さらに医療保険などを組み合わせている世帯では、合計すると平均に近い水準、あるいはそれ以上になっていることもあります。
年間払込保険料の分布と推移
同調査による世帯の年間払込保険料の分布を、月額換算の帯ごとにまとめたのが次のグラフです。ご自身の家庭の月額(夫婦と子どもの保険料の合計)がどの帯に入るかを確認してみてください。
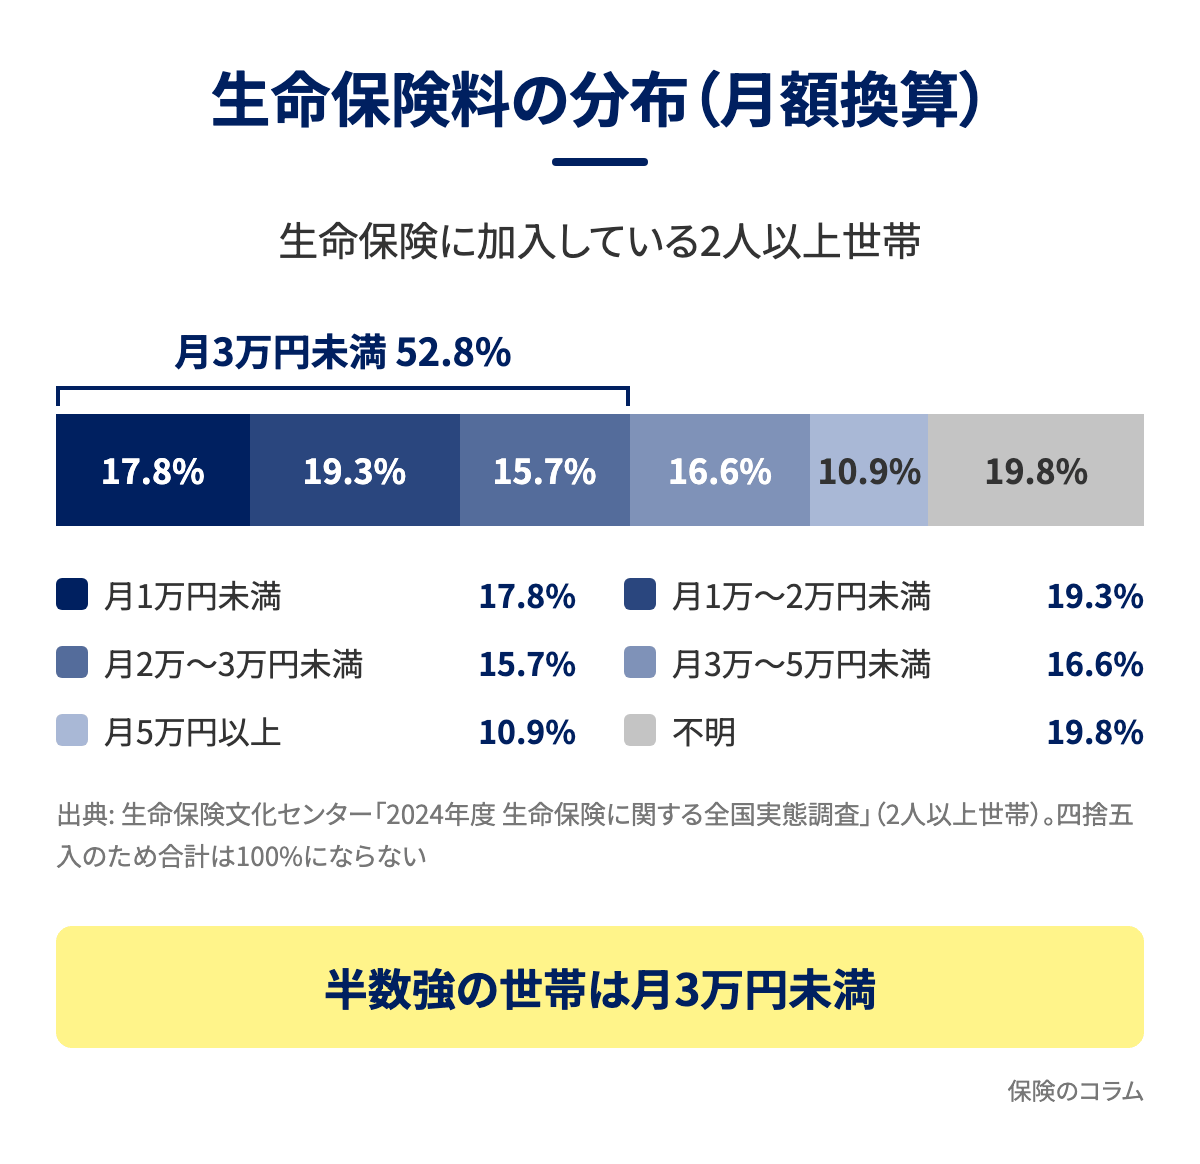
グラフを見ると、月3万円未満の3つの帯に5割強(52.8%)の世帯が入っています。世帯の平均は月額換算で約2.9万円ですが、高額な保険料を払い込んでいる一部の世帯が平均を押し上げています。そのため、平均額より低くても焦る必要はありませんし、高くてもすぐに多すぎるとは限りません。なお、約2割の世帯は金額が不明と回答しています。
また、世帯の年間払込保険料の平均は、2012年度の41.6万円から調査のたびに減少傾向が続いています。
平均額が下がってきた要因としては、保険料の負担を抑えて貯蓄や資産形成へお金を回す世帯が増えたことが考えられます。実質賃金が伸び悩むなかで、老後資金への備えも意識されています。
生命保険の加入状況と保障の種類別の加入率
ほかの世帯と保険料を比べるときの手がかりになるのが、一般的な家庭が何件の保険に入り、どのような保障を備えているかです。世帯の年間払込保険料の平均は、単一の契約ではなく、家族全員が加入している複数の保険を合算した金額だからです。
保険に加入している世帯の平均の加入件数は3.8件(個人年金保険を含む)ですが、最も多いのは2件の世帯で26.4%です。通帳の引き落とし額が1人あたりや1契約分だけの場合、世帯全体の平均額と比べても金額は一致しません。
次のグラフで保障の種類別の加入率を見て、ご家庭の保険にどの保障が入っているかを見比べてみてください。
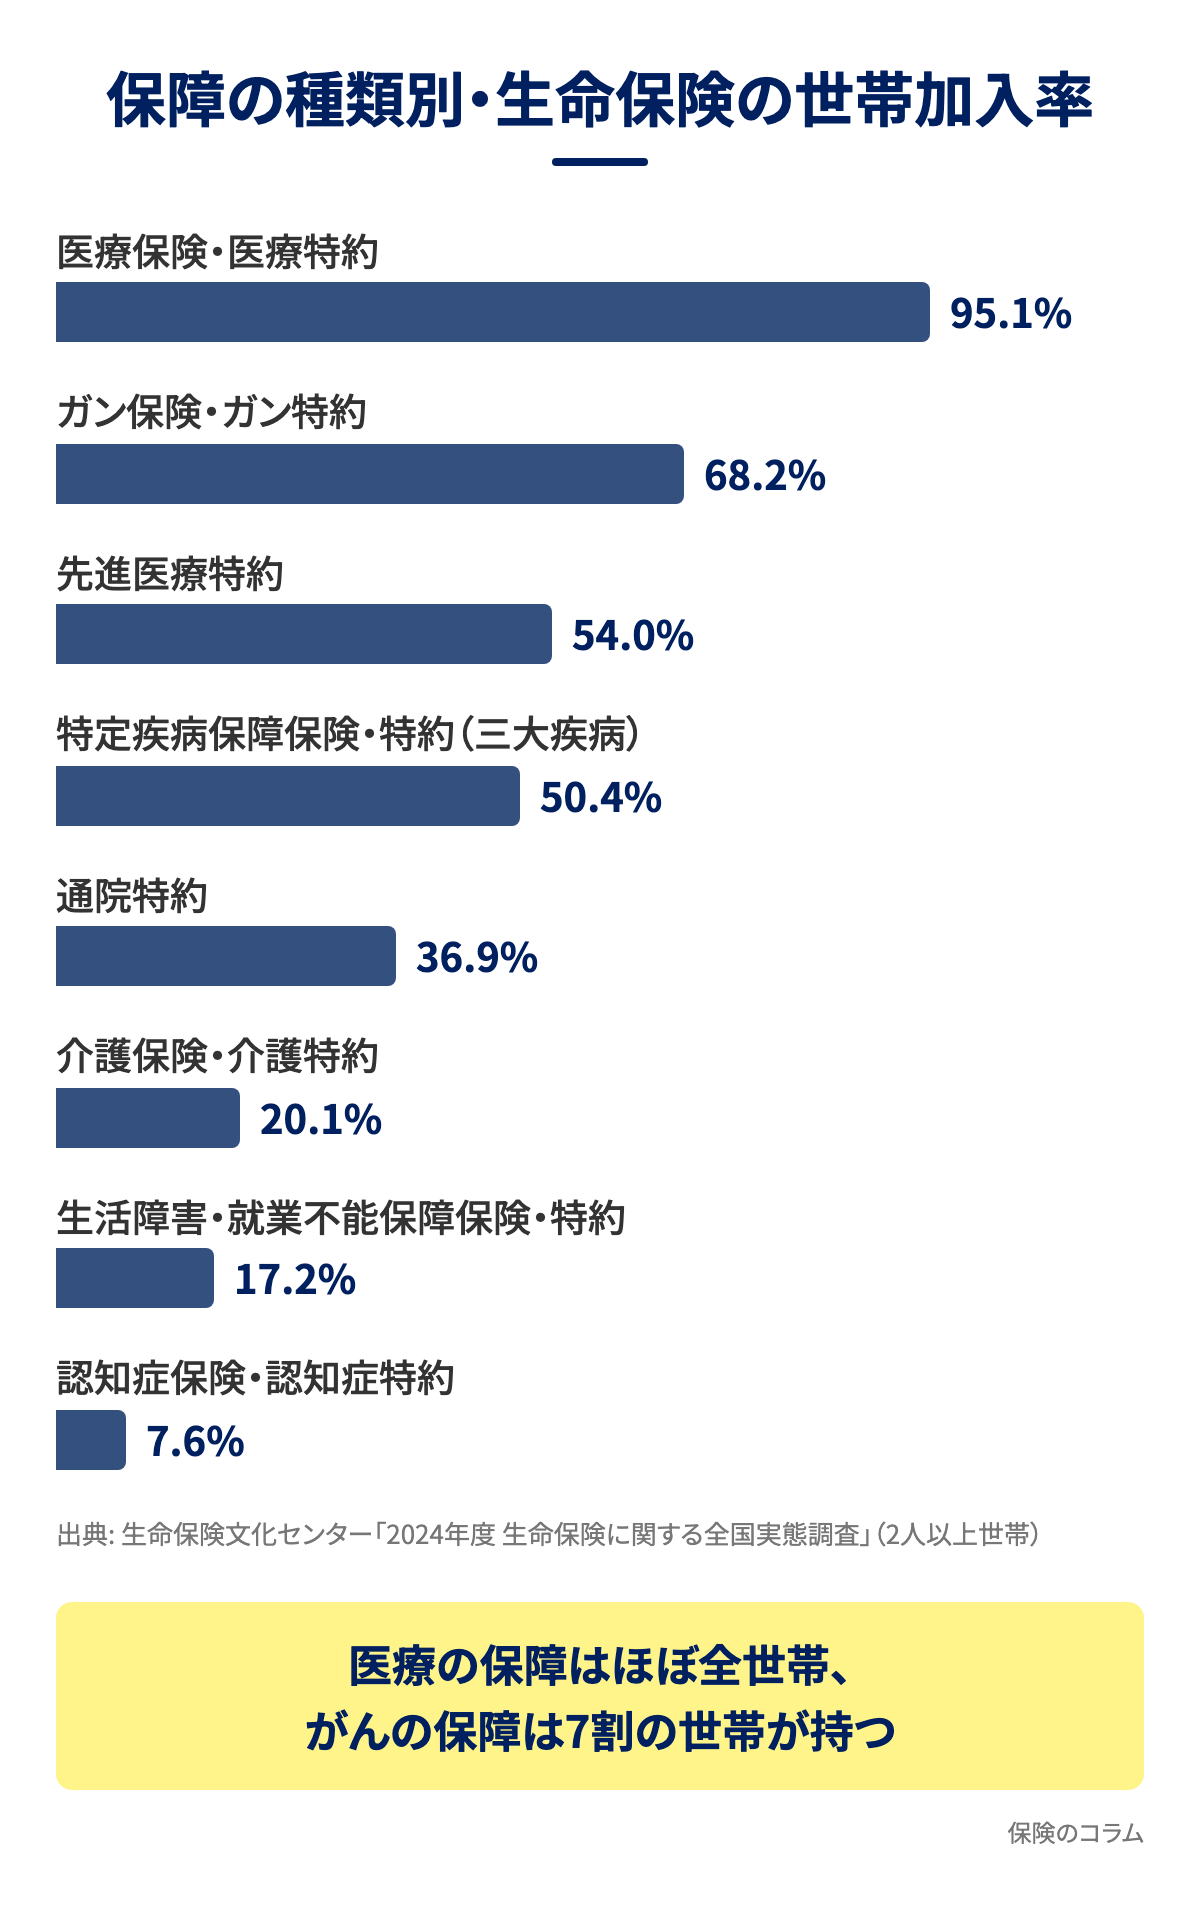
保障の種類を見ると、民間の保険会社を利用している世帯のほぼすべてが医療保障を持っています。20代以下から70代後半まで幅広い年代で高い水準を維持する基本の備えです。次に多いのががんに備える保障で、40代から60代前半で加入率が7割を超えます。三大疾病への備えは、50代前半で加入率がもっとも高くなります。
万が一の普通死亡保険金額は世帯主の保障が中心で、世帯の平均は1,936万円(うち世帯主1,258万円・配偶者691万円)ですが、世帯合計の金額は調査のたびに減少しています。
また、およそ4世帯に1世帯(23.2%)が個人年金保険に加入しています。個人年金保険は掛け捨て型ではなく将来に向けた貯蓄型です。毎月の支払いに積立分が含まれている場合は、純粋な保障の保険料とは切り離して考える必要があります。
なお、保障の種類別の加入率は民間の保険会社(かんぽ生命を除く)加入世帯を母数とした割合です。また、個人年金保険には公的年金・企業年金・財形年金は含まれません。
世帯主の年代別に見る生命保険料の平均
世帯主の年齢の行の月額換算を、夫婦と子どもの保険の月の引き落とし額の合計と比べてください。年代別の平均は、「世帯主の年齢」で区切った世帯全員分の合計額のため、自分1人分の保険料と直接比べないよう注意しましょう。
| 世帯主の年齢 | 月額換算 | 年間 |
|---|---|---|
| 29歳以下 | 約2.7万円 | 32.2万円 |
| 30代 | 約2.5万〜2.6万円 | 29.8万〜31.2万円 |
| 40代 | 約3.1万円 | 36.8万〜37.4万円 |
| 50代 | 約3.2万〜3.4万円 | 38.2万〜40.7万円 |
| 60代 | 約2.9万〜3.0万円 | 34.3万〜35.4万円 |
出典: 生命保険文化センター「生命保険に関する全国実態調査」(2024年度)。30代以降は、調査の5歳刻みの平均を幅で示しています
年間払込保険料の平均は40歳を過ぎたあたりから上がり始め、50代後半で最も高くなり、60代で全体の平均に近い水準まで下がります。同調査の2012年度と比べると、29歳以下で上がる一方、40代後半から50代は下がり、年代による差は縮まっています。
20代・30代の生命保険料の平均
世帯主の年齢が29歳以下の世帯は年間32.2万円(月額換算で約2.7万円)です。2012年度の年間20.2万円から上がり、30代前半や後半の平均を上回っています。
保険料は死亡や入院の確率を年齢や性別の統計から見積もって決めるため、同じ保障内容であれば若いほど安く抑えられます。ただし、保険料が安いからといって保障を増やしすぎると、使う見込みの低い保障に長く保険料を払い続けることになりかねません。
30代を迎えると、結婚や出産、住宅の購入などを機に必要な保障が大きく変わります。特に子どもがいるご家庭では、万一のときの生活費や教育費に備えて死亡保障を手厚くすることが一般的です。教育費を子どもが何歳になるまで備えるか、住宅ローンの団体信用生命保険の有無、配偶者の今後の働き方や収入見込みを確認して、わが家に合う保障を選びましょう。
40代は生命保険に毎月いくら払ってる?
世帯主が40代の世帯の年間払込保険料は、40〜44歳で年間37.4万円、45〜49歳で年間36.8万円です(いずれも月額換算で約3.1万円)。ほぼ同じ水準で、全体の平均を上回っています。なお、45〜49歳は2012年度の年間46.2万円から9.4万円下がりました。
40代は教育費と住宅ローンの支払いが重なりやすく、家計の支出が膨らむ時期です。
若い頃に入った保険を継続している場合、子どもの成長に伴って大きな死亡保障が以前ほど必要でなくなっていることがあります。また、更新型の保険は更新時の年齢で保険料を計算し直すため、多くの場合は更新のたびに保険料が上がります。今の保険料だけでなく次の更新後の保険料も確かめ、保障を見直すことが大切です。
50代は生命保険に毎月いくら払ってる?
世帯主が50代の世帯の年間払込保険料は、50〜54歳で年間38.2万円(月額換算で約3.2万円)、55〜59歳で年間40.7万円(月額換算で約3.4万円)です。55〜59歳は全年代で最も高い水準となっています。なお、50代前半・後半ともに2012年度から下がり続けています。
平均が高くなる要因として、世帯主に万一のことがあったときの暮らしに備えて保障を手厚くしている点や、年齢とともに保険料が高くなる点が挙げられます。また、現在の50代後半は保険料を抑えた商品が出る前に加入した契約が多いことや、更新型の定期保険特約の更新を迎えていることも考えられます。さらに、老後資金の準備として医療保険の追加や個人年金保険への加入が増えることも要因です。
子どもが独立し退職を迎える時期は、必要な死亡保障が小さくなることがあります。医療費や介護、老後資金への備えへシフトしていく時期といえます。
\ かんたん5分 /
家族構成別に見る生命保険料の平均
世帯の年間払込保険料の平均は、世帯主の年齢だけでなく家族構成によっても大きく異なります。この平均額も、生命保険に加入している2人以上の世帯の、家族全員分の合計額です。
一番下の子どもの年齢など、自分の家に近い行の月額換算を、夫婦と子どもの保険の月の引き落とし額の合計と比べてみましょう。
| 家族構成 | 月額換算 | 年間 |
|---|---|---|
| 全体 | 約2.9万円 | 35.3万円 |
| 夫婦のみ | ||
| 世帯主が40歳未満 | 約3.7万円 | 44.3万円 |
| 世帯主が40〜59歳 | 約2.7万円 | 32.1万円 |
| 子どもあり(一番下の子どもの年齢) | ||
| 乳児 | 約2.1万円 | 24.7万円 |
| 保育園児・幼稚園児 | 約3.0万円 | 36.0万円 |
| 小・中学生 | 約3.1万円 | 37.6万円 |
| 高校・短大・大学生 | 約3.4万円 | 40.2万円 |
| 就学終了 | 約3.1万円 | 37.4万円 |
| 世帯主が60歳以上の夫婦 | ||
| 働いている | 約3.1万円 | 36.7万円 |
| 働いていない | 約2.1万円 | 24.6万円 |
出典: 生命保険文化センター『生命保険に関する全国実態調査』(2024年度)をもとに作成(全体の平均は年間35.3万円、月額換算で約2.9万円)。調査では一番下の子どもを「末子」と呼び、子どもがいる世帯をその年齢で区分しています。
世帯主が60歳以上の夫婦の世帯は、働いているかどうかで年間12万円ほどの差があります。退職後の額と比べるときは、働いていない世帯の数字を見るとよいでしょう。
夫婦のみの世帯
世帯主の年齢が40歳未満の夫婦のみの世帯は、家族構成別の中で年間払込保険料がもっとも高くなっています。一方で、世帯主の年齢が40〜59歳になると全体の平均を下回ります。
夫婦のみの世帯では、共働きか片働きかによって必要保障額が大きく変わります。
夫婦ともに働いていて互いに十分な収入があるなら、片方に万一のことがあっても暮らしを立て直しやすいため、手厚い死亡保障は不要なケースもあります。病気やケガに備える医療保険に加えて葬儀代程度の保障を用意したり、住宅を購入するまでの間だけ掛け捨て型で死亡保険に入ったりする考え方もあります。
一方、片方が家計を一手に担う世帯では、収入を得ている人の死亡保障が欠かせません。家賃や住宅ローン、日々の生活費、手元の貯蓄額を確かめたうえで、遺された配偶者が何年くらい、どのように暮らすかを想定して備える額を決めると安心です。
子どもがいる世帯(一番下の子どもの年齢別)
子どもがいる世帯の年間払込保険料は、一番下の子どもの年齢によって水準が変わります。乳児の時期は低めですが、保育園児・幼稚園児から就学終了までは高くなり、高校・短大・大学生の世帯でピークを迎えます。
子どもがいる家庭で考えるお金は、日々の生活費に加えて教育費や住居費です。特に子どもが小さいほど備える期間が長く、たとえば3歳なら大学進学まで約15年あるため、必要保障額も大きくなります。
ただし、その全額を生命保険で用意する必要はありません。万一の際には公的な遺族年金や勤務先の保障があるほか、貯蓄や配偶者の今後の収入も生活の支えになります。これらを合わせて考えた上で、不足する分だけを掛け捨て型の保険などで効率よく備えることが、保険料を抑えるポイントです。
独身や個人で見た生命保険料の平均
生命保険料の平均を見るときに注意したいのが、「世帯全員分の合計」と「1人あたり」の違いです。2人以上の世帯の平均は家族全員分の合計額のため、通帳にある自分1人分の支払額とそのまま比べると金額が合いません。独身の方や、自分1人分の保険料を比べたいときは、単身世帯や個人を対象とした数字を基準にしましょう。
生命保険文化センター『生命保険に関する全国実態調査』(2024年度)によると、単身世帯(20〜79歳)で生命保険(個人年金保険を含む)に加入している人は45.6%です。加入している人1人あたりの年間払込保険料の平均は14.4万円(月額換算で約1.2万円)で、男女の差はほとんどなく、加入件数の平均は1.8件です。単身世帯の平均は、生命保険に加入している人1人あたりの年間払込保険料で、2人以上の世帯の調査とは別の方法(インターネット調査)で集められています。
独身で扶養する家族がいなければ大きな死亡保障の必要性は低く、まず考えるのは葬儀費用や身の回りの整理のお金です。医療の保障が中心になるため、保険料はそれほど高くならない傾向があります。ただし、借入がある場合や親に仕送りしている場合、これから家族を持つ予定があるときは考え方が変わります。
一方、生命保険文化センター「生活保障に関する調査」(2025年度)による個人のデータでは、既婚者も含めた18〜79歳の1人あたりの平均が分かります。生命保険(個人年金保険を含む)の加入率は男性79.5%、女性83.0%です。こちらの年間払込保険料は個人年金保険を含みます。下の表の自分の年代と性別の行の月額を、自分1人分の保険料の月の引き落とし額と比べてみてください。
個人(18〜79歳)の生命保険料の平均(2025年度。月額換算、カッコ内は年間)
| 年代 | 男性 | 女性 |
|---|---|---|
| 全体 | 約1.6万円(年間19.6万円) | 約1.3万円(年間15.4万円) |
| 20歳代 | 約1.0万円(年間11.9万円) | 約1.0万円(年間11.7万円) |
| 30歳代 | 約1.3万円(年間16.0万円) | 約1.3万円(年間15.7万円) |
| 40歳代 | 約1.9万円(年間22.4万円) | 約1.4万円(年間16.6万円) |
| 50歳代 | 約2.0万円(年間24.4万円) | 約1.4万円(年間17.0万円) |
| 60歳代 | 約1.7万円(年間20.2万円) | 約1.3万円(年間15.1万円) |
| 70歳代 | 約1.3万円(年間16.1万円) | 約1.1万円(年間13.5万円) |
個人の年間払込保険料は、男女とも50歳代がいちばん高く、どの年代も男性のほうが高くなっています。男女計で見ると、未婚の人の平均は、子どものいない既婚の人や、子どもが学校に通う時期の既婚の人より低くなっています。
なお、夫婦が別々に入っている場合、自分の分は個人の平均と、夫婦と子どもの分を合計した額は2人以上の世帯の平均と比べるようにしましょう。
平均と自分の保険料に差が出る理由
世帯の平均保険料とご自身の保険料に差が出る大きな理由は、保険料を決める要素と、選んでいる保険の種類にあります。
保険料は、加入した年齢、性別、保険の種類、保障額、保険期間、健康状態によって決まります。年代別の平均は世帯主の年齢で集計されていますが、同じ年代や家族構成であっても必要保障額は各家庭で異なるため、平均額がその家にとって正しい額とは限りません。
また、金額の差を広げる大きな要因が「掛け捨て型」と「貯蓄型」の違いです。定期保険や収入保障保険、医療保険などの掛け捨て型は、満期保険金がなく、解約返戻金も抑えるか無くしているため、保険料が割安です。一方、終身保険や個人年金保険、学資保険などの貯蓄型は、解約返戻金や満期保険金にあてる分を含むため、同じ保障なら保険料が高くなります。
世帯の平均にはこうした貯蓄型の保険料も合算されているため、掛け捨て型を中心に備えているご家庭は、平均より安くなる傾向があります。
\ かんたん5分 /
わが家に合う保険料の考え方
平均額は参考になりますが、わが家に合う保険料は家庭環境や家計の状況によって異なります。
世帯年収別の平均と年収に占める割合
年齢が同じでも、家族構成や年収によって払える保険料は異なります。毎月の生活費や教育費の準備、住宅購入など、保険以外の支出と合わせて家計に無理のない範囲で考えることが大切です。
自分の世帯年収の行で、月額換算と、保険料が世帯年収に占める割合を見てください。自分の家の割合は、年間の保険料を世帯年収で割ると出せます。
| 世帯年収 | 月額換算 | 年間 | 保険料が世帯年収に占める割合の平均 |
|---|---|---|---|
| 全体 | 約2.9万円 | 35.3万円 | 6.0% |
| 200万円未満 | 約2.1万円 | 25.2万円 | 14.4% |
| 200万〜300万円未満 | 約2.0万円 | 24.4万円 | 9.8% |
| 300万〜400万円未満 | 約2.1万円 | 25.3万円 | 7.2% |
| 400万〜500万円未満 | 約2.1万円 | 25.2万円 | 5.6% |
| 500万〜600万円未満 | 約2.7万円 | 32.2万円 | 5.9% |
| 600万〜700万円未満 | 約2.8万円 | 33.5万円 | 5.2% |
| 700万〜1,000万円未満 | 約3.3万円 | 39.9万円 | 4.8% |
| 1,000万円以上 | 約4.6万円 | 55.4万円 | 4.0% |
出典: 生命保険文化センター『生命保険に関する全国実態調査』(2024年度)(2人以上世帯)
年収500万円未満の世帯はほぼ同じ水準で、500万円を超えたあたりから年収が高いほど保険料も高くなります。年収に占める割合は年収が高いほどおおむね下がり、その平均は2012年度から調査のたびに下がっています。
目安の一つは、掛け捨て型の保険だけで毎月の保険料が世帯の月の手取り(年収ではなく、税金などを引いた額)に対して1割を超えているかどうかです。超えていれば見直しを考えてもよいでしょう。なお、貯蓄型の保険は資産づくりの考え方で額が大きく変わるため、この目安には当てはまりません。
保険料は手取りの収入と、住宅ローンや家賃、教育費、車、通信費などの毎月の固定費と並べて見ることが重要です。
必要保障額から考える保険料
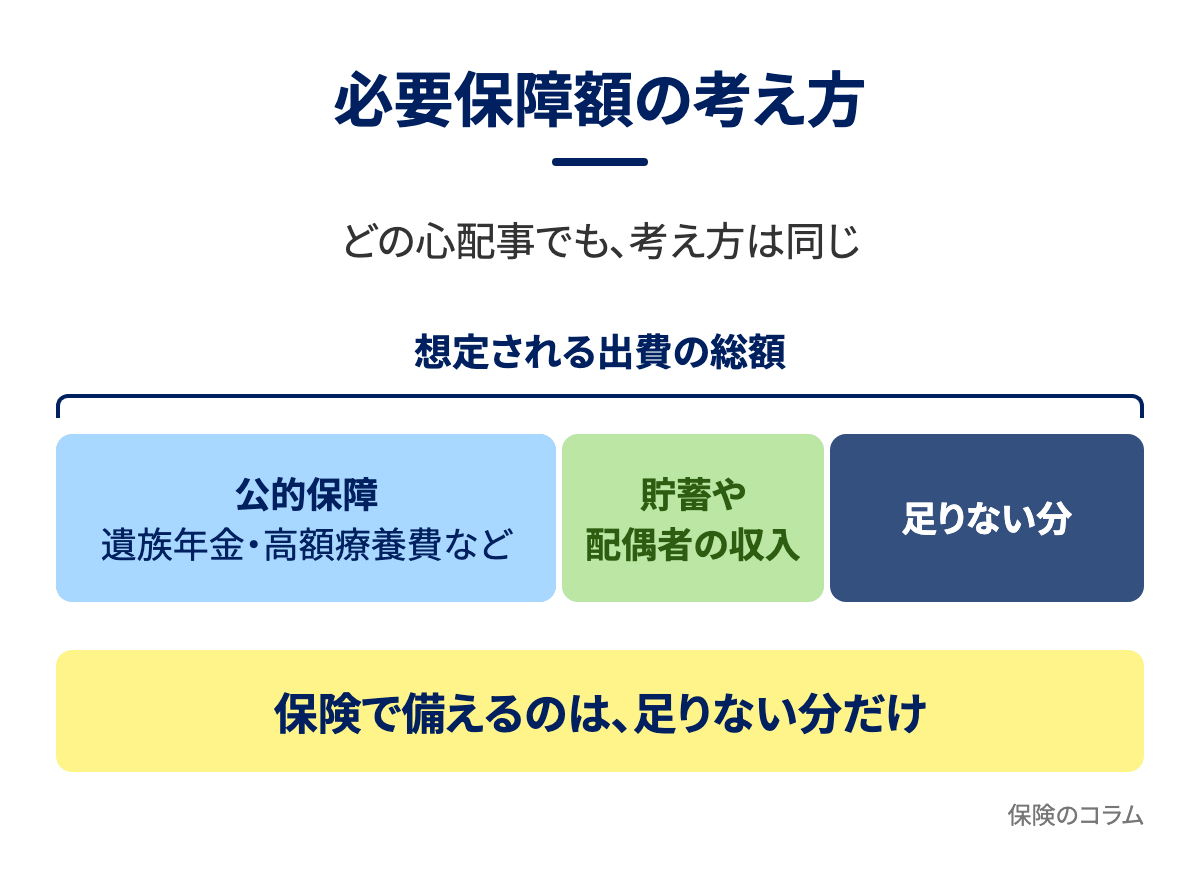
保険は「月いくら払えるか」だけでなく、死亡や医療、老後・教育資金などの目的を先に決め、必要な保障の保険料を見る順番で考えます。
万が一の備えは「必要保障額」から逆算します。家族に要る生活費や教育費などから、遺族年金などの公的保障、貯蓄、配偶者の収入を引いた残りです。
表は、世帯主が亡くなったときに家族が必要と考える年間の生活資金を家族構成別に並べたものです。自分の家族構成の行が、式の「家族に要るお金」のうち生活費の1年分の目安になります。
| 家族構成 | 世帯主が亡くなったときに家族が必要と考える生活資金(年間) |
|---|---|
| 夫婦のみ(世帯主が40歳未満) | 333万円 |
| 夫婦のみ(世帯主が40〜59歳) | 344万円 |
| 子どもあり(一番下の子どもが乳児) | 447万円 |
| 子どもあり(一番下の子どもが保育園児・幼稚園児) | 438万円 |
| 子どもあり(一番下の子どもが小・中学生) | 429万円 |
| 子どもあり(一番下の子どもが高校・短大・大学生) | 422万円 |
| 子どもあり(一番下の子どもが就学終了) | 317万円 |
| 世帯主が60歳以上の夫婦(働いている) | 285万円 |
| 世帯主が60歳以上の夫婦(働いていない) | 238万円 |
出典: 同調査(2024年度)(2人以上世帯)
必要と考える生活資金は、一番下の子どもが高校・短大・大学生までの世帯は夫婦のみより多く、一番下の子どもが乳児の時期が最も多くなります。子どもの年齢や世帯主の働き方でも変わるため、表を目安に計算しましょう。
医療保障も高額療養費制度を差し引いた残りで考えます。住宅ローンの団体信用生命保険や職場の福利厚生との重複も確認し、予算を超えるときは影響が大きい保障から優先します。
なお、遺族年金の受給条件や金額は、日本年金機構や厚生労働省の案内で確かめられます。
生命保険料を抑える方法
保険料を抑えるには、まず現在の保険内容を紙に書き出して一覧に整理します。死亡保障の額と期間、医療保障の内容、満期保険金を書き出し、保障の重複や大きすぎる保障がないかを確かめましょう。
見直しの方法は主に3つあります。1つ目は「保障内容の見直し」で、影響が大きいリスクを優先し、不要な保障や過剰な保険金額を削ることです。2つ目は「保険期間の見直し」です。子どもが独立するまでは保険料の安い定期型で大きく備え、一生持ちたい医療保障だけを終身型にするなど使い分けます。3つ目は「掛け捨て型への切り替え」で、同じ保障なら貯蓄型より保険料を抑えられます。
ただし、掛け捨て型に切り替えると保険料は下がりますが、貯蓄型で積み立ててきた分(解約返戻金や満期保険金にあてる分)はこれから先は貯まりません。貯蓄型を払込期間が終わる前に解約すると、解約返戻金が払った保険料の合計より少ないことがあり、早く解約するほど解約返戻金は少なくなります。なお、解約した保険は元に戻せません。入り直すと年齢が上がった分だけ保険料が高くなり、健康状態によっては新しく加入できないこともあります。
まとめ
生命保険の世帯平均として目にする金額は、世帯全員分の年間払込保険料を合計したもので、掛け捨て型だけでなく貯蓄型も含んでいます。年代別の平均も世帯主の年齢をもとに集計されているため、1人あたりの保険料や単身世帯の額とは分けて比べる必要があります。
実際の保険料は、選ぶ保険の種類や加入した年齢、保障額、保険期間、更新の有無によって大きく変わります。
わが家に合う保険料を判断する際は、平均との比較にとどまらず、世帯年収に占める割合や、万一の際に家族に要る必要保障額から考えることが大切です。教育費や老後資金の準備など、これからのライフプランに合わせて、無理なく続けられるバランスを見つけてみましょう。
自分に合う保険、プロと確かめませんか?
全国73拠点の独立系保険代理店ファイナンシャルアライアンスの無料相談『保険ゲート』のFPが、必要保障額の試算から保険選びまでサポートします。
『保険ゲート』のFPが、保障額の試算から保険選びまでサポートします。
\ かんたん5分 /