生命保険を解約するとき気になるのは、本当に問題ないのか、お金はどのくらい戻るのかでしょう。この記事では、解約時の影響を掛け捨て型と貯蓄型に分けて示します。そのうえで、解約する前に確認すべき注意点、解約しないで保険料を抑える方法を解説します。
\ かんたん5分 /
生命保険はいつでも途中解約できる
生命保険は、契約者が保険会社に所定の手続きを行えば、保険期間の途中であってもいつでもやめられます。加入して間もない時期でも解約でき、違約金などの罰金が発生することもありません。契約者がいつでも解約できる権利は保険法で定められており、保険会社が正当な理由なく解約を断ることはできません。
ただし、手続きが完了した時点で契約は終わり、その先の保障はなくなります。一度完了した解約は取り消せず、同じ契約に戻すことはできません。
また、保険料の未払いで起きる「失効」と解約は異なります。保険料を払わないまま猶予期間が過ぎて失効した場合、一定期間内であれば健康状態の告知や滞納保険料の払込によって元に戻せる(復活できる)ケースがあります。一方、自ら手続きした解約には復活の仕組みはありません。
申し込んで間もない契約なら「クーリング・オフ」で申し込みを撤回できる場合があります。クーリング・オフについて書かれた書面を受け取った日か申込日の、遅いほうから数えて8日以内であれば、支払った保険料は全額戻ります。この期間を10日や30日などに延ばしている会社もあります。ただし、クーリング・オフは加入を取りやめる仕組みであり、済んだ解約を取り消すことには使えません。
生命保険を途中解約するデメリット
生命保険を途中で解約すると毎月の保険料負担はなくなりますが、契約のタイプによって失うものが異なります。掛け捨て型では病気や万が一の保障を失い、貯蓄型では保障に加えて将来受け取るはずだったお金も失うことになります。
| 契約のタイプ | 主な保険 | 戻るお金 | なくなるもの |
|---|---|---|---|
| 掛け捨て型 | 定期保険、医療保険、収入保障保険など | 無いことが多い | 保障 |
| 貯蓄型 | 終身保険、養老保険、個人年金保険など | 解約返戻金を受け取れる。払込保険料の総額より少ない時期がある | 保障と、満期保険金など将来受け取るはずだったお金 |
解約返戻金は元本割れしやすい
貯蓄型保険の解約時に戻るお金を「解約返戻金(保険会社によっては「解約払戻金」や「解約返還金」とも呼びます)」といいます。解約返戻金は、払込保険料の総額を下回る元本割れになるのが一般的です。保険会社は保険料の一部を保険金の支払いや運営経費に充て、残りを積み立てているためです。加入からの年数が短いほど差が開き、加入して間もない時期に解約すると、ゼロやごくわずかなこともあります。
払込保険料の総額に対する解約返戻金の割合を「返戻率」といい、100%を下回ると元本割れです。従来型の終身保険の設計例では、加入5年目に解約すると払った保険料の3割ほどが目減りし、25年目でも1割ほど減ります。
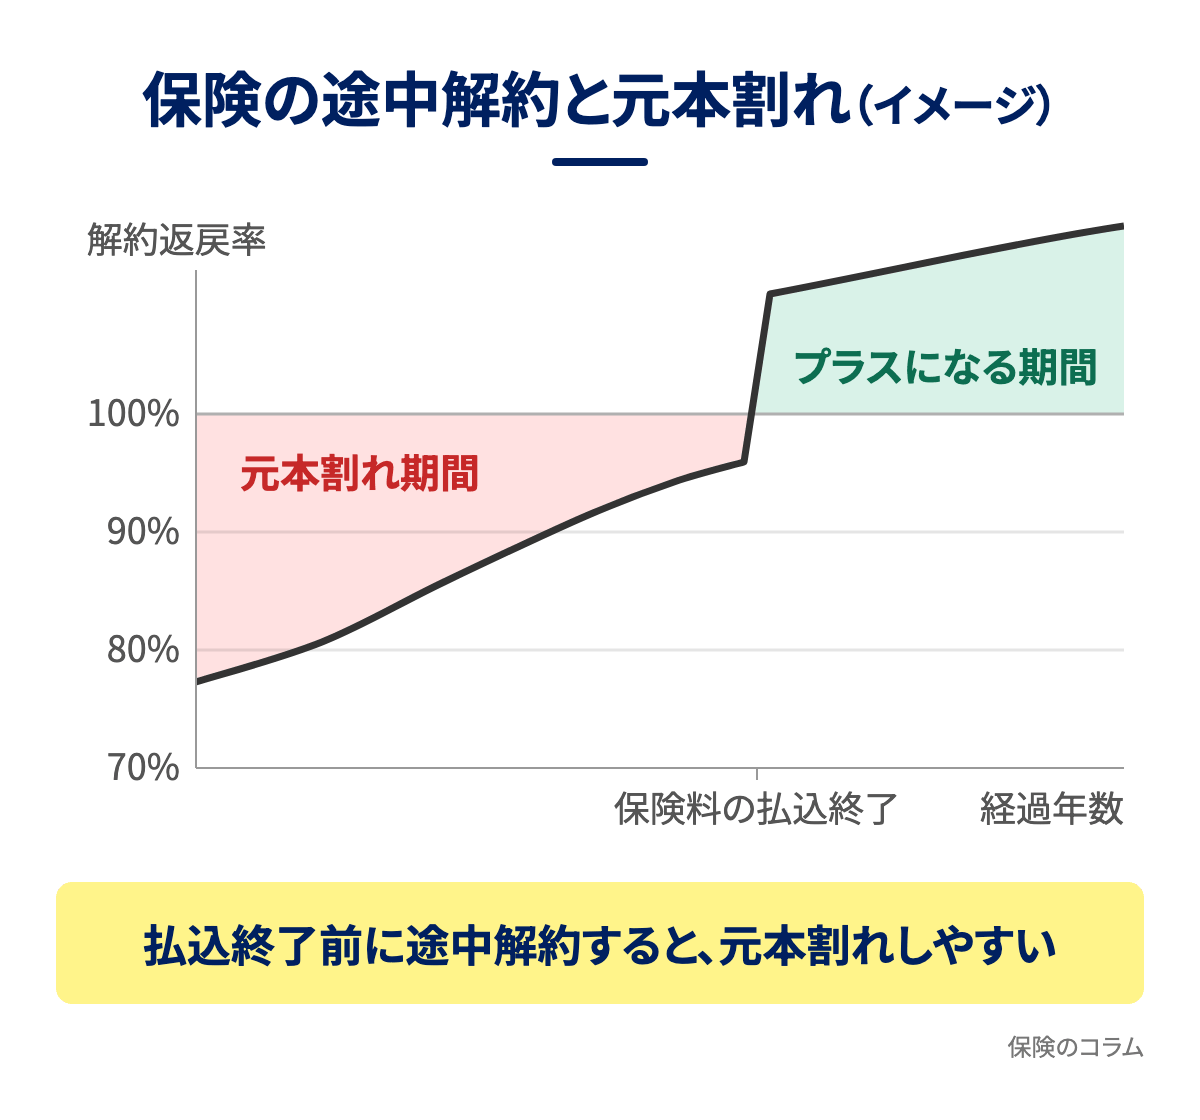
低解約返戻金型の終身保険は、払込期間中の解約返戻金が、加入年齢や保険金額、払込期間が同じ条件の従来型より低く設定されており、払った保険料の2〜4割ほどが目減りします。そのため、払込期間中に解約すると大きく元本割れします。自分の契約がこの型かどうかは、保険証券や「ご契約内容のお知らせ」の保険の種類=商品名の欄で確かめられます。商品名に「低解約返戻金型」と付いていることが多く、書かれていなければ契約先の保険会社に問い合わせればわかります。
外貨建て保険は円に換えたときの額が為替の動きで変動し、変額保険は運用の結果で解約返戻金が日々変わります。契約から一定期間内に解約すると積立金から解約控除が差し引かれる商品があり、外貨建て保険では円と外貨を換えるたびに為替の手数料もかかります。
特約も含めて保障がなくなる
主契約を解約すると、主契約に付けていた医療特約やがん特約なども同時に終了します。特約だけを残して主契約をやめることはできません。
反対に、特約だけを解約することはできますが、特約の種類によっては1つを外すと続けたいほかの特約も一緒に外れることがあります。死亡保障は不要でも医療保障は残したいときは、新しい医療保険に先に入ってから生命保険を解約します。
また、解約したあとは遺族年金などの公的な保障に頼る割合が増えますが、公的な保障だけで必要な額をすべてまかなえるとは限りません。特に自営業や個人事業主は会社員に比べて遺族年金が手薄になりやすいため、解約後の保障不足に注意が必要です。
入り直すと保険料が上がる・入れないこともある
生命保険の保険料は、加入するときの年齢や性別などで決まります。一度解約して将来同じ保障に入り直す場合、上がった年齢の分だけ保険料が高くなります。また、60歳で払い終える終身保険に30歳で入れば30年で払いますが、40歳で入ると20年で払うことになり、毎月の保険料は高くなります。
さらに、入り直すときはその時点の健康状態を改めて告知しなければなりません。通院中であったり健診で引っかかった項目があったりすると、加入を断られたり、特定の部位を保障しないなどの条件が付いたりすることがあります。
保険会社は、金利の情勢に合わせて予定利率(保険料を計算するときに見込む運用の利回り)を改定します。予定利率が下がると保険料は一般に上がるため、予定利率が高かった時期に入った契約は、いま入り直すより条件がよいことがあります。解約するとその条件は手放すことになります。
解約する前に確認すること
解約の手続きへ進む前に、戻ってくるお金の額と、今の保障がまだ必要かを確かめておきましょう。
解約返戻金はいくら戻ってくるか
おおよその額は、加入時に受け取った設計書や、毎年届く「ご契約内容のお知らせ」で確認できます。現時点の正確な額を知りたい場合は、担当者や保険会社のコールセンター、契約者専用ウェブサイトで確認しましょう。
金額がわかったら、返戻率も計算しておきましょう。返戻率は「解約返戻金 ÷ 払込保険料の総額 × 100」で算出し、100%を下回ると支払った総額より受け取る額が少ない元本割れとなります。
変額保険や外貨建て保険は額が日々変わるため、実際に受け取る額は手続きをした日の運用の結果や為替で決まります。
今の保障がまだ必要か
死亡保障は、残された家族の生活費や教育費をまかなうためのものです。子どもが小さいうちは大きな保障が必要ですが、子どもの独立や教育費の支払いが終わると必要な額は小さくなります。住宅ローンを完済して住まいの費用の負担が軽くなった時期や、配偶者に安定した収入がある場合も保障を減らしやすいタイミングです。
保険がなくても手元の資金で家族の生活費や自身の治療費をまかなえる十分な貯蓄があれば、保障の必要性はさらに下がります。必要な額は、家族が暮らしていくのに要るお金から、遺族年金などの公的な保障と貯蓄を引き、足りない分を保険で備えると考えます。また、医療特約などで入院や手術に備えている場合は、その保障が別の保険や貯蓄でまかなえるかも見ておきましょう。毎月の保険料が重すぎないかの目安としては、手取り収入の5〜10%に収まっているかを見る方法があります。
転職や独立で収入が不安定になった時期は、生活を守る保障の必要性がむしろ高くなります。
解約しない方がよいケース
現在の状況や契約内容によっては、解約を避けたほうがよいケースもあります。次のチェック項目に当てはまるものがないか確認してください。
- 健康状態に不安があると、入り直そうとしても加入を断られたり条件が付いたりすることがあります。
- 返戻率が100%に届く前の貯蓄型保険は、今やめると払込保険料の総額より少なく戻ります。設計書で、今と数年後の解約返戻金を比べましょう。
- 予定利率が高い時期や若いころに入った保険は、いま入り直すより保険料などの条件がよいことがあります。
- 乗り換え先の保障がまだ始まっていないうちに解約すると、保障のない期間ができます。
これらに当てはまる場合は、解約せずに保険料の負担を軽くする方法を検討しましょう。
保険料の支払いが厳しいときは?解約以外の方法
物価高や教育費の負担などで保険料の支払いが厳しくなっても、生命保険には契約を残したまま負担を抑える方法があります。主な方法は次のとおりです。
| 目的 | 方法 | 保障はどうなるか |
|---|---|---|
| 保険料を下げたい | 保険金額の減額 | 減らした分だけ小さくなって続く |
| 保険料を下げたい | 特約の解約 | 主契約は続く |
| 保険料の払い込みをやめたい | 払済保険 | 保険金額は小さくなり、特約はなくなる |
| 保険料の払い込みをやめたい | 延長保険 | 保険金額は同じで期間が短くなる。特約と貯蓄の機能はなくなる |
| 一時的にお金が要る | 契約者貸付 | そのまま続く |
減額は、死亡保険金を1,000万円から500万円に下げるなどして保険料を安くします。減らした部分は一部解約の扱いとなり、解約返戻金が出る場合があります。通常は告知や審査が不要ですが、減額できる幅には制限があります。減額は主契約・特約のどちらも対象です。主契約を減額しても医療特約などの特約は残せますが、主契約に合わせて特約の保障額も同時に減額される場合があります。
払済保険と延長保険は、どちらも解約返戻金のある保険で利用できます。払済保険は保障の期間が変わらず、延長保険は期間の短い定期保険に切り替わります。解約返戻金が少ない場合は利用できません。
一時的にお金が必要なときは、「契約者貸付」を利用する方法があります。保険料は下がりませんが、保障を残したまま、解約返戻金の一定の範囲内(商品により6〜9割)でお金を保険会社から借り入れられます。ただし利息がかかり、返済しないまま保険金を受け取る際は、その分が保険金や解約返戻金から差し引かれます。
一時的に保険料を払えない月は、解約返戻金から保険料を立て替える「自動振替貸付」で契約を維持できます(利息が発生し返済が必要)。また、積立部分を使って新しい契約に切り替える「契約転換」もありますが、告知が必要で、保険料は転換時の年齢で計算し直されます。使える制度や条件は保険会社によって異なるため、契約先の保険会社に問い合わせて確認しましょう。
\ かんたん5分 /
生命保険を解約するタイミング
解約に向くのは、貯蓄型保険の解約返戻金が増えた時期と、新しい保険の保障が始まったあとです。
貯蓄型保険の解約返戻金が増える時期
終身保険や養老保険などの貯蓄型の保険は、契約からの年数がたつほど解約返戻金が増えていきますが、払込保険料の総額を上回る時期は保険の型で違います。
低解約返戻金型の終身保険は、払込が終わった直後に払込保険料の総額に近い水準まで上がり、そのあと少しずつ増えていきます。一方、従来型の円建ての終身保険は、100%に届くまでに長くかかることがあります。100%に届くのを待つあいだも、払込期間中は保険料を払い続けなければなりません。自分の契約がいつ何%になるかは、契約時の設計書で確かめましょう。
また、教育費や住宅の購入資金など、使う目的を決めて貯めていた場合は、解約返戻金が目的の額に達したときに解約して使う方法があります。ただし、解約するとその時点で保障はなくなるため、保障がもう要らないかを考えてから解約しましょう。
新しい保険に乗り換えるとき
別の保険へ乗り換えるときは、今の保険を先に解約してはいけません。必ず「新しい保険に申し込む → 審査を通って契約が成立し、保障が始まる → 今の保険を解約する」という順番を守りましょう。
申し込んでから、保険会社の審査を経て契約が成立するまでには日数がかかります。先に解約すると、審査で断られたときや新しい保険の保障が始まるまでの間に、保障のない空白期間ができてしまいます。
がん保険などのように加入から3か月ほど保障されない待ち期間がある保険は、待ち期間が終わったときが保障の始まりになります。保険料が二重にかかる期間ができても、待ち期間が終わるまでは今の保険を続けましょう。また、同じ保険会社で見直すときは、新しい契約が成立した時点で古い契約を自動で解約する「条件付き解約」を用意している会社もあります。
生命保険の解約手続き
解約を申し出られるのは契約者本人で、家族が申し出ても受け付けられません。家族が代わりに手続きするには契約者本人の委任状が要り、受け付けるかどうかは保険会社によって違います。また、担当者に口頭で伝えたり、保険料の支払いを止めたりしただけでは解約になりません。支払いを止めたままにすると、猶予期間のあとに失効するか、解約返戻金のある契約では自動振替貸付で保険料が立て替えられます。
解約手続きの流れと必要書類
手続きの流れは次のとおりです。
- 契約者が保険会社に解約を申し出る(担当者、コールセンター、窓口、インターネット)
- 保険会社から解約請求書が届く
- 解約請求書に記入し、本人確認書類などと一緒に返送する
- 書類に不備がなければ解約が成立する
- 解約返戻金が指定口座に振り込まれる
入金は、書類が届いて不備がなければ、数営業日から1週間ほどが目安です。必要書類は、保険会社所定の解約請求書と本人確認書類が基本で、保険証券の提出を求める会社もあります。電話するときは「ご契約内容のお知らせ」などで証券番号を手元に控え、窓口に行くときは営業時間と持ち物を前もって確認しましょう。
保険証券をなくしたときは、保険会社に連絡すれば証券番号を確かめられます。証券がないまま解約できるかは、会社によって扱いが違います。年払いや半年払いで前払いした保険料は、2010年4月以降の契約であれば、解約後の期間に当たる分が戻ります。ただし、低解約返戻金型など戻らない商品もあります。解約返戻金の振込先は契約者本人名義の口座が基本で、名字が変わったときは追加の書類が必要です。
担当者に解約を言いづらいとき
解約は担当者を通さず、コールセンターや窓口に直接連絡して手続きできます。インターネットで手続きできる会社もあります。担当者を通せば訪問や書類手配を任せられる利点もありますが、気まずい場合は直接連絡しても差し支えありません。
手続きの際に理由を聞かれ、減額や払済保険など解約しないで続ける方法を案内されることがあります。解約すると決めているときは、案内を聞いたうえで、解約の手続きを進めたいと伝えましょう。理由は「家計を見直すため」のように短く答えれば足ります。続けるかどうかを決めるのは契約者です。
まとめ
生命保険はいつでも解約できますが、一度解約すると元には戻せません。特約も含めた保障を失い、入り直す際は年齢により保険料が上がったり健康状態によって入れなかったりします。また、解約返戻金が払込保険料の総額を下回って元本割れするケースも少なくありません。
解約を考えたら、まずは返戻率や今後必要な保障額を確かめましょう。保険料の負担が理由なら、減額や特約の解約、払済保険や延長保険、契約者貸付など、解約せずに負担を抑える方法も検討してください。
解約を決めたら、自分の契約の返戻率がいつ何%になるかを確かめてから時期を決めます。乗り換えるときは、新しい保険の保障が始まってから今の保険を解約します。手続きは契約者本人が行います。担当者に直接言いづらいときは、保険会社のコールセンターや窓口で手続きできます。
自分に合う保険、プロと確かめませんか?
全国73拠点の独立系保険代理店ファイナンシャルアライアンスの無料相談『保険ゲート』のFPが、必要保障額の試算から保険選びまでサポートします。
『保険ゲート』のFPが、保障額の試算から保険選びまでサポートします。
\ かんたん5分 /