生命保険と医療保険の違いは何でしょうか。生命保険が紛らわしいのは、医療保険を含む総称としても使われることがあるからです。ふだん「生命保険」と言えば、死亡保険のことだと考えると分かりやすくなります。
この記事では、生命保険と医療保険の違いを受け取る人・受け取るとき・受け取り方で整理します。そのうえで、扶養する家族の有無と働き方からどちらを先に考えるかを解説します。両方に入るなら、別々の契約にするか、死亡保険に医療の特約を付けて1つの契約にまとめるかも取り上げます。
生命保険と医療保険の違い
「生命保険」という言葉は、総称にも死亡保険にも使われます。広い意味の生命保険は、死亡保険や医療保険、介護保険、学資保険など、人の生死や病気・ケガに備える保険全体の総称です。ただし、医療保険と並べて比べる場合の「生命保険」は死亡保険を指すことが多いため、以下では「生命保険(死亡保険)」の意味で使います。
また、ここでいう「医療保険」は、国の制度である公的医療保険(健康保険)とは異なり、個人が任意で加入する民間の医療保険を指します。
生命保険(死亡保険)と医療保険の違いを、項目ごとに表にまとめました。
| 項目 | 生命保険(死亡保険) | 医療保険 |
|---|---|---|
| 目的 | 遺された家族の生活を支える | 自分の病気やケガの治療にかかる負担を軽くする |
| お金が出るとき | 被保険者の死亡時、または所定の高度障害状態に該当したとき | 病気・ケガで入院したときや手術を受けたとき |
| 受け取る人 | 契約で指定した受取人(家族) | 原則、被保険者本人 |
| 受け取り方 | 原則まとめて一度。支払われると契約が終わる | 入院日数や手術の回数に応じて。条件を満たすたびに受け取れる |
| 保険期間 | 定期と終身がある | 定期と終身がある |
| 保険料控除の枠(2012年1月1日以後の契約) | 一般生命保険料控除 | 介護医療保険料控除 |
| 受け取ったお金の税金 | 死亡保険金は相続税・所得税・贈与税のどれか | 給付金は非課税 |
保障内容と受け取り方
生命保険は、被保険者が亡くなったときや、所定の高度障害状態に該当したときに保険金が出ます。高度障害状態とは、両眼の視力を全く永久に失った状態や、常に介護が必要な状態など、約款で定める重い障害の状態のことで、何が当たるかは保険会社や商品の約款で決まります。生命保険の保険金は原則としてまとめて一度に受け取り、支払われると契約は終わります。なお、生命保険の一種の収入保障保険のように、保険期間が終わるまで保険金を年金形式で受け取る形もあります(毎月受け取る商品が多い)。
医療保険は、病気やケガで入院したときや手術を受けたときに給付金が出ます。通院の保障は、通院特約などで付け足します。入院給付金は入院1日あたりの額を契約時に決め、入院日数に応じて受け取ります。保険期間中であれば、条件を満たすたびに何度でも受け取れます。ただし、商品ごとに給付金が出る日数の上限(支払限度日数)があり、対象になる手術も保険会社や商品によって違います。
保険金・給付金の受取人
生命保険の受取人は、契約者が被保険者の同意を得て契約時に指定します。指定できるのは一般に配偶者や2親等以内の血族(父母・祖父母・子ども・孫・兄弟姉妹)ですが、複数人や内縁・事実婚のパートナーを指定できる商品もあります。なお、所定の高度障害状態に該当したときの保険金は被保険者本人が受け取ります。
一方、医療保険の給付金は、治療費に充てるため原則として被保険者本人が受け取ります。ただし、本人が請求できない特別な事情があるときは、あらかじめ決めた「指定代理請求人」が代わりに請求できます。指定できるのは一般に、戸籍上の配偶者・直系血族と、同居または生計を一にする3親等内の親族です。
保険期間(定期と終身)
生命保険にも医療保険にも、期間を区切る定期型と一生涯続く終身型があります。「終身保険」は一生涯の死亡保障、「終身医療保険」は一生涯の医療保険のことです。定期型は加入時の保険料が安いものの、更新時に年齢が上がるため保険料が高くなります。終身型は契約時の保険料のまま変わりません。
生命保険文化センターの2024年度調査で、2019年以降に民間の保険に入った2人以上世帯が直近に入った契約を見ると、医療保険は28.1%でした。その内訳は終身型15.6%・定期型12.5%で、終身型がやや多くなっています。死亡保障は、子育て中など必要な期間だけ定期保険で厚くする方法が、少ない保険料で大きな保障を持てる形です。終身保険は葬儀費用など一生のうちに必ず要るお金に備える使い方に向いており、定期保険より保険料が高くなります。
保険会社の公式サイトに載る保険料の例(2025〜2026年時点・月払)では、定期の医療保険(日額5,000円・期間10年)は30歳男性で月約765円ですが、40歳で更新すると、今の保険料率なら月約1,097円に上がります。同じ30歳男性で、定期保険(死亡保険金1,000万円・期間10年)は月約974〜1,068円です。終身保険(死亡保険金300万〜500万円)は月約7,881〜14,580円と割高です。終身保険の金額の幅は、保険金額(300万円と500万円)と保険料を払う期間(65歳まで・15年など)が例によって違うためです。
年末調整での保険料控除
生命保険や医療保険の保険料は、生命保険料控除として所得税や住民税の計算時に所得から差し引けます。
2012年1月1日以後の契約における生命保険料控除は、「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3つの枠からなります。生命保険の保険料は一般生命保険料控除、医療保険の保険料は介護医療保険料控除の枠に入ります。所得税では、計算から差し引ける額の上限は各枠4万円で、3つの枠の合計で12万円です。なお、2026年分・2027年分の所得税に限り、その年の12月31日時点で23歳未満の扶養親族がいる人は、一般生命保険料控除の上限が6万円になります。この場合も、3つの枠の合計の上限12万円は変わりません。
2011年12月31日以前の契約(旧契約)では枠の分け方が違い、医療保険の保険料も一般生命保険料控除の枠に入ります。旧契約の枠の上限は所得税で5万円です。新しい契約と旧契約の両方がある場合も、3つの枠の合計の上限は12万円です。
会社員は年末調整で、保険会社から届く保険料控除証明書をもとに申告書に記入します。自営業者は確定申告で申告します。会社員も確定申告をすれば、申告を忘れた年の分も5年以内なら後から控除を受けられます。
受け取った保険金・給付金の税金
受け取ったお金にかかる税金も、両者で扱いが異なります。医療保険の給付金は非課税です。死亡保険金の税金は、亡くなった人・保険料を払っていた人・受取人が誰かで決まります。亡くなった人が自分で保険料を払っていた場合は相続税、受取人が自分で保険料を払っていた場合は所得税、3人がすべて違う場合は贈与税の対象です。相続税の対象になる死亡保険金を相続人が受け取る場合は、「500万円×法定相続人の数」の非課税枠があります。
生命保険(死亡保険)とは
生命保険は、被保険者の死亡時や所定の高度障害状態に該当したときに保険金が出る保険で、遺族の暮らしを支えるために入ります。保険金は、遺族の生活費、子どもの教育費、葬儀費用やお墓の費用などに充てられます。自分の病気やケガの入院・手術の費用は、生命保険からは出ません。
死亡保険金の額を決める目安を必要保障額と呼びます。必要保障額は、末の子が生まれたときをピークに、子どもが育つにつれて小さくなります。
生命保険と遺族年金の関係
一定の要件を満たすと、公的年金から遺族年金(遺族基礎年金・遺族厚生年金)が出ます。必要保障額は、遺族の暮らしにかかるお金から、遺族年金・配偶者の収入・勤務先の死亡退職金・貯蓄で賄える分を差し引いた額になります。そのため、貯蓄で家族が暮らしていける場合や、配偶者などの収入で生活が成り立つ場合は、生命保険の必要性は小さくなります。
遺族年金の額は、亡くなった人の働き方や子どもの人数で変わります。遺族基礎年金を受け取れるのは、子のある配偶者と子です。子がいない配偶者は遺族基礎年金を受け取れません。例として、子が2人いる配偶者が受け取る遺族基礎年金は年1,334,900円が目安です。額の内訳は、2026年4月分から年847,300円に子の加算額を足した額です。子の加算額は1人目・2人目が各243,800円、3人目以降が各81,300円となっています。ここでの子は、18歳になった年度の3月31日までの子か、20歳未満で障害等級1級・2級の子で、子がこの年齢を過ぎると受け取れなくなります。
会社員・公務員だった人が亡くなると、遺族厚生年金が上乗せされます。遺族厚生年金は、亡くなった人の老齢厚生年金(報酬比例部分)の4分の3で、在職中に亡くなった場合は加入期間が25年未満でも25年とみなして計算します。自営業の人の家族は、受け取れる遺族年金が遺族基礎年金だけになり、子がいない場合は遺族基礎年金も出ないため、会社員の家族より遺族年金が少なくなりやすいです。ただし、国民年金の保険料を納めた期間が10年以上あれば、結婚して10年以上の子のない妻にも、60〜65歳の間は寡婦年金が出ます。寡婦年金を受け取らない遺族には、納めた期間が3年以上なら死亡一時金(12万〜32万円)が出ます。
遺族の暮らしに要るお金には、住宅ローンの返済もあります。住宅ローンの多くには団体信用生命保険(団信)が付いていて、ローンの契約者が亡くなると残りのローンが完済されます。団信が付いていれば、住宅ローンの残りを死亡保険金で用意する必要はありません。ただし、夫婦それぞれがローンを組むペアローンでは、通常の団信だと亡くなった人の分だけが完済され、遺された側の返済はその外になります(二人分が完済される夫婦向けの団信を扱う銀行もあります)。
生命保険(死亡保険)の主な種類
生命保険は、保障が続く期間と、満期保険金や解約返戻金があるかによって種類が分かれます。
- 定期保険は、「10年」「60歳まで」のように決めた期間だけ死亡保障があります。満期保険金も解約返戻金も基本的にありません。子育て中や住宅ローンを返している間など、一定の期間に大きな保障を持ちたい人に使われます。
- 収入保障保険は、定期保険の一種で、亡くなったあと保険期間が終わるまで、保険金を年金形式で受け取ります(毎月受け取る商品が多い)。期間の終わりに近いほど受け取る総額は少なくなり、一括で受け取ると総額は年金形式より少ないです。最低保証(2年・5年など)の分は、満了が近くても受け取れます。遺族の毎月の生活費に充てたい人に使われます。
- 終身保険は、一生涯の死亡保障で、いつ亡くなっても保険金が出ます。解約すると解約返戻金を受け取れますが、契約してすぐに解約すると返戻金はわずかか、まったくありません。葬儀費用や相続への備え、老後の資金づくりに使われます。
- 養老保険は、決めた期間中に亡くなると死亡保険金が、満期まで生きていると同じ額の満期保険金が出ます。大きな死亡保障を持つより、教育資金や老後資金を積み立てる目的で使われることが多いです。
医療保険とは
医療保険は、病気やケガで入院したり手術を受けたりしたときの給付金で、自分の治療にかかる負担を軽くする保険です。特約(主契約に付け足す保障)で、通院や先進医療などの保障を足せます。
医療保険と公的医療保険(高額療養費制度)の関係
日本は国民皆保険制度がとられており、生活保護を受けている人を除き、全員が何らかの公的医療保険に加入しています(生活保護の間は医療扶助で医療を受けます)。病気やケガで医療機関を受診した際に窓口で払うのは原則3割(年齢により1〜3割)です。
さらに、治療費が高額になった場合でも「高額療養費制度」が利用できます。1か月の自己負担額が上限を超えたときは、超えた分があとから払い戻される仕組みです。上限額は年齢や収入によって決まります。たとえば、70歳未満で年収約370万〜510万円の人が1か月に医療費100万円の治療を受けた場合、自己負担は約9.3万円が目安です(2026年8月からの制度)。
このように公的医療保険の手厚い保障がありますが、高額療養費制度ですべての費用をまかなえるわけではありません。たとえば、個室や少人数部屋を希望したときの差額ベッド代は全額自己負担です。入院中の食事代も、1食あたり550円(一般的な所得の人の場合。2026年6月から)を自己負担します。やむを得ない場合を除いて通院にかかる交通費も公的医療保険では出ません。また、先進医療の技術料も公的医療保険の対象外で全額自己負担となり、たとえば先進医療として行う陽子線治療では1件あたり平均約278万円かかります(厚生労働省・令和7年度実績報告)。なお、前立腺がんや小児がんなど一部のがんの陽子線治療は公的医療保険の対象です。
生命保険文化センターの調査では、過去5年以内に入院し自己負担があった人の負担額は、1回の入院で平均約18.7万円、1日あたり平均約2万4,300円となっています(2025年度調査)。この額は、治療費の自己負担に差額ベッド代や食事代、交通費などを含めた金額です。治療費の自己負担が上限までに抑えられても、差額ベッド代や食事代などの対象外の費用が加わり、入院が月をまたぐと上限も月ごとにかかるため、1回の入院の自己負担は上限の目安より大きくなります。
医療保険の主な種類
医療保険は、保障期間の違いで「終身医療保険」と「定期医療保険」に分かれます。
終身医療保険は一生涯の保障で、老後の医療費まで備えたい人に使われます。保険料の払い方には、一生払い続ける「終身払」と、決めた年齢で払い終える「短期払」があります。一方の定期医療保険は、10年や「60歳まで」など期間を区切る保障です。当面の保険料を抑えて子育て期などに備えられますが、更新できる年齢の上限は商品によって決まっています。
また、特定の病気に備える保険もあります。がんに絞って診断給付金や治療費に備える「がん保険」や、がん・急性心筋梗塞・脳卒中で所定の状態になったときに一時金が出る「三大疾病保険」が代表例です。さらに、乳がんや子宮筋腫、帝王切開などの妊娠・出産のトラブルに給付金を上乗せする「女性向けの医療保険」もあり、特約で付ける形が一般的です。
生命保険と医療保険のどっちに入るべき?
生命保険と医療保険は備える相手が違う別の保障なので、必要なら両方に入ります。ただし両方に入るほど保険料が増えるため、どちらを先に考えるかを決めておきます。
まず、扶養する家族がいれば生命保険から、いなければ医療保険から考えます。働き方(自営業・フリーランスか会社員か)は、どちらをどれだけ厚くするかに関わります。自営業・フリーランスは公的な保障が会社員より薄いためです。
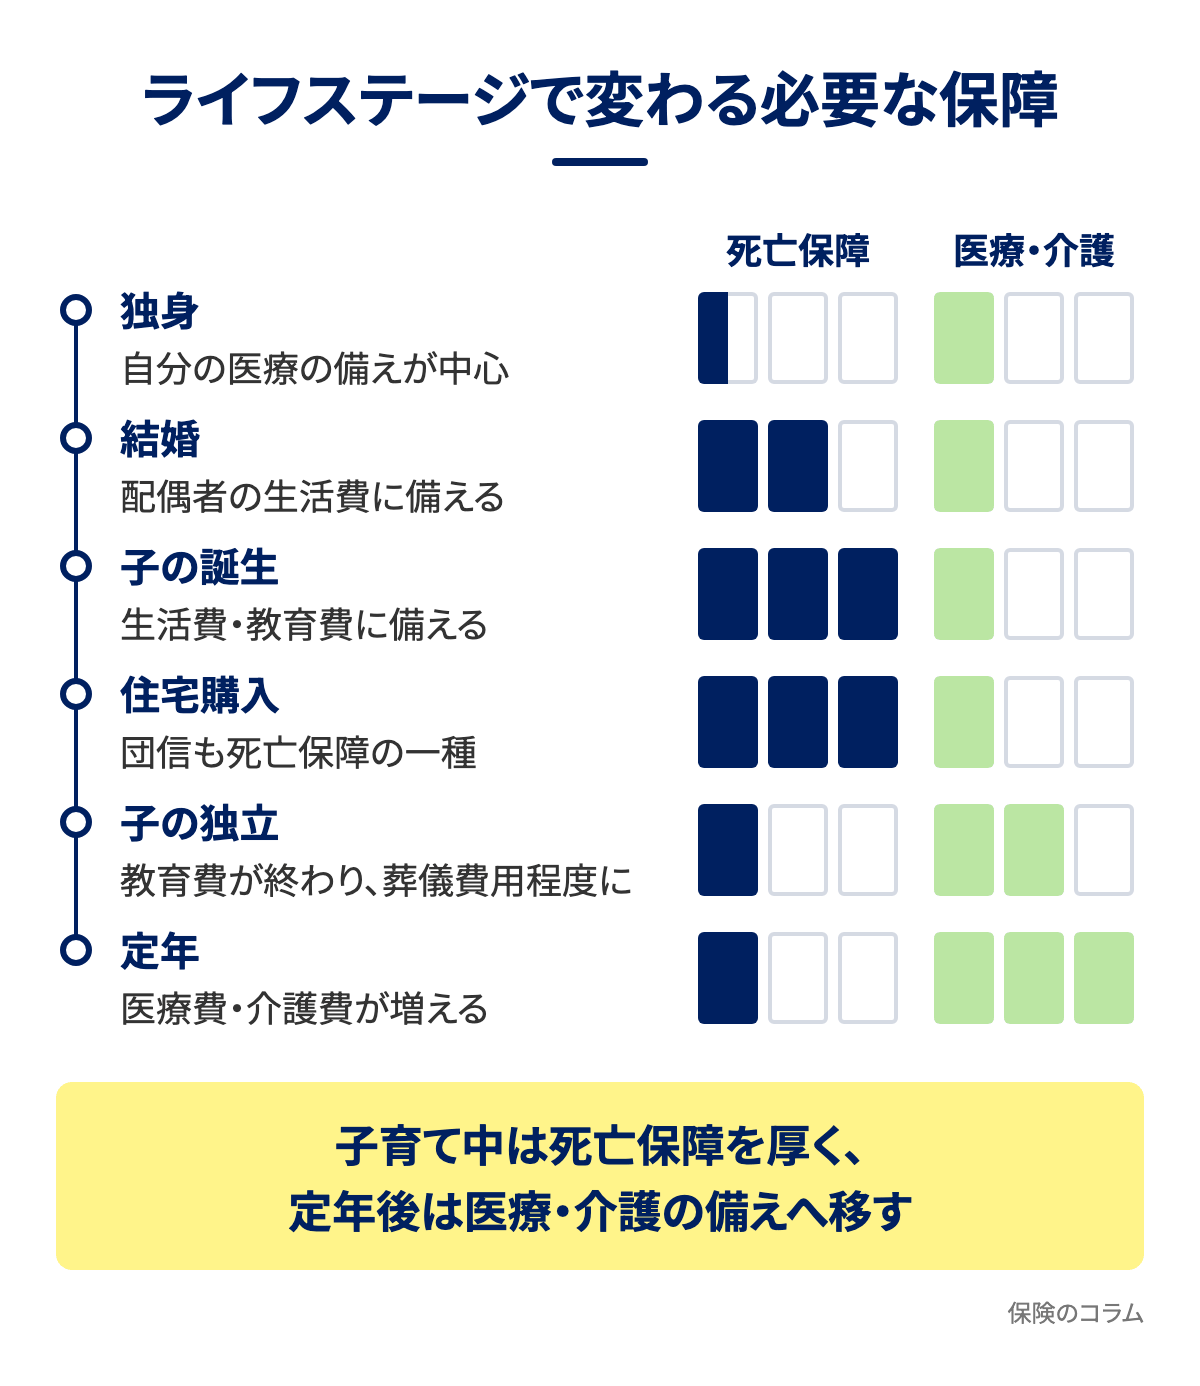
ライフステージの目安では、20〜30代の独身期は医療保険から考え、結婚や出産を機に生命保険(死亡保険)の必要性が高まります。子どもが独立した50代以降は、大きな死亡保障を減らし、医療保険は老後まで続ける見直しどきです。
生命保険を優先したほうがよい人
家計を一人で支えている人や扶養する配偶者・子どもがいる人は、生命保険を優先します。特に小さい子どもがいる家庭は独立までの生活費や教育費を残すため、万が一のときに保険金で遺族の暮らしを支える必要があります。
また、扶養家族がいる自営業・フリーランスの人は遺族年金が遺族基礎年金だけになり、不足額が大きくなりやすいため優先度が高くなります。ペアローンを組んでいて、通常の団信のため自分が亡くなっても配偶者の分の返済が続く人も、生命保険での備えが必要です。一方、共働きで子どもがいない夫婦や、貯蓄や家族の収入だけで暮らせる場合は必要性が小さくなります。
なお、治療費を貯蓄で払える人は生命保険に予算を回せます。
医療保険が向いている人
扶養する家族がいない独身の人や、貯蓄が少なく入院・手術の費用を手元で払うのが難しい人は、医療保険が向いています。差額ベッド代や先進医療など、公的医療保険の対象外となる費用に給付金で備えたい人にも適しています。
また、自営業・フリーランスの人は、家族の有無にかかわらず医療保険を厚めに考えます。会社員の健康保険にある傷病手当金は、自営業・フリーランスの人が入る国民健康保険では法律上の必須の給付ではなく、市町村の国保では支給されていません。有給休暇もなく、病気やケガで働けない間の収入の支えがありません。治療費まで貯蓄から持ち出すと日々の生活費が苦しくなりやすいためです。
なお、医療保険に申し込むときは健康状態や病歴の告知が必要で、持病があると希望どおりに入れないことがあります。告知の項目を減らした引受基準緩和型(限定告知型)の医療保険もありますが、一般の医療保険より保険料が高く、一定期間は給付が減るなど保障が限られる商品もあります。
医療保険は入る年齢が上がるほど保険料が高くなります。病気のあとは入りにくくなることがあり、妊娠中でも申し込めますが、その妊娠・出産での帝王切開は保障されない条件が付きます。帝王切開での出産を予定していると申し込めない保険もあります。そのため、健康なうちに検討します。
\ かんたん5分 /
医療保険と生命保険をセットで入る方法
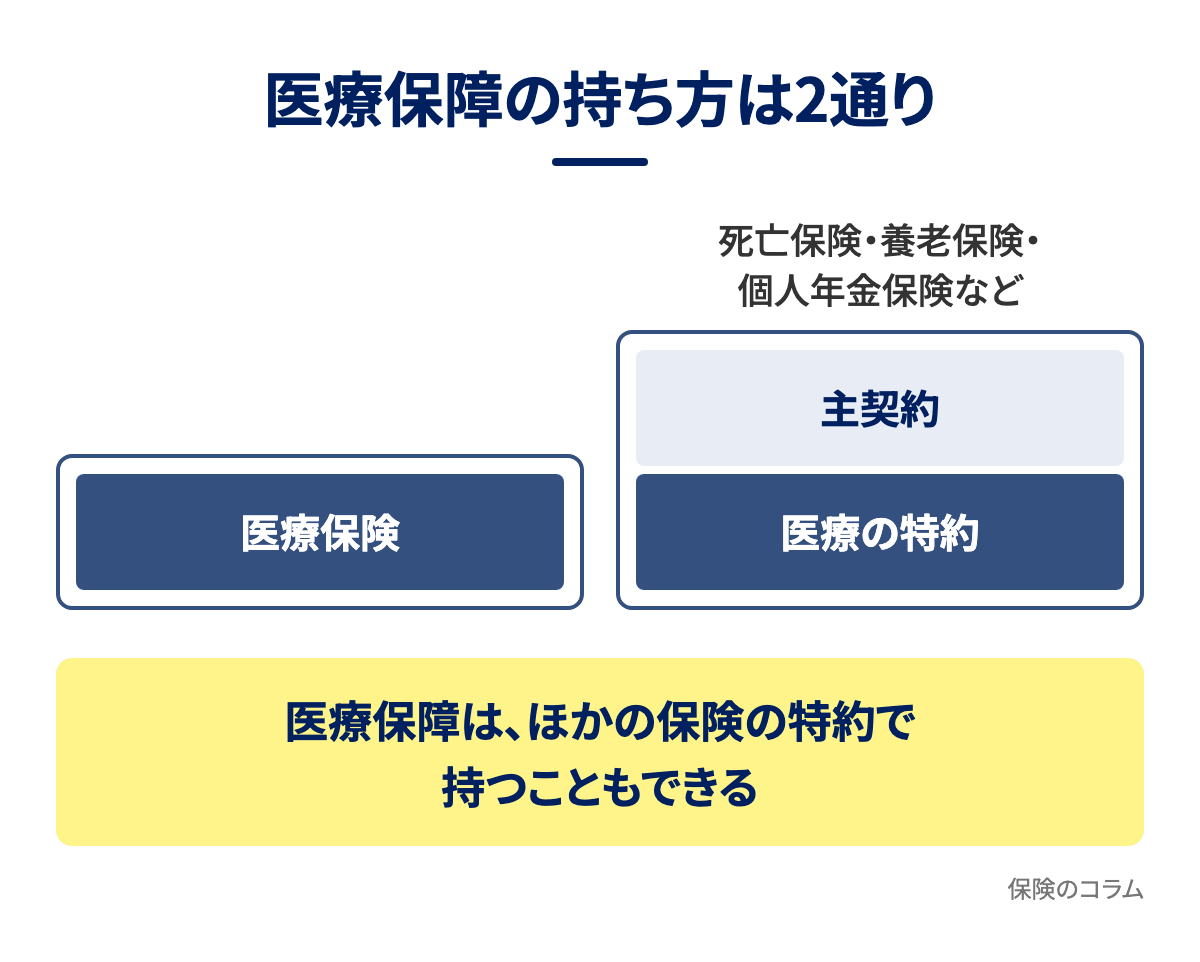
病気やケガと、亡くなったときの両方に備えるには、生命保険と医療保険をセットで準備します。入り方には、2つの保険にそれぞれ加入する形と、特約を付けて1つの契約にまとめる形があります。特約は、主契約(メインの保障)に付け足すオプションの保障です。単に「生命保険」と呼ばれる契約に、特約で医療の保障が含まれていることもあります。
選ぶ手がかりは、将来の見直しやすさです。主契約を解約すると、付けていた特約も一緒に無くなります。そのため、子どもの独立後などに死亡保障を減らす・やめる見込みがあり、医療の保障は一生持ちたい人は、別の契約にしておくと死亡保障だけを見直せます。一方、手続きを1つで済ませたい人は特約でまとめる形が向いています。
生命保険と医療保険に別々に加入する
生命保険と医療保険を、別々の商品としてそれぞれ契約する形です。たとえば、手厚い死亡保障が要る子育て中は定期保険で備え、病気やケガによる入院や手術には医療保険で備えるといった組み合わせがあります。
広い意味の生命保険は損害保険と違い、保障が重なっても複数の契約からそれぞれ保険金や給付金を受け取れます。ただし、重なりが多すぎると契約の審査で不利になることや、妥当性を疑われて解除されることがあります。
生命保険に付ける医療保障の特約
死亡保険に、入院時に給付金が出る特約(疾病入院特約など)を付けると、1つの契約で入院の給付金にも備えられます。医療の特約は、死亡保険のほか、養老保険や個人年金保険などに付けられる商品もあり、付けられる特約は保険会社や商品によって異なります。ただし、死亡保障を見直して主契約を解約すると、医療の保障も一緒に無くなります。また、2012年1月1日以後の契約では、死亡保険に付けた医療の特約の保険料は、特約の保障内容に応じて介護医療保険料控除の枠に入ります。
まとめ
生命保険と医療保険は、誰のためのお金かという目的と、誰が・いつ・どう受け取るかの受け取り方が根本的に異なります。生命保険は万が一のときに遺された家族が保険金を受け取る備えであり、医療保険は病気やケガをしたときに自分自身が給付金を受け取る備えです。
先に備えるのは、扶養する家族がいる人なら遺された家族の暮らし、いない人なら自分の治療費です。自営業か会社員かといった働き方によっても公的な保障の厚さが異なるため、備えるべき保障の厚みも変わります。
生命保険の保険金は、遺族の暮らしに要るお金から遺族年金や貯蓄などで賄える分を引いた額で考えます。医療保険は、高額療養費制度で戻らない費用や貯蓄で払いにくい分に備える額を目安にします。別々に加入するか特約でまとめるかの組み合わせは、死亡保障を見直す見込みで選びます。
自分に合う保険、プロと確かめませんか?
全国73拠点の独立系保険代理店ファイナンシャルアライアンスの無料相談『保険ゲート』のFPが、必要保障額の試算から保険選びまでサポートします。
『保険ゲート』のFPが、保障額の試算から保険選びまでサポートします。
\ かんたん5分 /