万一のときの保障を持ちながら、教育資金や老後資金など将来使うお金も準備したい。そう考えたときの選択肢の1つが、生命保険の貯蓄型(積立型)です。ただし、払った保険料がすべて積み立てられるわけではなく、入る前に知っておきたい注意点もあります。この記事では、貯蓄型の仕組みと掛け捨て型との違い、メリット・デメリット、NISA・iDeCoとの比べ方、選ぶときに確かめる点を解説します。
生命保険の貯蓄型(積立型)とは
生命保険は、貯蓄性の有無によって「貯蓄型」と「掛け捨て型」の2つに大きく分けられます。貯蓄型保険は「積立型保険」とも呼ばれる、掛け捨てではない保険です。死亡や保険会社が定める高度障害状態などに備える保障を持ちながら、まとまったお金を受け取れるのが特徴です。払った保険料の一部は積立金に回り、保険会社によって運用されます。
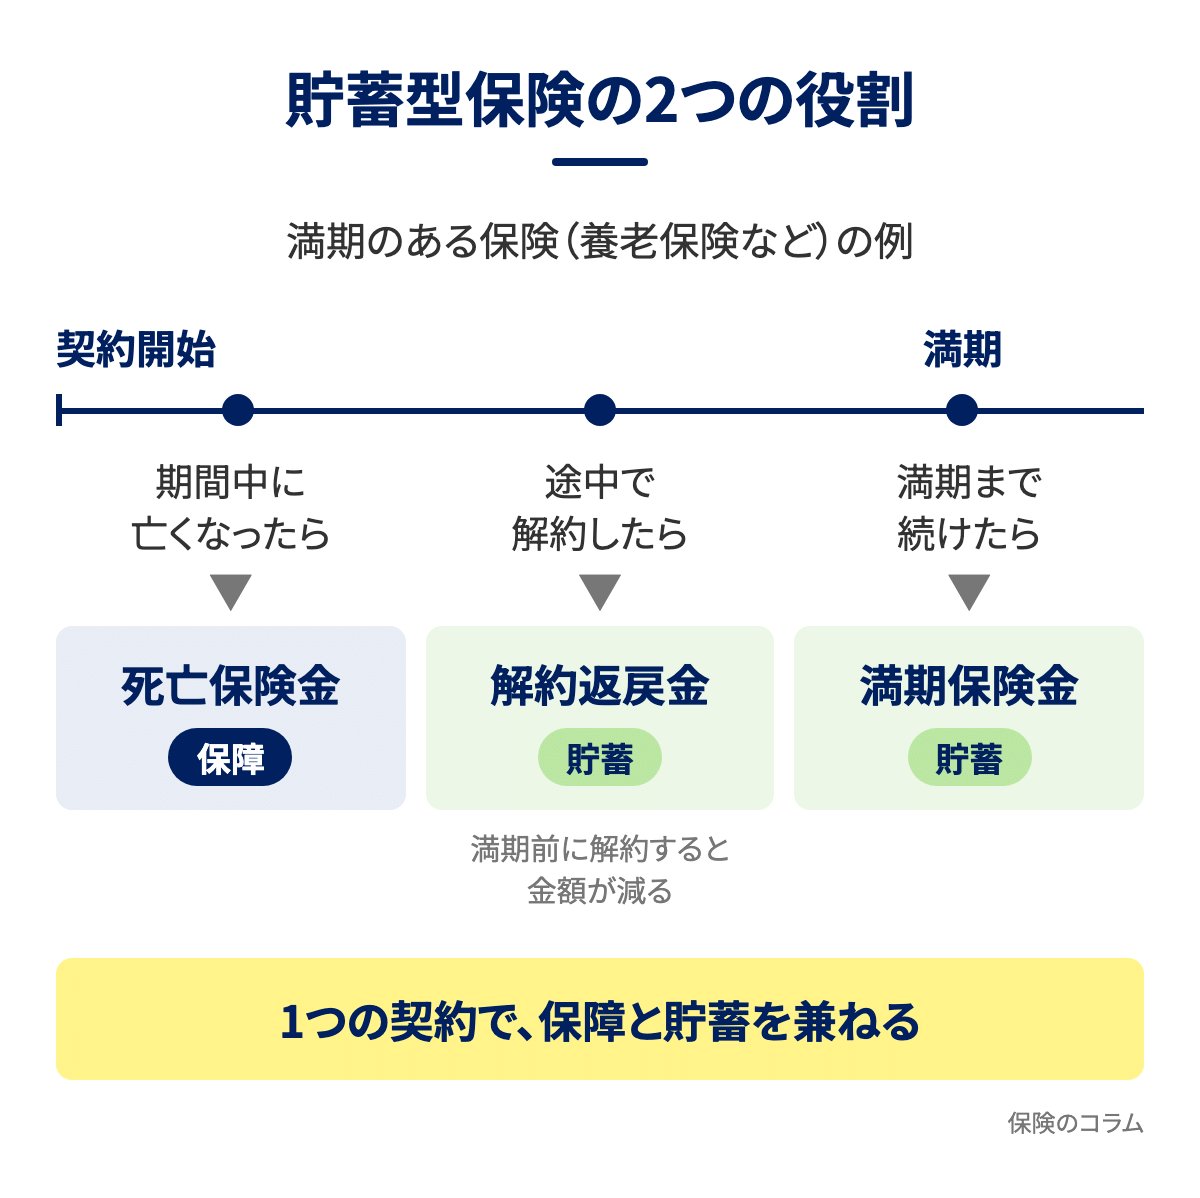
お金の受け取り方には、主に「満期保険金」と「解約返戻金」の2種類があります。満期保険金は保険期間が満了して満期を迎えたときに受け取るお金で、解約返戻金は契約を途中でやめたときに戻ってくるお金です。
貯蓄型の保険料の仕組み
毎月払い込む保険料は、銀行の預金のように全額がそのまま貯蓄に回っているわけではありません。
掛け捨て型の保険料は、万が一の死亡保険金などに充てる「死亡保険料(保障の費用)」と、保険会社の運営経費に充てる「付加保険料」の2つで成り立っています。
貯蓄型保険の保険料は、この2つに加えて、満期まで生きていたときの満期保険金や解約返戻金に充てる「生存保険料」が含まれています。満期まで契約を続ければ、積み立てられた生存保険料が満期保険金として手元に戻る仕組みです。
ここで注意したいのは、死亡保険料と付加保険料の2つは、満期まで続けても戻らないという点です。貯蓄型保険であっても掛け捨ての部分が含まれています。支払った保険料の全額が自分のために積み立てられているわけではないことを理解しておきましょう。
掛け捨て型との違い
貯蓄型保険と掛け捨て型保険の違いを、項目ごとに表にまとめました。
| 項目 | 貯蓄型保険 | 掛け捨て型保険 |
|---|---|---|
| 保険期間 | 定期のものと終身のものがある | 定期のものが多い |
| 解約返戻金 | ある | 一般にない。あっても少額 |
| 満期保険金 | 満期のある商品で受け取れる | 一般にない |
| 保険料 | 同じ保障なら割高 | 同じ保障なら割安 |
| 契約者貸付(解約返戻金の範囲でお金を借りる制度) | 利用できる商品がある | 一般に利用できない |
| 代表的な保険 | 終身保険・養老保険・個人年金保険・学資保険 | 定期保険・収入保障保険・医療保険・がん保険 |
2つの型の大きな違いは、解約返戻金や満期保険金があるかどうかです。掛け捨て型にも解約返戻金が出る商品は一部ありますが、貯蓄型に比べて少額で、早い時期に解約した場合はないか、ごくわずかにとどまります。
また、同じ保障額であれば、貯蓄型保険のほうが保険料は割高になります。一方、掛け捨て型は手頃な保険料で大きな保障を備えられ、保険期間の満了時にライフステージに合わせて保障内容を見直しやすいメリットがあります。
貯蓄型の生命保険の主な種類
貯蓄型保険は、受け取れるお金や備える目的によって主に4つの種類に分かれます。
| 種類 | 受け取れるお金 | 主な目的 |
|---|---|---|
| 終身保険 | 亡くなったときの死亡保険金、解約したときの解約返戻金 | 一生涯の死亡保障と、解約返戻金による資金づくり |
| 養老保険 | 亡くなったときの死亡保険金、満期まで生存したときの満期保険金(両者は同額が一般的) | 一定期間の保障と貯蓄 |
| 個人年金保険 | 決めた年齢からの年金、受取開始前に亡くなったときの死亡保険金 | 老後の生活資金 |
| 学資保険 | 進学時期に合わせた祝金と満期保険金 | 子どもの教育資金 |
終身保険
終身保険は満期がなく、解約しない限り保障が一生涯続く保険です。万一の死亡保障を確保しつつ、必要に応じて途中で解約し、解約返戻金を老後資金などに充てる使い方ができます。
保険料の払い方には、一生涯払い続ける「終身払」、決めた年齢で払い終える「有期払」、一括で払い込む「一時払」があります。終身保険の解約返戻金は、払込期間中に解約すると払込総額を下回ることがほとんどで、払込みが終わったあとも年数がたつにつれて増え、払込総額を上回っていきます。払込期間を短く設定するほど解約返戻金が払込総額を超える時期は早まります。
養老保険
養老保険は、保険期間中に亡くなれば死亡保険金、満期まで生存していれば満期保険金を受け取れる保険です。両者は同額に設定されるのが一般的で、一定期間の保障と貯蓄を兼ね備えられます。ただし、いずれのケースでも満額が支払われる仕組み上、終身保険よりも保険料が割高になりやすい保険です。
個人年金保険
個人年金保険は、公的年金に上乗せする老後の生活資金を準備するための保険です。保険料は契約時に決めた年金の受取開始年齢まで払い込み、その年齢から年金を受け取ります。年金の受取開始前に亡くなった場合は、それまでに払い込んだ保険料と同程度の死亡保険金が支払われるのが一般的です。
学資保険
学資保険は子どもの教育資金を準備する保険で、満期は17歳・18歳・22歳など、商品によって選べます。進学時期に合わせて祝金や満期保険金を受け取れます。契約者である親が亡くなるなどした場合に以後の保険料が免除され、予定どおり保険金を受け取れる商品が多いのも大きな特徴です。ただし、親の既往歴によっては保険料の免除がついた商品に入れないことがあります。
仕組みに特徴のあるタイプ
「低解約返戻金型」は、払込期間中の解約返戻金を低く抑える代わりに保険料を割安にした保険です。払込期間中に途中解約すると、通常の保険よりもさらに解約返戻金が少なくなります。
また、受取額が契約時に決まる円建ての利率固定型のほか、運用の成果に応じて保険金額が増減する「変額保険」や「外貨建て保険」もあります。これらは利率固定型とは別のリスクを確かめる必要があります。このほか、解約返戻金のある介護保険もあります。
掛け捨て型と貯蓄型を組み合わせた定期保険特約付終身保険という商品もあります。一生涯の保障がある終身保険をベースにし、保障を手厚くしたい一定の年数だけ定期保険を特約で上乗せする仕組みです。
貯蓄型保険のメリット
貯蓄型保険には、万が一の保障を持ちながら計画的にお金を準備できるメリットがあります。また、解約せずにお金を借りられる契約者貸付を利用できる点も大きな特徴です。
保障を得ながら計画的に貯められる
貯蓄型保険は、万が一の死亡などの保障を持ちながら、解約返戻金や満期保険金でお金を準備できるのが大きなメリットです。
一般に、契約からの期間が長いほど解約返戻金は増えます。保険の種類や解約の時期によっては、払込総額より多く受け取れることもあります。受取時期を選べる商品なら、教育資金や老後資金、住宅購入資金など、使う時期に合わせて準備できます。
また、貯蓄型保険の保険料は口座振替で自動的に引き落とされ、勤務先の給与から差し引いて払う方法(団体扱)もあります。預金と違って気軽に引き出せないため、貯金が続かない人でも計画的に貯めやすいのが特徴です。
さらに、払った保険料は生命保険料控除の対象になり、1年間の払込保険料に応じた額を所得から差し引けるので、所得税と住民税が軽くなります。掛け捨て型の保険料も同じ控除の対象です。
契約者貸付を利用できる
契約者貸付は、その時点の解約返戻金をもとに、決められた範囲で保険会社から借り入れできる制度です。解約しないので、保障を続けたまま資金を用意できます。借りられるのは解約返戻金の一定範囲内で、上限の割合は保険会社や契約内容で異なります。審査はなく、返済は保険期間中ならいつでもよい場合が一般的です。
ただし、借りたお金には利息がかかります。返済が終わる前に保険金を受け取るときや満期・解約を迎えたときは、借りた額と利息が差し引かれます。借りた額と利息の合計が解約返戻金を超えると、契約が失効することもあります。一時的に資金が足りず、少し待てば家計が戻る場合に限って使うのが目安です(商品によっては使えない場合もあります)。
保険料が一時的に払えないときに解約返戻金の範囲内で保険会社が保険料を立て替える「自動振替貸付」という制度もあり、これにも利息がかかります。会社や商品によっては使えないこともあります。
貯蓄型保険のデメリット
貯蓄型保険は、掛け捨て型よりも保険料が高く、途中で解約すると払った額を下回ることがあります。また、利率固定型はインフレに弱いというデメリットもあります。
掛け捨て型より保険料が高め
貯蓄型保険は、掛け捨て型と同じ保障内容なら保険料が割高になります。将来の満期保険金や解約返戻金に充てる積立金が上乗せされるためで、特約などを必要以上に付けるとさらに負担は重くなります。
公益財団法人 生命保険文化センターの例で比べます。30歳で契約し、死亡保険金1,000万円、保険料を払い込む期間は60歳までの30年という同じ条件です。
| 項目(男性) | 定期保険 | 終身保険 | 養老保険 |
|---|---|---|---|
| 月々の保険料 | 3,600円 | 2万7,700円 | 2万9,900円 |
| 払込総額 | 128万円 | 996万円 | 1,075万円 |
| 60歳のときに受け取るお金 | 0円 | 60歳で解約した場合の解約返戻金904万円 | 満期保険金1,000万円 |
この例では保険料の差が大きいだけでなく、受け取るお金も払込総額に届きません。終身保険は60歳で解約すると解約返戻金904万円で払込総額996万円を下回り、養老保険も満期保険金1,000万円が払込総額1,075万円を下回ります。定期保険と養老保険は60歳満了、終身保険は60歳で解約しなければ保障が一生涯続きます。なお、この例は60歳で払込みが終わった時点で解約した場合の額であり、終身保険の解約返戻金は払込みが終わったあとも年数がたつにつれて増えていきます。女性の月々の保険料も、定期保険の2,800円に対し、終身保険は2万6,900円、養老保険は2万9,700円と大きく異なります。
特に子育て期に必要な数千万円の死亡保障を、すべて貯蓄型保険だけで持とうとすると、毎月の保険料が重くなります。払い続けられなくなり、保障が要る時期の前に解約する結果になりかねません。なお、すでに契約している場合は、保障額を減らす「減額」で保険料を抑えることもできます。
途中解約すると元本割れのおそれがある
貯蓄型保険を途中で解約すると、解約返戻金が払込総額を下回る「元本割れ」のリスクがあります。契約して間もない時期の解約では、保険料の一部が保険金の支払いや保険会社の経費に充てられ、積立金もまだたまっていないため、戻るお金はゼロかごくわずかです。
貯蓄型保険は、長く続けることを前提にした契約です。解約返戻金が払込総額を上回るまでの期間は、商品や払込期間、加入したときの年齢によって変わります。急に現金が必要になっても預金のように引き出せず、元本割れを覚悟して解約するか、利息を払って契約者貸付を使うことになります。
解約すれば保障も終わるため、まずは設計書や保険会社への問い合わせで、その時点の解約返戻金が払込総額を下回っていないかを確かめます。家計が苦しい場合は、保障額を減らす「減額」で保険料を下げられるか、保障を続けたままお金を用意できる契約者貸付が使えないかも確かめましょう。
利率固定型はインフレに対応しにくい
受取額が契約時に決まっている利率固定型は、物価が上がるインフレに弱い点もデメリットです。物価が上がるとお金の価値が実質的に目減りするため、10年・20年先の受取時に買えるものが減ってしまうおそれがあります。
また、利率固定型では、契約後に世の中の金利が上がっても既契約の利率は上がりません。予定利率は、保険料を計算するときに将来の資産運用の収益をあらかじめ見込んで保険料を割り引く際に使う利率です。2024年末以降、長期金利の上昇により多くの生命保険会社が予定利率を引き上げていますが、対象はこれからの新契約のみです。低金利期に加入した契約は利率が据え置かれ、割高な保険料を払い続けることになります。
運用成果で保険金額が増減する変額保険は物価上昇に強いとされますが、インフレ対応と元本の確保は両立しにくい特徴があります。
貯蓄型保険とNISA・iDeCoの違い
貯蓄型保険は種類ごとに目的が分かれるため、比べる相手も目的によって変わります。教育資金なら学資保険とNISA、老後資金なら個人年金保険とiDeCo、保障もほしいなら終身保険と掛け捨て型+NISAです。
教育資金なら学資保険とNISA
学資保険は、受け取る時期と額を契約時に決めるため、教育費の見通しを立てやすいのが特徴です。親に万一のことがあった場合は以後の保険料が免除され、満期保険金や祝金は予定どおり受け取れます。ただし、払込期間の途中で解約すると元本割れすることが多く、保障もなくなります。
一方のNISAは、株式や投資信託の運用益にかかる約20%の税金がかかりません。いつでも引き出せる反面、教育費以外に使ってしまうおそれがあります。また、教育資金は使う時期が決まっているため、必要な時期に相場が下がっていると目減りした額で売却することになり、値動きが気持ちの負担になることもあります。
そのため、入学金など必ず要る分を学資保険で手堅く確保し、上乗せ分をNISAで準備するというように、分けて活用する方法が有効です。
現行NISAの年間投資枠は最大360万円(つみたて投資枠と成長投資枠の合計)で、非課税保有限度額は総額1,800万円(成長投資枠は1,200万円まで)です。2027年1月からはNISAのつみたて投資枠の年齢要件がなくなり、0〜17歳の未成年も口座を開けるようになります。使えるのはつみたて投資枠だけで、年間投資枠は60万円、非課税保有限度額は600万円です。18歳になるまでは原則として払い出せず、12歳以降は一定の要件のもとで払い出せます。
老後資金なら個人年金保険とiDeCo
老後資金の準備では、個人年金保険とiDeCoが比較されます。主な違いは次のとおりです。
| 項目 | 個人年金保険 | iDeCo |
|---|---|---|
| 払うお金の所得控除 | 税制適格特約を付ければ個人年金保険料控除の対象。所得税の上限は4万円 | 掛金はすべて所得から差し引ける(小規模企業共済等掛金控除) |
| 途中の引き出し | 年金の受取開始前なら解約できるが、元本割れすることがある | 原則60歳まで引き出せない |
| 受け取るときの税の区分 | 一時金は一時所得、年金は雑所得 | 一時金は退職所得、年金は雑所得 |
| 運用する人 | 保険会社 | 加入者が運用商品を選ぶ。定期預金などの元本確保型も選べる |
| 受け取る額 | 円建て・利率固定型の確定年金は、年金額が契約時に決まる | 運用の実績によって変わる |
個人年金保険が合うのは、運用を自分でせず、計画的・安定的に老後資金を準備したい人です。円建て・利率固定型の確定年金なら年金額が契約時に決まります。一方、iDeCoが合うのは、運用商品や組み合わせを自分で決めたい人です。掛金の全額が所得控除になり、原則60歳まで引き出せない分、老後のために確実に残しやすいとも言えます。どちらか1つに絞る必要はなく、併用も可能です。
また、iDeCoは加入者の区分ごとに掛金の上限があります。
2026年12月1日からは、会社員や公務員(第2号加入者)の上限が企業年金と合わせて月6.2万円に上がります。自営業者など(第1・4号加入者)の上限は、国民年金基金と合わせて月7.5万円になります。加入できる年齢も70歳未満に引き上げられます(老齢基礎年金などを受け取っている人は対象外)。
保障もほしいなら終身保険と掛け捨て型+NISA
万一の保障もほしい場合、終身保険か「掛け捨て型+NISA」かが選択肢になります。
終身保険は一生涯の保障を持ちつつ、老後に解約して解約返戻金を生活資金に回せます。契約時から契約した保険金額を受け取れる点は、貯めた分しかない預貯金にはない強みです。保険料が自動で払い込まれ引き出せない強制力も貯金が続かない人には長所ですが、払込期間中の解約は元本割れになることがほとんどです。
一方、掛け捨て型で保障を持ち、浮いた差額をNISAで運用する方法もあります。この方法が増やす効率で有利になりやすいのは、同じ保障なら保険料を抑えやすく、NISAは運用益が非課税で保障の費用を含まないためです。ただし運用成果は保証されず、差額を生活費に回さないよう自動積立などで続ける仕組みが要ります。更新型の定期保険は更新時に保険料が上がる点にも注意しましょう。
\ かんたん5分 /
貯蓄型保険の選び方
貯蓄型保険を選ぶ際は、加入の目的を明確にし、無理なく払える保険料かを見極めることが大切です。あわせて返戻率と解約返戻金の推移を確かめ、受け取るときの税金まで確認して判断しましょう。
加入目的を明確にする
まずは「何のためのお金か」「いつまでにいくら要るか」「毎月いくらまで保険料に回せるか」を整理しましょう。目的があいまいなまま入ると、不要な保障や特約を付けて保険料が高くなりやすいためです。
子どもの大学卒業まで、あるいは65歳までといったように、目的によって必要な保障や期間は異なります。保険期間とお金を受け取る時期を確かめ、必要なタイミングで必要な額を受け取れる設計になっているかを見極める必要があります。
貯蓄型保険は、目的によって適した種類が異なります。
| 目的 | 合う種類 |
|---|---|
| 子どもの教育資金を準備したい | 学資保険 |
| 老後の生活資金を準備したい。60歳の退職から65歳の年金開始までの生活費を用意したい | 個人年金保険 |
| 掛け捨てではない死亡保障を一生涯持ちたい。葬儀費用を準備したい | 終身保険 |
| 一定期間の保障を持ちながら、その期間の後に資金を受け取りたい | 養老保険 |
また、すでに加入しているほかの保険がある場合はそれらと照らし合わせて、保障が足りないところと重なっているところがないかを確かめておくことも欠かせません。
無理なく払える保険料にする
貯蓄型保険は、途中で払えなくなって予定外の時期に解約しないよう、無理なく払い続けられる額にすることが大切です。保障を充実させるほど保険料は上がるため、家計とのバランスを確かめましょう。子どもの進学などで支出が増える10年後・20年後も払い続けられるかを考え、払えなくなる可能性も想定しておく必要があります。
なお、一括払い(一時払・全期前納)や短期払い、年払いにすると返戻率は上がりやすい一方、最初の負担は大きくなります。一時払は払込総額がほかの払い方より安くなります。全期前納は、保険料の全期間分を前もって保険会社に預け、毎年の保険料に充てる払い方です。一時払より払込総額は高めですが、生命保険料控除を毎年受けられ、万が一亡くなったときはまだ保険料に充てていない分が戻ります。
返戻率と解約返戻金の推移を確認する
契約前には返戻率と解約返戻金の推移を確認しましょう。返戻率は払込総額に対する受取額の割合で、「受取額÷払込総額×100」で計算します。たとえば払込総額300万円で330万円を受け取るなら返戻率は110%となり、100%を超えていれば払った額より多く受け取れます。返戻率は多くの場合、設計書に載っています。契約前に満期保険金と払込総額(月払保険料×12か月×払込期間)を比べましょう。
一般に長く続けるほど返戻率は高くなりますが、100%を超える時期は性別や年齢、加入年数で変わります。返戻率が高い商品でも、途中で解約すると元本割れすることがあります。設計書や契約概要で経過年数ごとの解約返戻金と払込総額の累計を比べ、やめる可能性がある時期の解約返戻金を確かめることが重要です。
受け取るときの税金を確かめる
満期保険金や解約返戻金を受け取る際の税金は、保険料の負担者と受取人が同一人物なら一時所得、異なれば贈与税として扱われます。また、相続人が受け取る死亡保険金は「みなし相続財産」として、「500万円×法定相続人の数」まで非課税枠が適用されます。法定相続人が3人なら、1,500万円まで税金がかかりません。
まとめ
貯蓄型保険は、死亡などに備える保障を持ちながら、満期保険金や解約返戻金としてまとまったお金を受け取れる点が魅力です。
ただし、払った保険料の全額が積み立てに回るわけではありません。積立分が上乗せされるため、同じ保障なら掛け捨て型より保険料が高くなります。また、途中で解約した場合は払込総額を下回る元本割れのおそれがあり、預金のように自由には引き出せません。
貯蓄型保険を検討する際は、まず教育資金や老後資金といった加入目的を整理しましょう。そのうえで、10年後や20年後も無理なく払える保険料かを確かめ、設計書で満期時の返戻率だけでなく解約返戻金の推移まで確認して選ぶことが大切です。
自分に合う保険、プロと確かめませんか?
全国73拠点の独立系保険代理店ファイナンシャルアライアンスの無料相談『保険ゲート』のFPが、必要保障額の試算から保険選びまでサポートします。
『保険ゲート』のFPが、保障額の試算から保険選びまでサポートします。
\ かんたん5分 /