「掛け捨ての生命保険はもったいない」「どうせならお金が戻る保険のほうが得」。そう思われがちですが、お金が戻る貯蓄型は一般に保険料が高くなるため、どちらがよいかは、加入の目的と保障が必要な期間で変わります。
子どもが独立するまで、住宅ローンを完済するまでなど、保障が必要な期間が決まっていて、保険料を抑えて大きな保障を持ちたいなら、掛け捨て型が向いています。一生涯の保障を持ちたい、教育費や老後の資金を計画的に用意したいなら、貯蓄型が向いています。
この記事では、生命保険の掛け捨て型と貯蓄型の違いを比べ、それぞれが向いている人と、両方を組み合わせるケースを解説します。
\ かんたん5分 /
掛け捨て型の生命保険とは
生命保険は、貯蓄性の有無によって「掛け捨て型」と「貯蓄型(積立型とも呼ばれる)」の2つに大別されます。
掛け捨て型の特徴
掛け捨て型の生命保険とは、将来に向けた貯蓄の機能を持たず、万が一の保障に特化した保険です。
保険期間中に死亡などの支払い条件に該当した場合は保険金や給付金が支払われますが、何事もなく保険期間が満了しても満期保険金は基本的に受け取れません。また、途中で解約した際の解約返戻金も、出ないか、あってもごくわずかです。このように、払い込んだ保険料が手元に戻らない仕組みが「掛け捨て」と呼ばれる由来となっています。
一方で、保険料は満期保険金や解約返戻金として戻るお金のための貯蓄には回らず、主に保障の準備のために使われます。そのため、年齢や保険金額などの条件が同じ貯蓄型と比べて、月々の保険料が割安になる傾向があります。
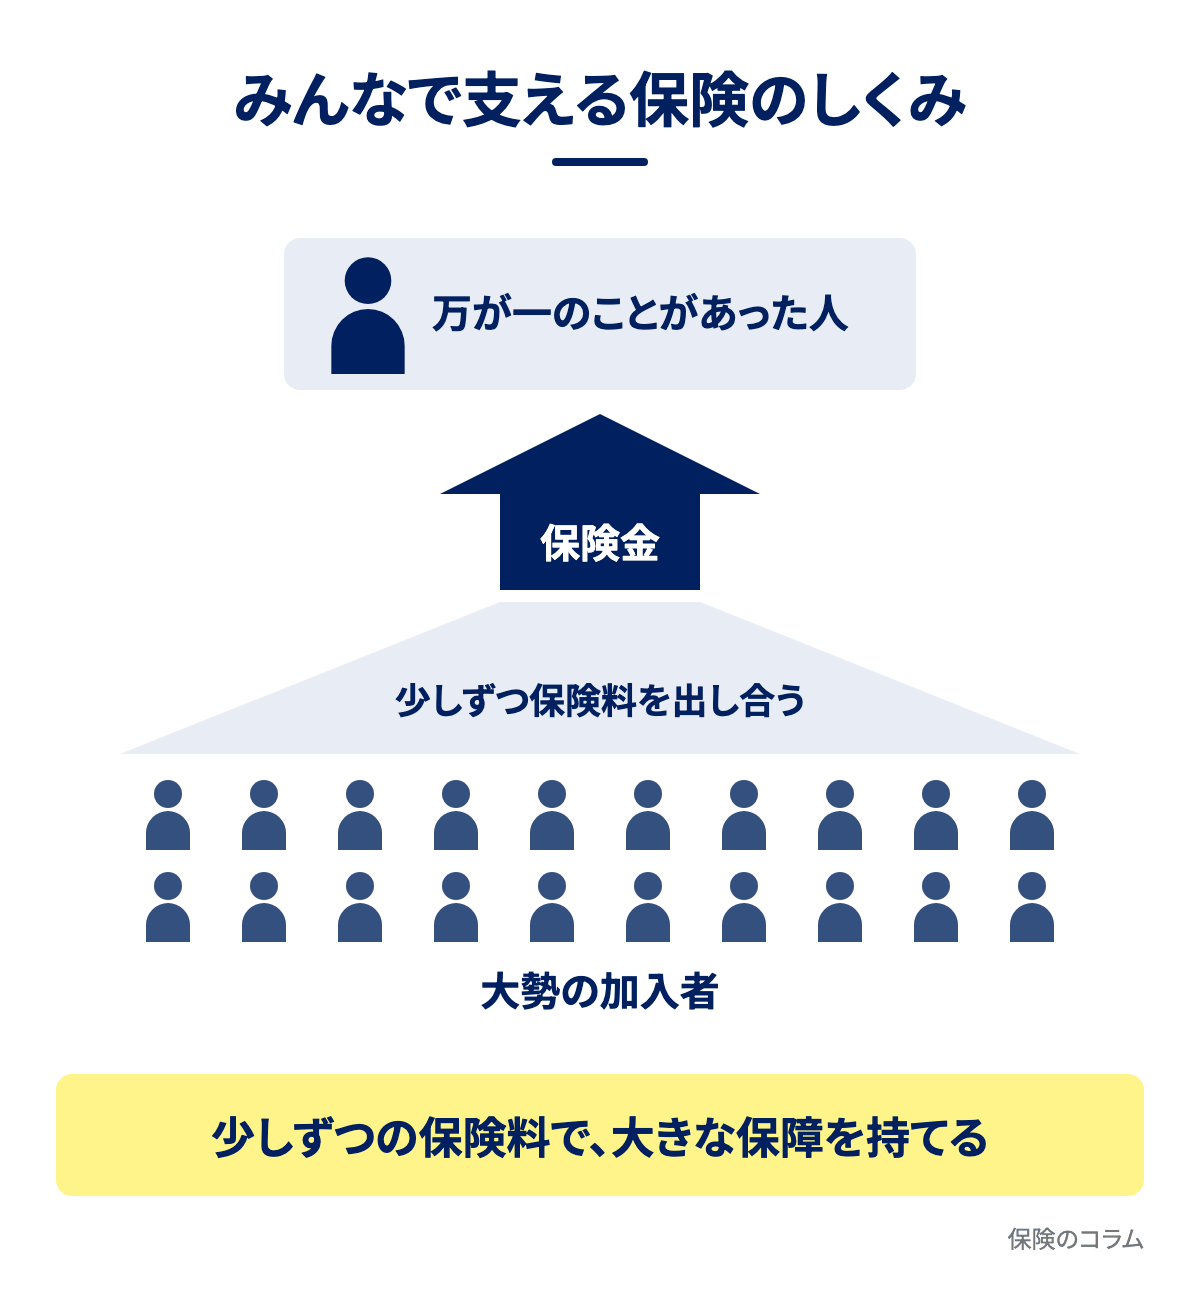
生命保険は、大勢の加入者が少しずつ保険料を出し合い、その中で万が一のことが起きた人に、集まった保険料から保険金が支払われる仕組みです。何事もなく保険期間を終えた加入者が払った保険料も、その間に万が一のことが起きた加入者への保険金を支えるために使われています。
掛け捨て型の生命保険の種類と見分け方
主な生命保険の種類とそれぞれの型は、以下のとおりです。
| 保険の種類 | 何に備えるか | 掛け捨て型か貯蓄型か |
|---|---|---|
| 定期保険 | 一定期間の死亡または高度障害 | 掛け捨て型 |
| 収入保障保険 | 一定期間の死亡または高度障害(毎月など分けて受け取る) | 掛け捨て型 |
| 終身保険 | 一生涯の死亡または高度障害 | 貯蓄型 |
| 養老保険 | 一定期間の死亡または高度障害、満期時の生存 | 貯蓄型 |
| 学資保険・個人年金保険 | 教育費や老後資金の準備 | 貯蓄型 |
| 医療保険・がん保険 | 病気やケガの入院・手術、がんの治療 | 多くは掛け捨て型(一部に保険料が戻る商品もある) |
保障が続く期間とお金が戻るかどうかは別で、一生涯保障が続く終身の医療保険などでも、解約返戻金がなければ掛け捨て型に入ります。
このように型が分かれるのは、満期保険金や解約返戻金といった戻るお金があるかどうかの違いです。保険会社は将来の保険金の支払いに備えて保険料の一部を積み立てていて、解約返戻金はこの積み立てのうち所定の金額です。満期保険金がある商品は、満期保険金の支払いにあてる分も蓄える必要があるため、積み立てが大きくなります。一方で定期保険には貯蓄性がなく、医療保険やがん保険には、解約返戻金をなくすか低く抑えることで、保険料を割安にしている商品があります。
加入している保険を見分ける際は、解約返戻金や満期保険金の有無を確認します。1つの契約で主契約が貯蓄型、特約が掛け捨て型という場合もあるため、約款などで主契約と特約のそれぞれを確認しましょう。
掛け捨て型と貯蓄型の違い
万が一のときに保険金や給付金が支払われる点は掛け捨て型も貯蓄型も同じです。両者の主な違いは、保険料の負担と、解約返戻金や満期保険金といった戻るお金の有無にあります。
掛け捨てじゃない生命保険(貯蓄型)とは
貯蓄型は、万が一への備えを持ちながら、将来に向けた資金の準備もできる生命保険です。
払い込んだ保険料の一部が保険会社によって積み立てられ、満期を迎えたときに満期保険金、途中で解約したときに解約返戻金としてお金を受け取れる仕組みになっています。
ただし、途中で解約する時期には注意が必要です。加入してから早い時期に解約すると、解約返戻金が払込保険料の総額を大きく下回ることが多くなります。商品によっては、所定の期間が過ぎるまで解約返戻金が出ない、あるいはごくわずかな額にとどまる場合もあります。預貯金と違って、払い込んだお金がそのまま、または増えて戻るとは限らないため、基本的には一定の期間は解約せずに据え置く前提で選ぶ必要があります。
保険料・解約返戻金・保険期間の違い
両者の特徴の違いは次のとおりです。
| 項目 | 掛け捨て型 | 貯蓄型 |
|---|---|---|
| 保険料 | 割安な傾向 | 割高な傾向 |
| 解約返戻金 | 基本的にない(あってもごくわずか) | ある(加入期間によっては、ないかごくわずか) |
| 満期保険金 | 基本的にない | 満期のある商品にはある |
| 保険期間 | 一定期間(終身の医療保険などは一生涯) | 一生涯または一定期間 |
| 主な目的 | 保険料を抑えて大きな保障を持つ | 保障を持ちながら将来の資金を用意する |
| 主な保険 | 定期保険、収入保障保険、多くの医療保険・がん保険 | 終身保険、個人年金保険、養老保険、学資保険 |
保険料の差を、金額で見てみましょう。生命保険文化センターの例で、30歳で契約し、死亡保険金は1,000万円、保険料を払い込む期間は60歳になるまでの30年です。定期保険と養老保険は保険期間も30年で、終身保険の保障は一生涯続きます。これは型どうしの差を見るための1つの例で、実際の保険料は保険会社や商品、契約する年齢で変わります。
| 保険の種類 | 月額保険料(男性) | 月額保険料(女性) | 30年間に払い込む総額 | 60歳時点で戻るお金 |
|---|---|---|---|---|
| 定期保険(掛け捨て型) | 3,600円 | 2,800円 | 男性128万円、女性102万円 | 0円 |
| 終身保険(貯蓄型) | 2万7,700円 | 2万6,900円 | 男性996万円、女性969万円 | 解約返戻金(男性904万円、女性885万円) |
| 養老保険(貯蓄型) | 2万9,900円 | 2万9,700円 | 男性1,075万円、女性1,067万円 | 満期保険金(1,000万円) |
保険料に差が出るのは、貯蓄型には保障分に加えて満期保険金や解約返戻金の積立分が含まれるためです。同じ保険料なら、掛け捨て型のほうが大きな保障を設定できます。
また貯蓄型では、解約返戻金の範囲でお金を借りる契約者貸付や、払込を止めて保障を残す払済保険・延長保険への変更が使えます。これらは掛け捨て型では多くの場合利用できず、保険料の支払いが難しくなったときの手段は減額や解約に限られることがあります。
掛け捨て型の生命保険のメリット・デメリット
掛け捨て型のメリット
掛け捨て型の主なメリットは、月々の保険料を抑えながら万が一の大きな保障を用意できる点です。保障の機能に特化しているため、同じ保障内容の貯蓄型に比べて保険料が割安に設定されています。家計の負担を抑えつつ、まとまった保険金を確保したい時期に適しています。
また、保障の見直しがしやすい点も魅力です。保険期間があらかじめ決まっているうえ、解約返戻金が基本的にないため、減額や解約を考える際に返戻金の損得を気にせずに判断できます。新しい保険に入り直せるかどうかや保険料は、健康状態や年齢で変わります。
さらに、保障内容に絞った設計になっているため、仕組みがシンプルで分かりやすい商品が多い点も利点です。
掛け捨て型のデメリット
一方のデメリットとして、まず挙げられるのが満期保険金や解約返戻金が基本的にない点です。支払った保険料は保障のために使われるため、何事もなく満期を迎えてもお金は戻りません。
また、保障が一定の期間で終了することも注意点です。保障を続けたい場合には契約の更新や新たな保険への入り直しが必要になります。一般に年齢が上がるほど、更新でも入り直しでも保険料は高くなります。入り直す場合は、健康状態によって入れないこともあります。
さらに、解約返戻金をもとに保険会社からお金を借りる契約者貸付や、以後の支払いを止める払済保険といった制度が、多くの場合で利用できません。保険料の支払いが難しくなった際に取れる選択肢が限られる点も留意しておきましょう。
掛け捨て型はもったいない?
掛け捨て型が「もったいない」と言われる主な理由は、何事もなく満期を迎えた際に解約返戻金や満期保険金がなく、保険料を支払っただけで終わるように感じられるためです。
しかし、月々の負担額と受取額を比べると捉え方は変わります。例えば、30歳男性が死亡保険金1,000万円で、保険料を払い込む期間を60歳になるまでの30年として契約する場合、定期保険は月額3,600円で、60歳時点の受取額は0円です。同条件の終身保険は月額2万7,700円で、60歳解約時の解約返戻金は904万円です。終身保険はお金が戻る一方で、毎月の負担は大きくなります。904万円は月2万7,700円を30年払い続けて60歳で解約したときの額で、払い込んだ996万円を下回ります。定期保険との差は月2万4,100円で、60歳で解約すれば保障もなくなります。
また、貯蓄型でも保険料のすべてが積み立てに回るわけではなく、保障に充てる部分は戻りません。払った総額と戻る額の差だけでは比べられず、毎月の負担を30年続けられるか、保障が必要な期間はいつまでかで選ぶことになります。お金が戻るから得、戻らないから損という関係ではなく、どちらの型が優れているというものでもありません。
掛け捨て型と貯蓄型はどっちがいい?
生命保険を選ぶ際は、加入の目的や保障が必要な期間で判断します。一定期間だけ手厚い保障を持ち保険料を抑えたいなら掛け捨て型、一生涯の保障や計画的な資金づくりなら貯蓄型が適しています。
なお、生命保険文化センター「生活保障に関する調査」(2025年度)は、「掛け捨ての生命保険に加入したい」「貯蓄機能を兼ねた生命保険に加入したい」のどちらの考えに近いかを聞いています。「どちらかといえば近い」を含めると、前者に近い人が28.0%、後者に近い人が64.3%でした。この数字は加入したいと考える人の割合で、どちらが自分に合うかを決めるものではありません。判断の軸は、前の段落のとおり加入の目的と保障が必要な期間です。
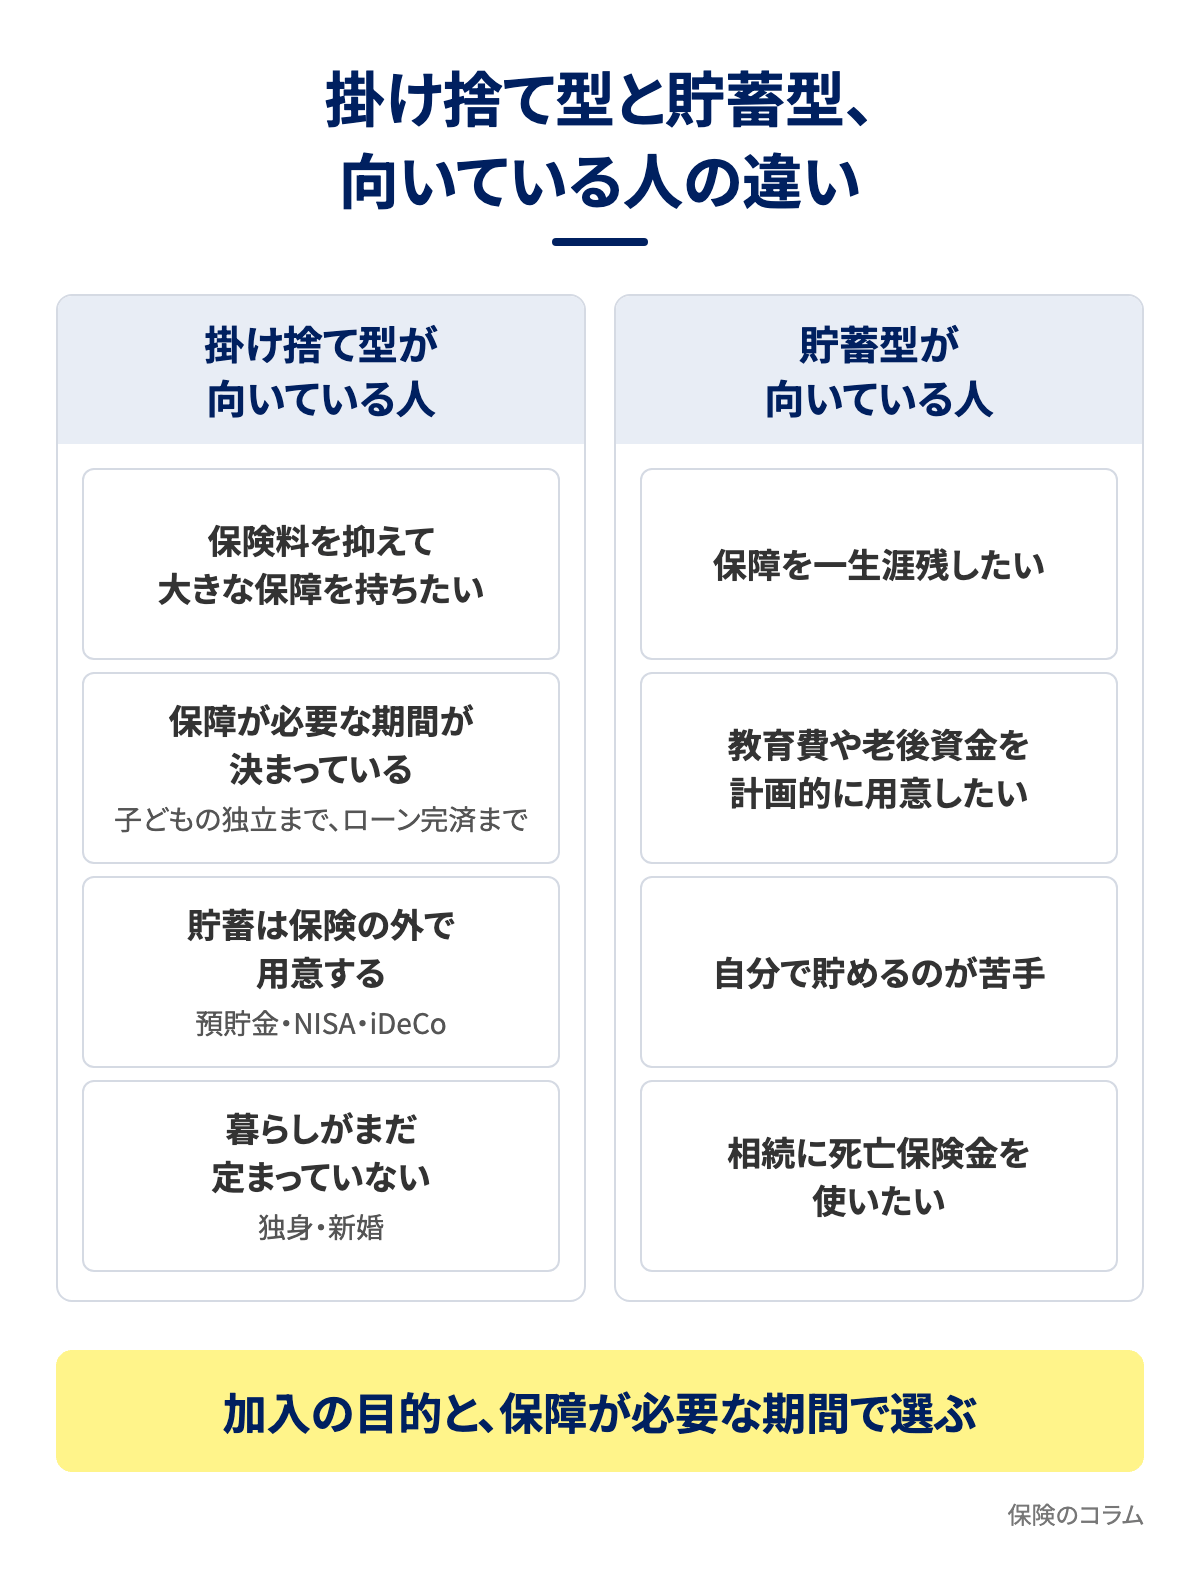
掛け捨て型が向いている人
毎月の保険料を抑えながら万が一の大きな保障を確保したい人には、掛け捨て型が向いています。結婚や出産、住宅購入などで出費がかさみやすい時期に、幼い子どものために手厚い保障を準備しておきたい場合に適しています。
また、保障が必要な期間が限定されている人にも適しています。たとえば、子どもが独立するまでの期間や住宅ローンを完済するまでの期間だけ手厚く備えたい場合、掛け捨て型を選べば、必要な時期に絞って保険料の負担を抑えられます。
保障と貯蓄を切り離して考えたい人にも合っています。万が一の備えは割安な掛け捨て型で確保し、浮いたお金を預貯金やNISA、iDeCoなどに回して資産形成を行う形です。保険の外で計画的にお金を準備できるのであれば、保険に貯蓄の機能を持たせる必要性は一般に低くなります。
さらに、今後の暮らしがまだ定まっていない独身や新婚の人にも向いています。掛け捨て型は保険期間が決まっており、解約返戻金も基本的にないため、ライフステージが変わったタイミングで、返戻金の損得を気にせず保障内容の見直しを考えられます。
貯蓄型が向いている人
万が一の保障を一生涯残したい人には、保障が一生涯続く貯蓄型が向いています。また、保障を持ちながら教育費や老後資金を計画的に用意したい人にも、貯蓄型が向いています。満期のある商品なら、資金が必要になる時期に満期を合わせ、生活設計に沿ってお金を準備できます。
また、手元にお金があると使ってしまい、自分で貯めるのが苦手な人にも適しています。毎月の保険料として自動的に積み立てられるため、無理なく継続できます。一定期間を過ぎる前に解約すると解約返戻金が払込保険料を下回ることが多い点も、続ける動機になります。
なお、保障が一生涯続く貯蓄型は、何歳で亡くなっても死亡保険金が支払われるため、相続への備えに死亡保険金を使いたい場合にも向いています。亡くなった人が保険料を払っていた契約で、受取人が相続人であれば、相続税の非課税枠も使えます。非課税になるのは、500万円×法定相続人の数までです。
掛け捨て型と貯蓄型を組み合わせるケース
どちらか一方に絞るだけでなく、掛け捨て型と貯蓄型を組み合わせる選択肢もあります。
1つの契約の中で組み合わせる代表例が、定期保険特約付終身保険です。終身保険(貯蓄型)を主契約とし、手厚い保障が要る期間だけ掛け捨ての定期保険を特約として上乗せします。一生涯の備えを持ちながら、子育て期など特定の期間だけ保障を大きくできます。
もう一つは、別々の保険を契約して組み合わせる形です。死亡保障には割安な定期保険を選び、老後資金には貯蓄型の個人年金保険を別で契約します。目的ごとに商品を分けることで、柔軟な保障設計がしやすくなります。
掛け捨て型の生命保険の選び方
掛け捨て型の生命保険を選ぶ際は、主に「保険期間」「保険金額」「保険料」の3つを決定します。加入の目的を明確にしたうえで、家計に合った無理のないバランスを検討していきましょう。
保険期間
保険期間は、子どもの独立や住宅ローンの完済、定年退職など、手厚い保障が必要な期間に合わせて選びます。期間の決め方には「更新型」と「全期型」の2つの型があります。
| 項目 | 更新型 | 全期型 |
|---|---|---|
| 期間の決め方 | 10年など年数で設定 | 30年などの年数、または60歳などの年齢で設定 |
| 満了時の扱い | 基本的に自動で更新 | 保障終了(基本的に更新不可) |
| 保険料 | 更新時の年齢で再計算され上がる | 満了まで変わらない |
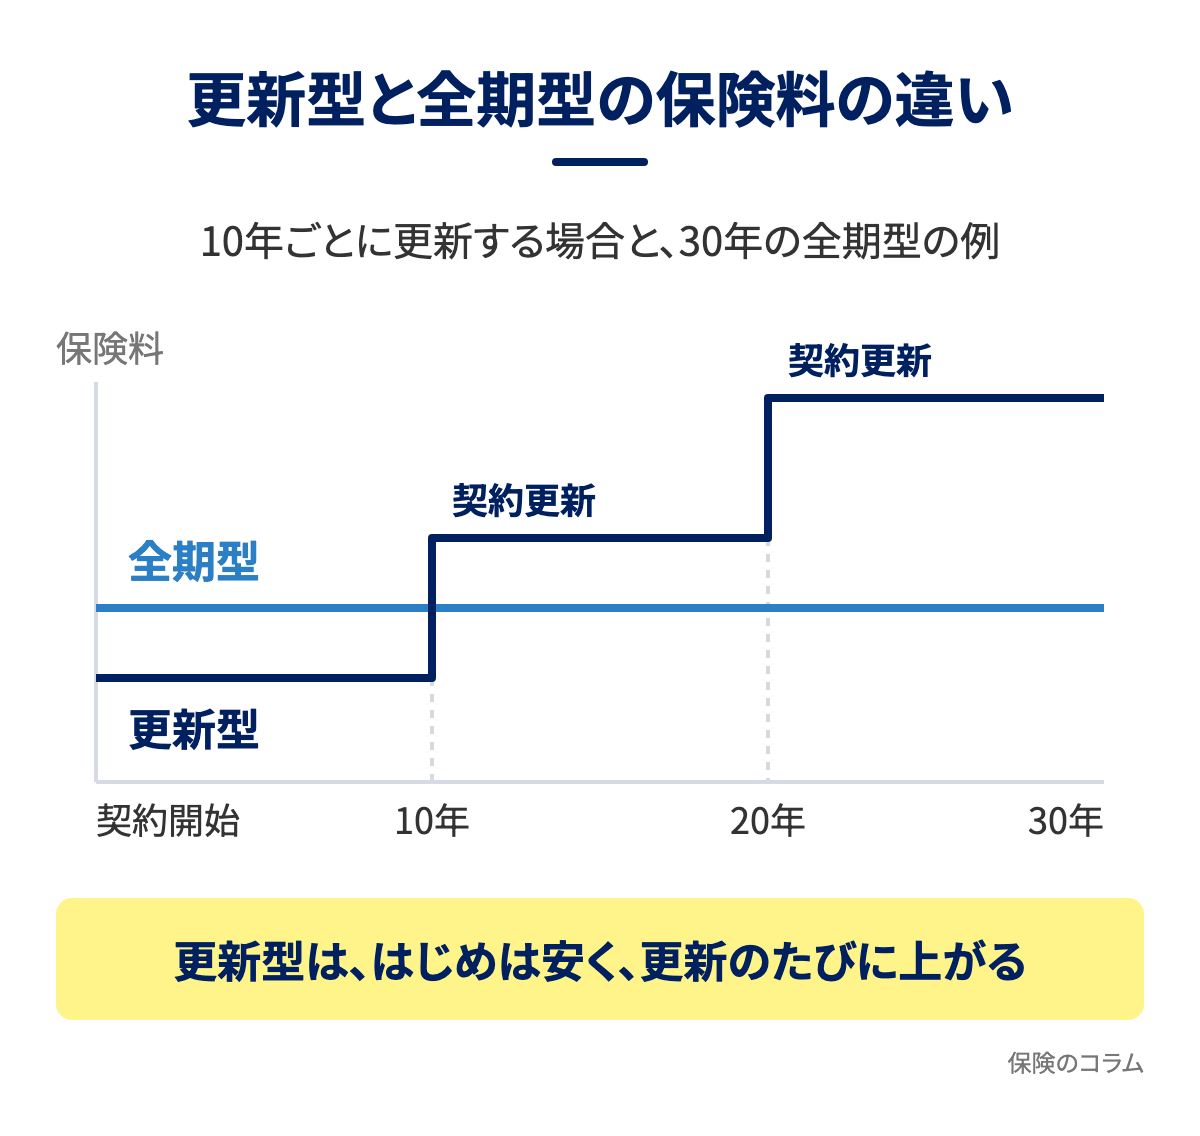
契約当初の保険料は、更新型のほうが全期型より安くなります。更新型は、更新を迎えるたびにその時点の年齢で保険料が計算し直され、高くなります。一定の年齢までは、健康状態にかかわらず自動で更新できるのが一般的です。一方、期間が満了したあとに別の保険へ入り直す場合は、健康状態の告知をもう一度する必要があり、健康状態や年齢しだいで入れないことがあります。なお、加入中の保険を解約して別の保険に入り直す場合も、健康状態によっては加入できず、年齢が上がった分だけ保険料も高くなる点に注意しましょう。
保険金額
保険金額は、遺された家族にかかる今後の生活費や教育費などの支出から、遺族年金や給与といった収入、現在の貯蓄を差し引いた不足分(必要保障額)を目安に設定します。
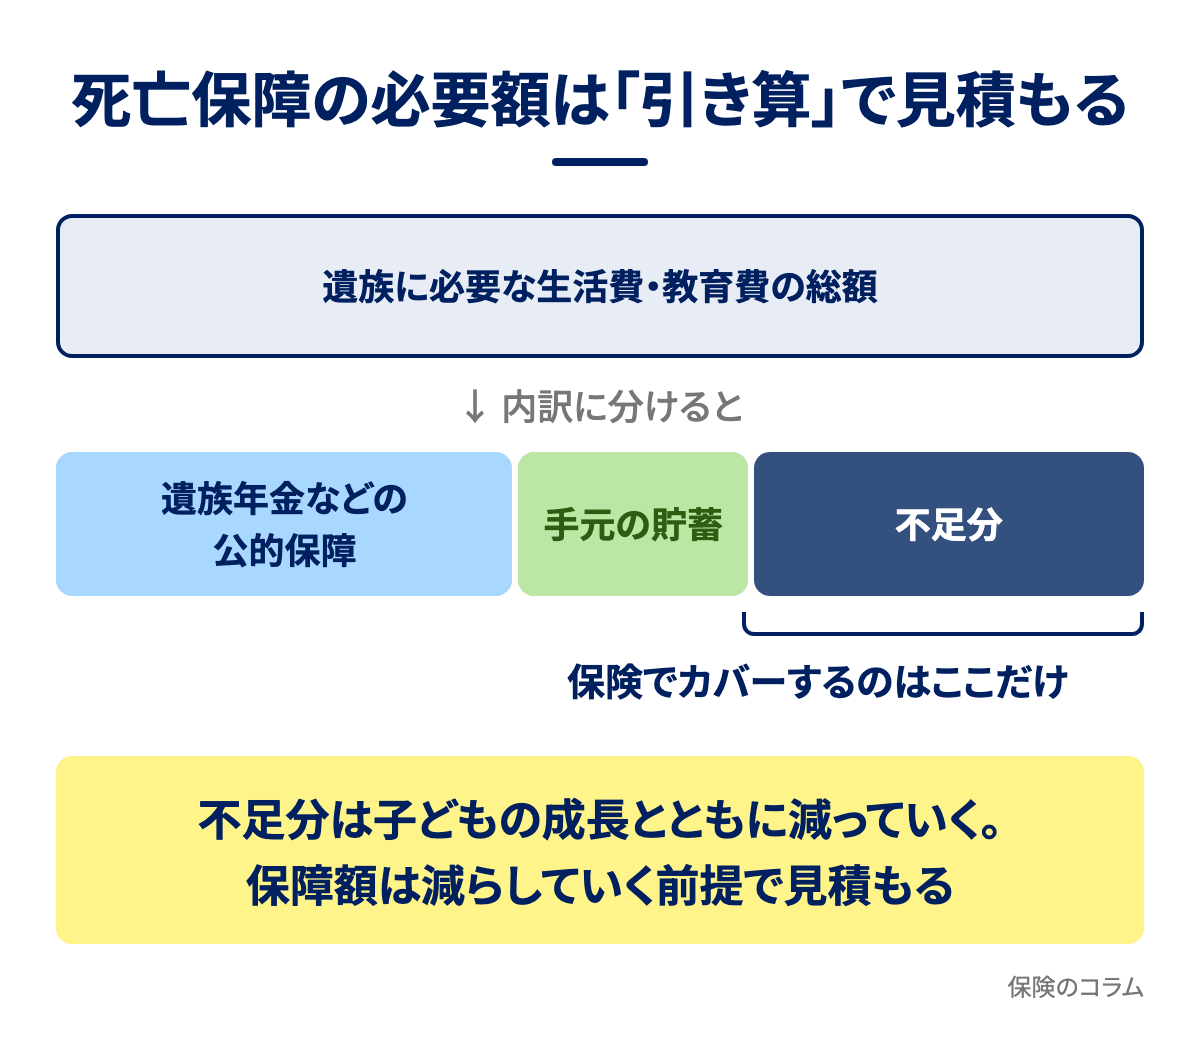
必要保障額はライフステージによって変化します。一般に末の子どもが生まれたときにいちばん大きくなり、住宅購入時に団体信用生命保険へ加入した際や、子どもが独立したあとは大きく減少します。
なお、生命保険文化センター「生命保険に関する全国実態調査」(2024年度)によると、生命保険に加入している2人以上の世帯の、普通死亡保険金額の世帯合計平均は1,936万円となっています。この数字には、民間の保険会社のほか、JAや共済なども含まれます。
保険料の相場
保険料は、加入時の年齢や性別、保険期間、保険金額、商品によって左右され、一般に年齢が若いほど安くなります。
生命保険文化センター「生命保険に関する全国実態調査」(2024年度)では、生命保険に加入している2人以上の世帯が年間で払い込む保険料の世帯合計平均は35万3,000円、月換算で約3万円です。ただし、この数字には個人年金保険や貯蓄型の保険も含まれており、掛け捨て型のみの平均ではない点に留意する必要があります。
自分の条件での保険料は各保険会社の見積もりやシミュレーションで確認できます。手厚い保障を求めすぎると負担が重くなり、安さばかりを優先すると保障が不足するため、家計から無理なく出せる額との釣り合いを見て決めましょう。
\ かんたん5分 /
まとめ
掛け捨て型の生命保険は、解約返戻金や満期保険金が基本的に受け取れない代わりに、割安な保険料で手厚い保障を備えられる点が大きな特徴です。これに対して貯蓄型は、万が一への備えと同時に将来に向けた資金の準備も行えますが、月々の保険料は割高になる傾向があります。
どちらの型を選ぶかは、加入する目的や手厚い保障が必要な期間に合わせて判断することが大切です。一定の期間だけ家族のために大きな備えを持ちたい場合は掛け捨て型が適しており、必要に応じて両方を組み合わせる方法もあります。
まずは必要な保険期間と保険金額、そして無理なく払い続けられる保険料の3つを自身の条件で見積もり、家庭に合ったプランを見極めましょう。
自分に合う保険、プロと確かめませんか?
全国73拠点の独立系保険代理店ファイナンシャルアライアンスの無料相談『保険ゲート』のFPが、必要保障額の試算から保険選びまでサポートします。
『保険ゲート』のFPが、保障額の試算から保険選びまでサポートします。
\ かんたん5分 /