結婚や出産、家計の見直しなどを機に生命保険を検討し始めると、種類の多さに戸惑うことがあります。生命保険には死亡に備えるものだけでなく、医療や介護、老後資金の準備までさまざまな種類があります。分類の仕方も目的に応じて分ける方法などがあり、全体像が把握しづらいと感じるかもしれません。この記事では、生命保険の主な種類を目的別に一覧でまとめ、それぞれの特徴や違いをわかりやすく解説します。自分に合った保険を絞り込むための参考にしてください。
生命保険の種類一覧
生命保険は、広い意味では死亡保険のほか、医療保険や介護保険、個人年金保険、学資保険までを含みます。一方で、「生命保険と医療保険」と並べて使われるときは、死亡保険を指すことがあります。
種類は「目的別」に整理すると把握しやすくなります。
生命保険の目的別の種類
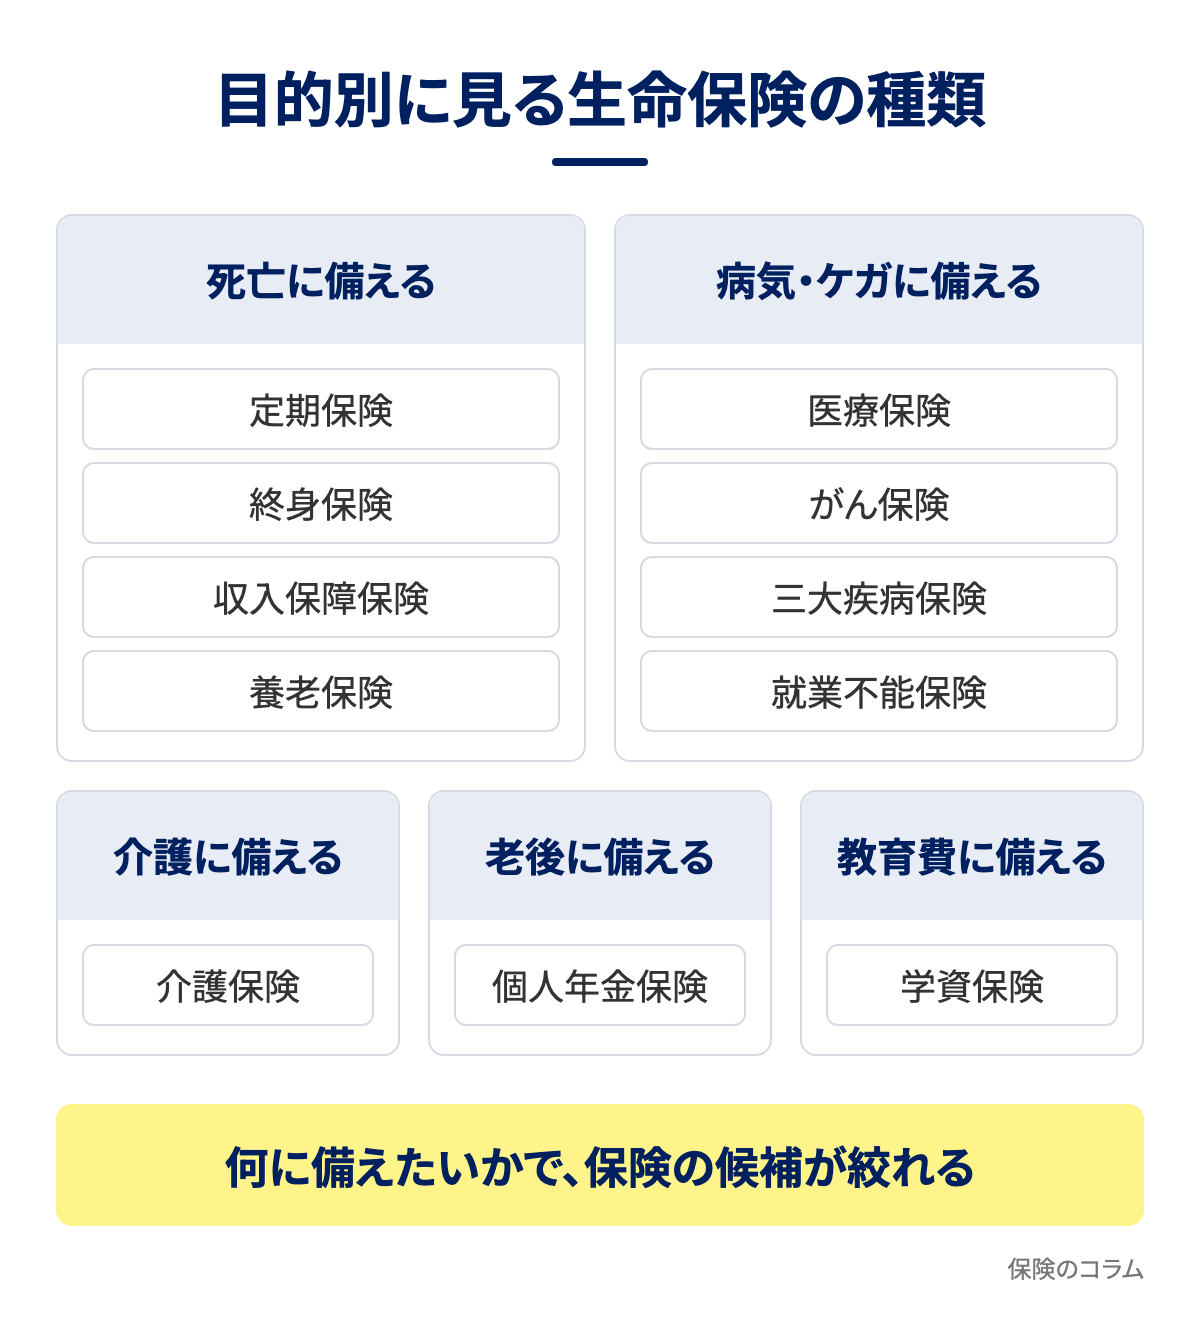
生命保険の主な種類を、備える目的ごとに表にまとめました。
| 目的 | 主な種類 | 保険金・給付金を受け取れるとき |
|---|---|---|
| 死亡 | 定期保険、終身保険、収入保障保険、養老保険 | 亡くなったとき、所定の高度障害状態になったとき |
| 病気・ケガ | 医療保険、がん保険、三大疾病保険、就業不能保険 | 入院や手術をしたとき、がんと診断されたとき、働けない状態が続いたとき |
| 介護 | 介護保険 | 所定の要介護状態になったとき |
| 老後 | 個人年金保険 | 契約時に決めた年齢になったとき |
| 教育費 | 学資保険 | 子どもの入学の時期や満期になったとき |
死亡時や満期時に受け取るお金は「保険金」、入院や手術などで受け取るお金は「給付金」と呼びます。
保険選びは目的から絞り込むのが基本です。例えば、万一の家族の生活費を残したいなら死亡保険、入院の医療費が心配なら医療保険が候補になります。
自分に関係する種類を探す際は、「年代・ライフステージ別の生命保険の種類」の章を参考に、年代や家族構成に合わせて検討しましょう。また、実際の商品は主契約と特約を組み合わせた設計が多いため、「生命保険の主契約と特約」の章も確認すると保障を整理しやすくなります。
万一に備える死亡保険の種類
死亡保険は、万一のときに遺された家族の生活などを支えるための保険です。主な種類として「定期保険」「終身保険」「収入保障保険」「養老保険」の4つがあります。このうち、このあと比べるのは定期保険、終身保険、養老保険の3つで、保障期間や貯蓄性、保険料の水準が異なります。
なお、満期保険金は満期まで生きていたときに受け取るお金、解約返戻金は途中で解約したときに戻ってくるお金です。
まずは、3つの違いを比較表で確認しましょう。
| 定期保険 | 終身保険 | 養老保険 | |
|---|---|---|---|
| 保険期間 | 一定期間 | 一生涯 | 一定期間 |
| 満期保険金 | 原則なし | なし | あり |
| 解約返戻金 | 原則なし | あり | あり |
| 保険料 | 一般に低め | 一般に高め | 一般に終身保険より高め |
死亡保険では、保障の対象となる「被保険者」が亡くなったときに保険金が支払われます。死亡時だけでなく、両眼の視力を完全に失った状態や常に介護が必要な状態など、所定の高度障害状態になったときにも保険金が出る商品が多く見られます。なお、保険会社と契約して保険料を支払う「契約者」と、保障の対象である「被保険者」は別々に設定することも可能です。
受け取った保険金は、葬儀費用の支払いや遺された家族の生活費、子どもの教育費などに充てられます。
定期保険
定期保険は、あらかじめ定めた一定の期間だけ保障が続く死亡保険です。保障期間は10年や20年、あるいは60歳や65歳までのように設定し、期間が過ぎたあとに亡くなっても保険金は受け取れません。満期を迎えても満期保険金はなく、途中で解約したときの解約返戻金もないか、あってもごくわずかです。
掛け捨てとなるぶん終身保険よりも保険料が安く、同じ保険料でも大きな保障を用意しやすいのが特徴です。そのため、子どもが独立するまでや住宅ローンを払い終えるまでなど、万一に備えて手厚い保障が必要な期間を区切って活用されることが多い保険です。
契約のタイプには「全期型」と「更新型」があります。全期型は30年間や70歳までといった長期間で契約し、期間中の保険料は変わらず更新もありません。一方の更新型は5年や10年といった短い期間で契約し、期間満了ごとに更新を繰り返します。当初の保険料は全期型より抑えられますが、同じ保険金額のまま更新すると、更新時の年齢によって保険料は一般に上がります。
なお、保険期間の経過に伴って保険金額が徐々に減っていく「逓減型」の商品もあります。
収入保障保険
収入保障保険は、被保険者が亡くなったときや所定の高度障害状態になったときから満期まで、保険金を年金の形で毎月(または毎年)受け取る死亡保険です。定期保険の一種として扱われることもあります。亡くなって途絶えた収入を補うための保険です。
受け取る総額は、亡くなった時期が早いほど多く、満期に近づくほど少なくなります。将来必要な生活費の減少に合わせて合理的にお金を受け取れるため、保障額が変わらない定期保険と比べて保険料を抑えられる点がメリットです。毎月の生活費に充てやすい一方、葬儀費用など一度にまとまった費用が必要な支出には向きません。ただし、一括でまとめて受け取れる商品もあります。
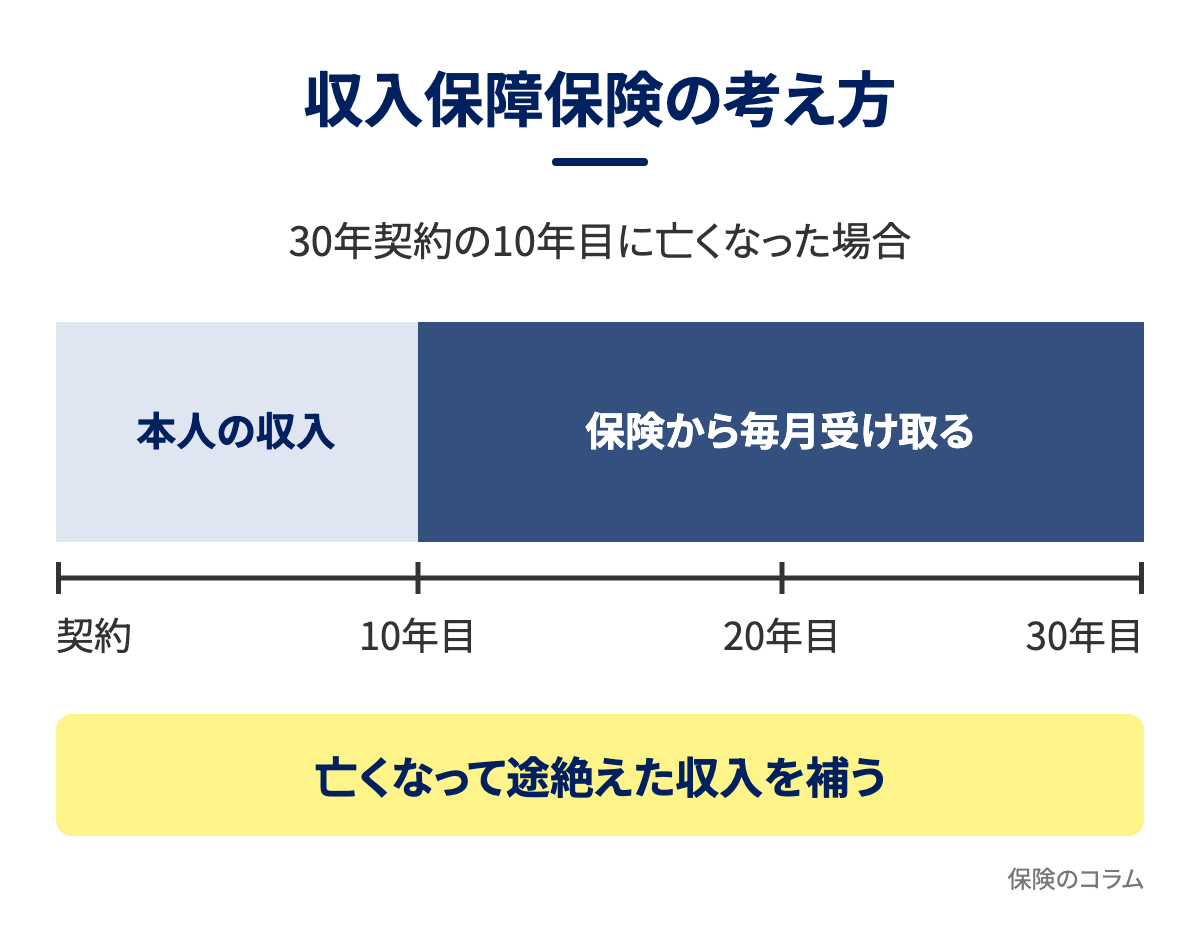
満期の直前に亡くなった場合でも、2年や5年などの「最低保証期間」が設定されているのが一般的で、その期間分の保険金は受け取れます。
なお、名前が似ている「就業不能保険」は病気やケガで働けない間の収入を補う保険で、死亡に備える収入保障保険とは別のものです。
終身保険
終身保険は、保障が一生涯続く死亡保険です。満期がないため満期保険金はありませんが、解約しない限りいつかは必ず保険金が支払われます。更新がなく、加入時の保険料が変わらないのも特徴です。
途中で解約すると解約返戻金を受け取れますが、早い時期に解約するほど金額は少なくなります。特に保険料の払込期間中に解約すると、受け取る金額が払った保険料の合計を下回ることがほとんどです。
保険料は定期保険より高めとなるため、保険金額を必要な範囲にとどめて葬儀費用や相続税の納税資金に備えるほか、解約返戻金を老後資金の準備に活用することもできます。
保険料の払い方には、10年間や60歳までなどで払い終える「有期払」、一生涯払い続ける「終身払」、一括で払い込む「一時払」があります。
養老保険
養老保険は、万一への備えと貯蓄を兼ねた保険です。保険期間中に亡くなると死亡保険金、満期まで生きていると同額の満期保険金を受け取れます。
将来の資金を準備しながら死亡保障も持てますが、満期保険金があるぶん保険料は、同じ保障内容なら一般に定期保険や終身保険より高くなります。保険料が高くなりやすいため、大きな死亡保障を持つことには向きません。また、満期保険金が払った保険料の合計を下回ることもあります。
なお、満期保険金を契約者本人が受け取るか、別の人が受け取るかによって税金の扱いが変わります。
\ かんたん5分 /
病気やケガ、介護に備える保険
病気やケガの治療費や、介護が必要になったときの出費に備える保険です。単独で契約する方法のほか、死亡保険などに特約として付ける方法もあります。
保障期間には一定期間の「定期タイプ」と一生涯の「終身タイプ」があります。同じ年齢や保障内容なら定期タイプのほうが保険料は安い傾向ですが、更新のたびにその時点の年齢で保険料が再計算されるため、通常は更新前より高くなります。終身タイプは保険料が変わらない商品が多い一方、将来の医療制度や治療法の変化で保障が合わなくなることがあります。
なお、公的医療保険が使える治療費が高額になっても高額療養費制度で自己負担を抑えられるため、預貯金で対応できる場合もあります。
医療保険
病気やケガで入院や手術をした際に給付金を受け取る保険です。給付金には、決めた1日あたりの金額に入院日数を掛けて受け取る入院給付金と、1回定額または手術の種類で金額が決まる手術給付金があります。通院で受け取れる商品もあり、満期保険金や解約返戻金がない掛け捨ての商品が多い傾向です。
特約で保障を足すこともでき、がんに関する特約や女性疾病特約、技術料と同額が出る先進医療特約などがあります。先進医療特約の保険料は月に数百円ほどで、上限額は保険会社により1,000万円や2,000万円などと設定されています。
なお、一定期間に給付金を請求しなかったときに払戻金が出る商品もあります。
がん保険と三大疾病保険
がん保険は、がんと診断されたときや、入院・手術・通院をしたときに給付金を受け取る保険で、がん以外の病気やケガによる入院・手術では給付金が出ません。診断確定時にまとまった一時金が出るのが特徴で、入院給付金の日数に上限がない商品が一般的です。ただし、多くのがん保険では契約から90日間の免責期間があり、この間にがんと診断されても給付金は出ません。
三大疾病保険は、特定疾病保障保険とも呼ばれ、がん・急性心筋梗塞・脳卒中で所定の状態になったときにまとまった一時金を受け取れます。対象の病気や条件は保険会社で異なり、がんに契約から90日間などの免責期間を設けている会社もあります。
なお、三大疾病保険には亡くなったときにも一時金と同額の保険金が出る商品と、死亡の保障がなく一時金だけの商品があります。
就業不能保険
病気やケガで働けない状態が続いたときに、毎月の給付金などを受け取って収入の減少に備える保険です。自宅で療養している期間も対象になり得ます。給付開始までに60日間などの免責期間が置かれるのが一般的で、日数や対象となる状態は商品によって異なります。保障は一定期間の定期タイプが一般的です。
なお、働いて得る収入の減少に備える保険のため、給付金額には本人の収入などに応じた上限があります。ただし、主婦(主夫)など働いていなくても加入できる商品もあります。
介護保険
所定の要介護状態になったときに、一時金や年金を受け取る保険です。終身タイプと定期タイプがあります。
支払条件には、公的介護保険の要介護度に連動する商品と、保険会社が独自の基準を決めている商品があります。要介護状態が180日以上続くことなどを条件とする商品があり、認知症による要介護状態を対象に含む商品もあります。
40歳以上の人が加入する公的介護保険は介護サービスを受けられる制度ですが、民間の介護保険は現金で給付金を受け取る点で異なります。
老後資金や教育資金を準備する保険
決めた時期にお金を受け取り、将来必要な資金を計画的に準備する保険です。途中で解約すると、受け取る金額が払った保険料の合計を下回ることがあります。
なお、変額や外貨建ての商品もあり、外貨建ては為替レートによって円での受取額が払った保険料の合計を下回ることがあります。
個人年金保険
個人年金保険は、一定の年齢まで保険料を払い込み、60歳や70歳など契約時に決めた年齢から年金を受け取る保険です。
年金の受け取り方には、主に次の種類があります。
- 確定年金(被保険者の生死にかかわらず、10年や20年など決めた期間受け取る)
- 有期年金(生きている間に限り、決めた期間受け取る)
- 終身年金(生きている限り、一生涯受け取る)
年金を受け取り始める前に万一亡くなったときは、それまでに払い込んだ保険料に応じた死亡給付金が支払われます。
なお、年金額が契約時に決まっている定額の商品と、運用の結果で変わる変額の商品があります。定額の商品は年金額が契約時に決まるため将来の物価の上昇には対応しにくく、変額の商品は運用がうまくいかないと年金額が減ることがあります。
学資保険
学資保険は、子どもの教育資金を準備する保険です。入学時期に祝金を、15歳や18歳などの満期時に満期保険金を受け取ります(祝金のない商品もあります)。
払込期間中に契約者が万一亡くなったときは、以後の保険料の支払いが免除され、祝金や満期保険金は予定どおり受け取れる商品が多いです。
加入できる子どもの年齢の上限は会社や商品によって異なり、6歳までとする会社が多いですが、12歳から15歳程度まで扱う会社もあります。また、出産予定日の140日前から加入できる会社もあります。
年代・ライフステージ別の生命保険の種類
生活環境の変化に伴い、必要となる保障はライフステージごとに異なります。
| ライフステージ | 一般に検討されることの多い種類 | 理由 |
|---|---|---|
| 就職・独身(20代) | 医療保険、就業不能保険 | 病気やケガによる治療費や収入減に備えるため |
| 結婚 | 定期保険など | 夫婦に収入差があり、万一の生活が成り立たない場合に備えるため |
| 子どもの誕生 | 定期保険、収入保障保険、学資保険 | 独立までの生活費や教育費として大きな死亡保障が必要なため |
| 住宅の購入 | 死亡保障の見直し | 団体信用生命保険で死亡時に住宅ローンが返済されるため |
| 子どもの独立後・老後 | 個人年金保険、介護保険、終身保険 | 大きな死亡保障が不要になり、老後資金や介護への備えが中心になるため |
扶養する家族がいない場合や、配偶者が自分の収入で生活できる場合は、必要な死亡保障は小さくなります。ただし、生命保険文化センター「2025(令和7)年度 生活保障に関する調査」では、20歳代の生命保険の加入率は男性で53.6%、女性で47.3%です。若いほど保険料が安く、通院歴などがあると告知の結果によっては契約できないことがあるため、健康なうちに加入する人もいます。
子育て期の大きな保障は、割安な掛け捨ての定期保険や収入保障保険で備えるのが一般的で、30代から40代では終身保険を組み合わせる選択肢もあります。住宅を購入して団体信用生命保険に入ると、亡くなったときに住宅ローンが保険金で返済されるため、それまでの死亡保障を見直すきっかけになります。
40代からの老後資金には個人年金保険も候補になります。一方、40代から60代で医療保険や介護保険に新しく入ると保険料が高くなるため、預貯金で備えるほうが合理的なこともあります。まとまった退職金があれば、死亡保障が要らなくなることもあります。
\ かんたん5分 /
掛け捨て型と貯蓄型の違い
生命保険は、満期保険金や解約返戻金があるかどうかによって、掛け捨て型と貯蓄型に分かれます。
| 掛け捨て型 | 貯蓄型 | |
|---|---|---|
| 主な種類 | 定期保険、収入保障保険、医療保険・がん保険の多く | 終身保険、養老保険、個人年金保険、学資保険 |
| 満期保険金・解約返戻金 | ない、またはごくわずか | ある |
| 保険料 | 低め | 高め |
掛け捨て型は、同じ保険料であればより大きな保障を準備できる点が特徴です。万一の際に必要な保障額が大きい時期に、毎月の保険料を抑えながら手厚く備えることに適しています。
一方、貯蓄型に分類される終身保険は、途中で解約しない限りいつか必ず保険金が支払われます。将来に向けて資産を残したい場合や、一生涯続く保障を確保しておきたい場面で選ばれることが多い傾向にあります。
これらはどちらか一方だけを選ぶだけでなく、組み合わせて備える方法もあります。例えば、ベースとなる一生涯の保障は貯蓄型の終身保険で準備し、子どもが独立するまでの期間だけ掛け捨て型の定期保険や収入保障保険を上乗せする形です。
なお、貯蓄型の保険は、加入から早い時期に解約すると、解約返戻金が払った保険料の合計を下回ることがほとんどです。
生命保険の主契約と特約
生命保険の契約は、ベースとなる「主契約」に、希望するオプションである「特約」を組み合わせる形が一般的です。
主契約はそれ単体で契約を結べますが、特約は一般的に単独では契約できません。また、特約のみを途中で解約することは可能な一方、主契約を解約したり満期を迎えたりして主契約がなくなると、付加していた特約も一緒になくなります。
特約の例には、病気やケガでの入院や手術に備えて給付金を受け取れる医療特約や、先進医療の技術料と同額が出る先進医療特約などがあります。また、終身保険に定期保険特約を付けた「定期保険特約付終身保険」のように、子どもの養育費がかかる時期だけ死亡保障を大きくする組み合わせもあります。契約が1つで済む一方、主契約の終身保険を解約すると定期保険特約も同時になくなります。なお、同じ名前の特約であっても、会社によって保障内容や給付の条件が異なることがあります。
まとめ
生命保険には、目的に応じたさまざまな種類があります。万一の死亡に備える死亡保険のほか、病気やケガに備える医療保険やがん保険、介護保険、老後資金や教育資金を準備する保険などがあります。
誰のために何に備えたいかによって、検討すべき候補の種類が決まります。そのうえで、保障が一定期間の定期か、一生涯の終身かを検討します。さらに、保険料を抑えやすい掛け捨て型か、満期保険金や解約返戻金がある貯蓄型かという視点で比べていくと、候補を絞りやすくなります。
必要な保障の大きさや保険料は、家族構成や家計の状況によってそれぞれ異なります。個別の事情に合わせた具体的なプランを確かめたいときは、専門家への相談を検討してみるのもよいでしょう。
自分に合う保険、プロと確かめませんか?
全国73拠点の独立系保険代理店ファイナンシャルアライアンスの無料相談『保険ゲート』のFPが、必要保障額の試算から保険選びまでサポートします。
『保険ゲート』のFPが、保障額の試算から保険選びまでサポートします。
\ かんたん5分 /