生命保険の「解約返戻金」は、途中解約した場合に払い戻されるお金です。終身保険や学資保険などの貯蓄型保険が対象で、途中解約では大幅に減額されるため注意が必要です。どれだけ戻るかは、解約返戻金の型や加入してからの年数次第です。この記事では、ご自身の保険で解約返戻金がいくら戻るのかを確かめる方法と、確定申告が必要になるケースを解説します。
\ かんたん5分 /
生命保険の解約返戻金とは
解約返戻金(かいやくへんれいきん)とは、生命保険を途中で解約したときに保険会社から契約者に支払われるお金です。保険会社によって呼び名が異なり「解約払戻金」や「解約返還金」とも呼ばれ、保険会社から契約を解除されたときにも支払われます。
解約返戻金は、払い込んだ保険料がそのまま戻るわけではありません。保険会社は、受け取った保険料の一部を将来の保険金支払いに備えて積み立てており(保険業法で義務づけられた責任準備金)、残りは保障や契約維持の経費に充てられます。解約時に戻るのは積立金の一部のため、一般に解約返戻金は払い込んだ保険料の総額より少なくなります。
返戻金の有無や金額は、保険の種類、契約時の年齢、保険期間、契約からの年数で決まります。早い時期の解約では、払い込んだ保険料の総額に届かないことや、返戻金がないこともあります。解約すると契約はなくなり、その後の保障も消滅します。
解約返戻金がある保険・ない保険
生命保険は、解約返戻金がある「貯蓄型」と、解約返戻金がない、またはあってもごくわずかな「掛け捨て型」に大別されます。
解約返戻金があるのは、万一の保障にお金を貯める機能を組み合わせた貯蓄型の保険です。終身保険や養老保険、学資保険、個人年金保険などがこれにあたります。終身保険では、あらかじめ定めた払込期間を終えたあと、さらに年数がたってから解約すると、解約返戻金が払い込んだ保険料の総額を上回ることがあります。ただし、学資保険や個人年金保険は、途中で解約すると解約返戻金が払い込んだ保険料の総額を下回る「元本割れ」となることが一般的です。
一方、定期保険や収入保障保険、医療保険、がん保険などは掛け捨て型の保険です。解約返戻金がない、またはごくわずかである分、同じ保障額であれば貯蓄型の保険よりも保険料が割安に設定されています。
主な保険の種類ごとの目的と解約返戻金の有無は、次のとおりです。
| 保険の種類 | 主な目的 | 返戻金 |
|---|---|---|
| 終身保険 | 一生涯の死亡保障と貯蓄 | ある。払込期間が決まった契約で払い込みを終えていれば、払い込んだ保険料の総額を上回ることがある |
| 養老保険 | 一定期間の死亡保障と満期の資金 | ある。満期に近づくほど増える |
| 学資保険 | 子どもの教育資金 | ある。払い込んだ保険料の総額より少なくなることが多い |
| 個人年金保険 | 老後の資金 | ある。払い込んだ保険料の総額より少なくなることが多い |
| 定期保険 | 一定期間の死亡保障 | ないか、ごくわずか |
| 収入保障保険 | 一定期間の死亡保障(毎月の形で受け取る) | 基本的にない |
| 医療保険 | 入院・手術などへの給付 | ないものがほとんど |
| がん保険 | がんの治療への給付 | ないものがほとんど |
定期保険のうち長期定期保険には解約返戻金があります。反対に、医療保険は保険期間が一生涯続く商品であっても解約返戻金がない設計が主流です。また、就業不能保険も、解約返戻金がないかごくわずかなことがほとんどです。
解約返戻金と満期保険金の違い
解約返戻金と混同されやすい言葉に「満期保険金」がありますが、2つは全く別のお金です。
満期保険金は、保険期間が終わったときに被保険者が生きていれば受け取るお金です。一方の解約返戻金は、契約者が途中で契約をやめたときや、保険会社が契約を解除したときに支払われます。
一生涯の保障が続く終身保険には保険期間の終わりがないため、満期保険金はありません。満期保険金があるのは養老保険や学資保険などです。特に養老保険では満期保険金と死亡保険金が同じ額で、満期が近づくにつれて返戻金も満期保険金の額に近づきます。
解約返戻金の種類(従来型・低解約返戻金型・無解約返戻金型)
生命保険を解約したときにいくら戻るかは、契約している保険の「型」によって大きく異なります。解約返戻金には「従来型」「低解約返戻金型」「無解約返戻金型」の3つの型があり、それぞれ保険料の負担や解約返戻金の増え方に違いがあります。
各型の特徴をまとめると、下表のとおりです。
| 型 | 保険料 | 払込期間中の返戻金 | 払込期間が終わった後の返戻金 | 主な保険 |
|---|---|---|---|---|
| 従来型 | 3つの型でもっとも高い | 払い込むにつれて増える | 払込期間が終わるころに払い込んだ額に近づき、その後も緩やかに増える | 終身保険、養老保険 |
| 低解約返戻金型 | 従来型より安い | 従来型の7割程度に抑えられる | 払込期間が終わると増え、従来型と同じくらいになる。払い込んだ保険料の総額を上回ることもある | 低解約返戻金型終身保険 |
| 無解約返戻金型 | もっとも安い | ないか、ごくわずか | ないか、ごくわずか | 定期保険、医療保険など掛け捨ての多く |
従来型は、3つの型の中でもっとも保険料が高いものの、保険料を払い込む年数に応じて解約返戻金が着実に増えていくのが特徴です。払込期間が終わるころには払い込んだ保険料の総額に近づき、その後も緩やかに増えていきます。商品によっては、払込期間が終わったあとも総額を下回る期間が続きます。
低解約返戻金型は、従来型よりも保険料が安く設定されています。その代わり、保険料の払込期間中の解約返戻金が、従来型の70%程度に低く抑えられている点が大きな特徴です。払込期間が終わると解約返戻金は一気に増えて従来型と同じくらいになり、払い込んだ保険料の総額を上回ることもあります。ただし、払込期間が終わる直前に解約すると、返戻金が増える前に契約が終わります。受け取れるのは従来型の70%程度の返戻金で、元本割れになります。
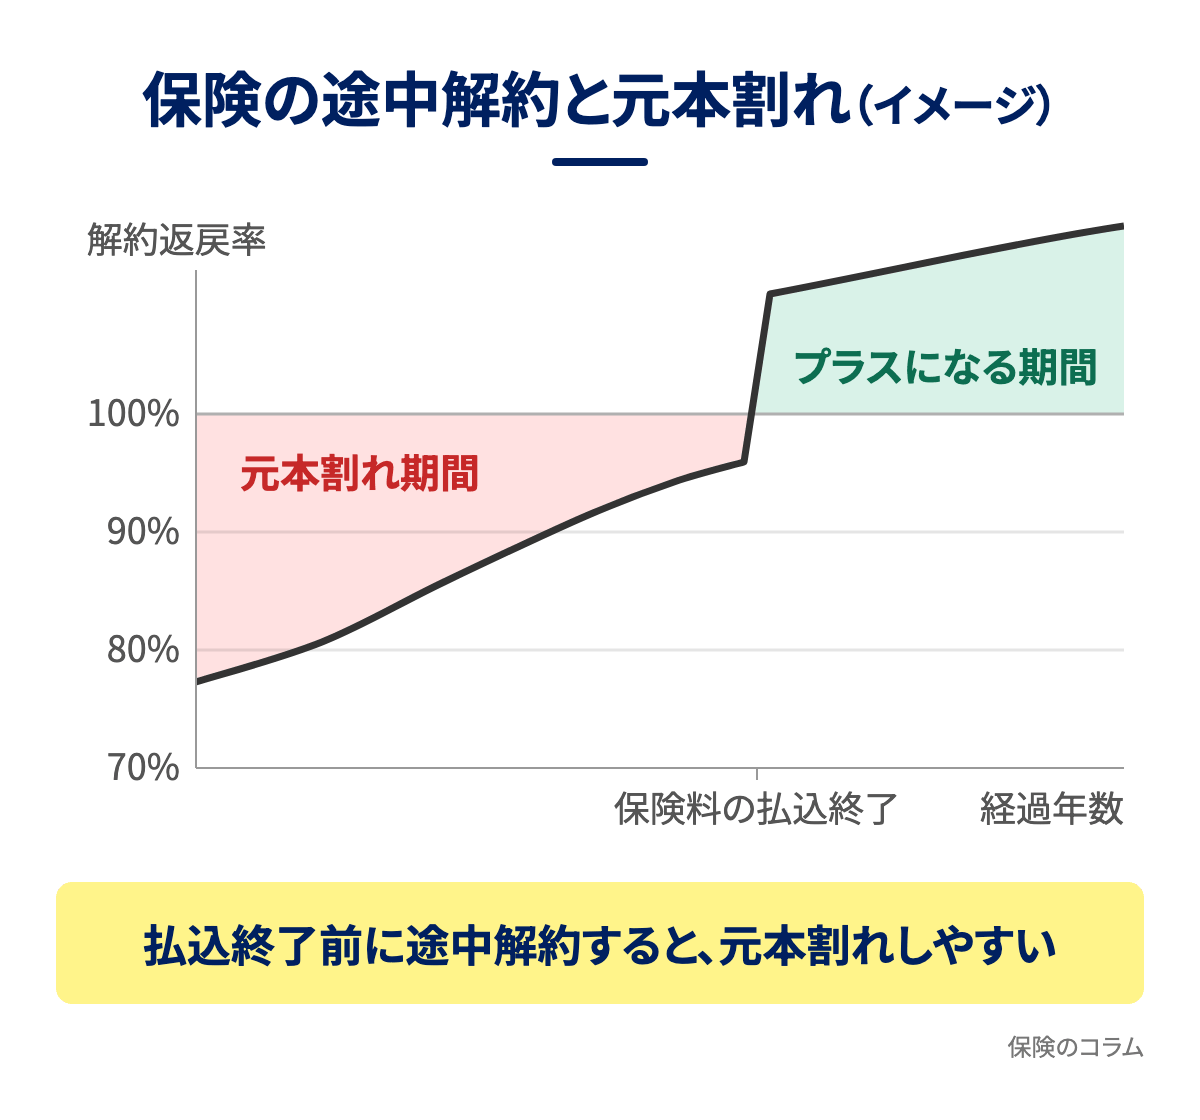
無解約返戻金型は、保険料がもっとも安い代わりに、途中で解約しても払込期間が終わっても解約返戻金がないか、あってもごくわずかです。貯蓄性はありませんが、保険料を抑えて大きな保障を持ちたい人に向いています。
解約返戻金はいくら受け取れる?
生命保険を解約したときに戻る金額は、払い込んだ保険料の総額とは別に、多くの契約ではあらかじめ決められています。具体的な受取額の計算方法や手元での確認手順を見ていきましょう。
解約返戻金の計算方法
解約返戻金がいくら受け取れるかを判断する目安になるのが「返戻率(へんれいりつ)」です。返戻率とは、解約したときに受け取る返戻金が、払い込んだ保険料の総額の何%に当たるかを表した数値です。次の計算式で求められます。
返戻率(%)=解約返戻金の額÷払い込んだ保険料の総額×100
返戻率が100%を上回れば払い込んだ保険料の総額よりも多く戻り、100%を下回れば受け取る額のほうが少なくなります。
たとえば、払い込んだ保険料の総額が100万円の場合、返戻率によって受け取る金額は次のように変わります。
| 返戻金の額 | 払い込んだ額との差 | 返戻率 |
|---|---|---|
| 80万円 | −20万円 | 80% |
| 100万円 | 0円 | 100% |
| 120万円 | +20万円 | 120% |
返戻率と解約返戻金額の確認方法
ご自身の契約における返戻金額や返戻率は、手元の書類やWebサイトで確かめられます。
契約時に受け取った設計書(提案書)には、経過年数ごとの返戻金額や返戻率の推移が表で載っています。保険証券でも、5年後や10年後など区切りのよい年数の返戻率を確認できる場合があります。また、保険会社から年に1回届く「契約内容のお知らせ」に、今の解約返戻金の額が載っている場合もあります。なお、従来型か低解約返戻金型かは、保険証券や「契約内容のお知らせ」に書かれた商品名に「低解約返戻金型」と入っていることがあります。
証券やお知らせが見つからないときは、年末調整で勤め先に出す書類(生命保険料控除証明書)を見ると、保険会社名と証券番号がわかります。それを手がかりに契約者向けWebサイト(マイページ)に入れば、今解約したときの返戻金額を確かめられる保険会社もあります。それでもわからないときは、コールセンターや担当者に問い合わせれば教えてもらえます。
保険会社からお金を借りる契約者貸付や、保険料の未払いを立て替える自動振替貸付を利用していると、借りている額と利息が返戻金から差し引かれます。
解約返戻金はいつ振り込まれる?
解約手続きを行ったあと、書類に不備がなければ、一般に手続きが済んでから1週間程度で振り込まれます。解約を申し出た当日には受け取れないため、教育費の支払いや家計の補填など決まった期日に充てる予定があるなら、余裕を持って早めに手続きを進めましょう。
返戻金の振込先は、基本的に契約者本人名義の口座に限られます。提出した書類に不備があると確認のやり取りが発生し、その分だけ振り込みが遅れます。
\ かんたん5分 /
解約返戻金にかかる税金
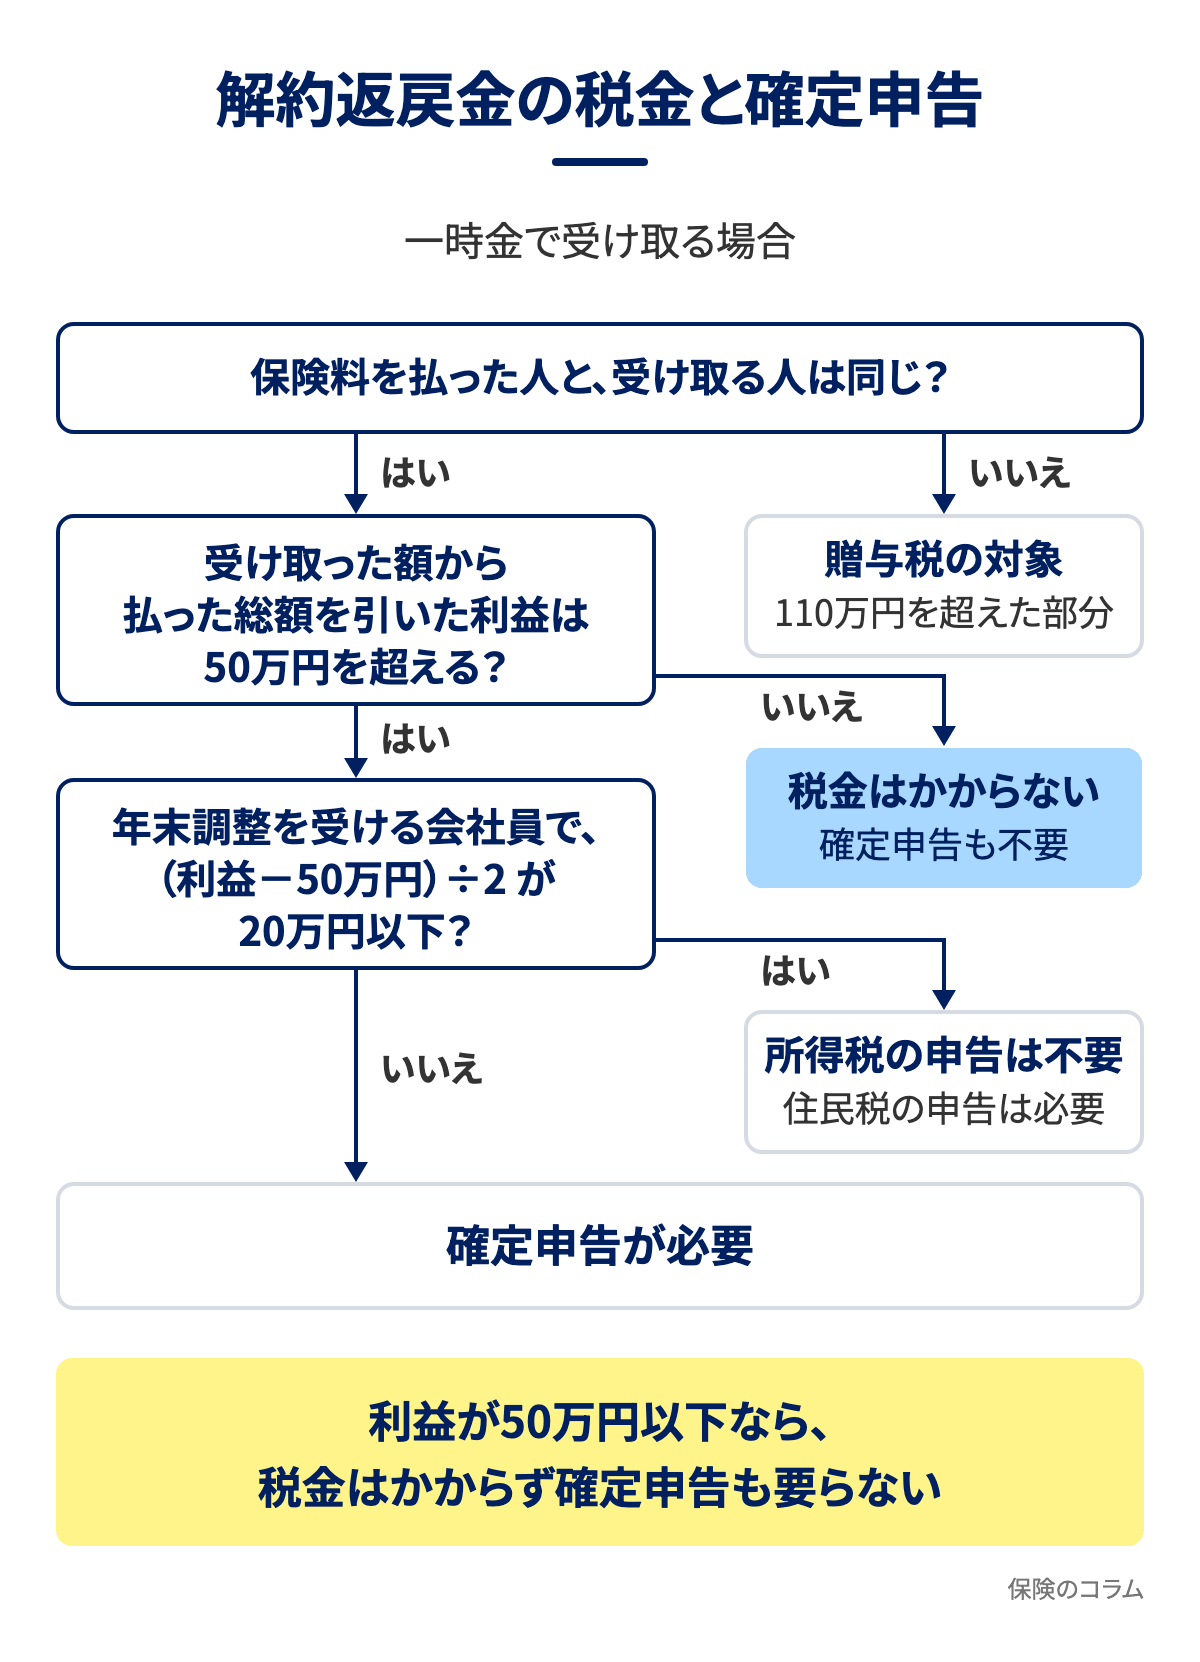
解約返戻金を受け取ると税金がかかると思われがちですが、保険料を払った本人が一時金で受け取るなら、課税されるのは利益が50万円を超えたときだけです。受け取った全額に税金がかかるわけではないため、まずは仕組みを正しく知っておきましょう。
一時所得の計算方法
保険料を支払っていた本人が解約返戻金を一時金で受け取ると「一時所得」になり、所得税と住民税の対象になります。
一時所得の金額は、次の計算式で求めます。
一時所得の金額 = 解約返戻金 - 払い込んだ保険料の総額 - 特別控除50万円
利益(解約返戻金-払い込んだ保険料の総額)から特別控除50万円を差し引くため、利益が50万円以下なら税金はかかりません。解約返戻金が払い込んだ保険料の総額を下回る元本割れの場合も、利益がないため課税されません。ただし、50万円の特別控除は、同じ年のほかの一時所得(懸賞の賞金や、ほかの保険の満期保険金など)と合算した利益から差し引きます。
税金の計算対象となるのは、この一時所得の金額の2分の1です。
【計算例】払い込んだ保険料の総額500万円、返戻率115%で解約返戻金575万円の場合
- 利益は575万円 - 500万円 = 75万円
- 一時所得の金額は75万円 - 50万円 = 25万円
- 課税の対象は25万円 × 1/2 = 12.5万円
このように、受け取った額が575万円であっても、課税の対象となるのは12.5万円のみです。
解約返戻金を年金の形で受け取る場合は雑所得になります。また、金融類似商品と呼ばれる一定の契約は、一時所得ではなく源泉分離課税になります。対象は、一時払いの養老保険など保障の割合が小さく貯蓄の性格が強い契約で、契約から5年以内に解約した場合や、5年以内の満期で受け取る場合です。
確定申告が必要なケース・不要なケース
解約返戻金を受け取ったあとに確定申告が必要になるかどうかは、課税される所得の有無や金額によって分かれます。
まず、同じ年にほかの一時所得がなく、利益が50万円以下であれば、課税される所得が発生しないため確定申告は要りません。
課税される一時所得がある場合は、原則として確定申告が必要です。ただし、1か所から受ける給与が2,000万円以下で年末調整を済ませている会社員は、給与以外の所得が20万円以下なら所得税の確定申告は要りません。給与以外の所得は、2分の1にした一時所得などの合計です。上の計算例(課税の対象が12.5万円)のようなケースがこれに当たります。この場合も、住民税は別に市区町村への申告が必要です。
一方、2分の1にした一時所得などの合計が20万円を超える場合や、自営業などで日頃から確定申告を行っている方は、ほかの所得と合わせて確定申告を行います。
保険料を払った人と返戻金を受け取る人が違う契約では、所得税ではなく贈与税の対象になります。たとえば夫が保険料を払っていた妻名義の契約を、妻が解約して受け取る場合などです。この場合、暦年課税の基礎控除110万円を超えた部分に贈与税がかかります。同じ年にほかの贈与を受けていれば、合わせた額で110万円を超えるかどうかを見ます。税金の扱いは法改正で変わることもあるため、個別の税額は税務署や税理士に確認しましょう。
まとめ
生命保険の解約返戻金は、保険の種類や型、契約からの経過年数によって金額が決まります。加入して間もない時期の解約や、低解約返戻金型の払込期間中の解約では、元本割れになりやすくなります。現在の具体的な解約返戻金額は、保険証券や設計書、契約者向けWebサイト、保険会社への問い合わせで確かめられます。
また、保険料を払った本人が一時金で受け取る場合、所得税がかかるのは、払い込んだ保険料の総額を引いた利益が50万円を超えたときだけです。ただし、保険料を払い込んだ人と受け取る人が違う場合は贈与税の対象になるため注意が必要です。
解約するか続けるかを決める前に、まずは手元の書類などでご自身の契約の正確な数字を確かめましょう。
自分に合う保険、プロと確かめませんか?
全国73拠点の独立系保険代理店ファイナンシャルアライアンスの無料相談『保険ゲート』のFPが、必要保障額の試算から保険選びまでサポートします。
『保険ゲート』のFPが、保障額の試算から保険選びまでサポートします。
\ かんたん5分 /