結婚や住宅の購入などで暮らしが変わったときや、家計の負担を軽くしたいときに、保険の見直しを考える方も多いでしょう。見直しというと、今の保険を解約して別の保険に入り直すことを思い浮かべがちですが、今の契約を残したまま保障を足したり減らしたりする方法もあります。この記事では、見直すときに何をどの順番で確かめ、どの方法を選べばよいかを、損をしないための注意点とあわせて解説します。
\ かんたん5分 /
保険の見直しとは?
保険の見直しとは、加入している生命保険や医療保険の保障内容や保障額、保険期間、保険料を点検することです。そのうえで、現在の暮らしや将来の予定に合わせて契約内容を変更したり、別の保険に入り直したりします。
保険には終身型のように一生涯続くものも多く、一度加入すると見直す機会がないまま年月が過ぎがちです。しかし、結婚や出産、住宅購入、子どもの独立、定年退職などで家族構成や家計が変わると、必要な保障も変化します。また、医療の現場でも入院日数が短くなり、日帰り手術や通院治療が増えるなど医療の受け方が変化しています。生命保険文化センターの調査では、直近5年間に入院した人のうち、入院が7日以内だった人の割合が増えています。2004年度の25.2%から、2025年度には46.7%になりました。
加入したときのまま放置すると、いざというときに必要な保障が足りなかったり、不要になった保障に保険料を払い続けたりする事態が起こりえます。見直しの目的は、単に保険料を下げることだけではなく、足りない保障を補い、余っている保障を減らして、今の暮らしに合わせることです。
保険を見直すタイミング
主な見直しのタイミングは、結婚・出産・住宅購入・子どもの独立・定年退職などのライフイベントです。暮らしの変化に伴い、家族の生活費や教育費、住居費、医療や介護など、保険で備える費用が増えたり、減ったり、入れ替わったりします。見直しに「何年ごと」という決まりはありません。
また、契約の更新期や保険料の負担が重くなったときも、保障と支出の釣り合いを見直す大切な節目です。年に1回保険会社から届く「契約内容のお知らせ」などの書類も、今の暮らしに合っているか点検する機会にできます。
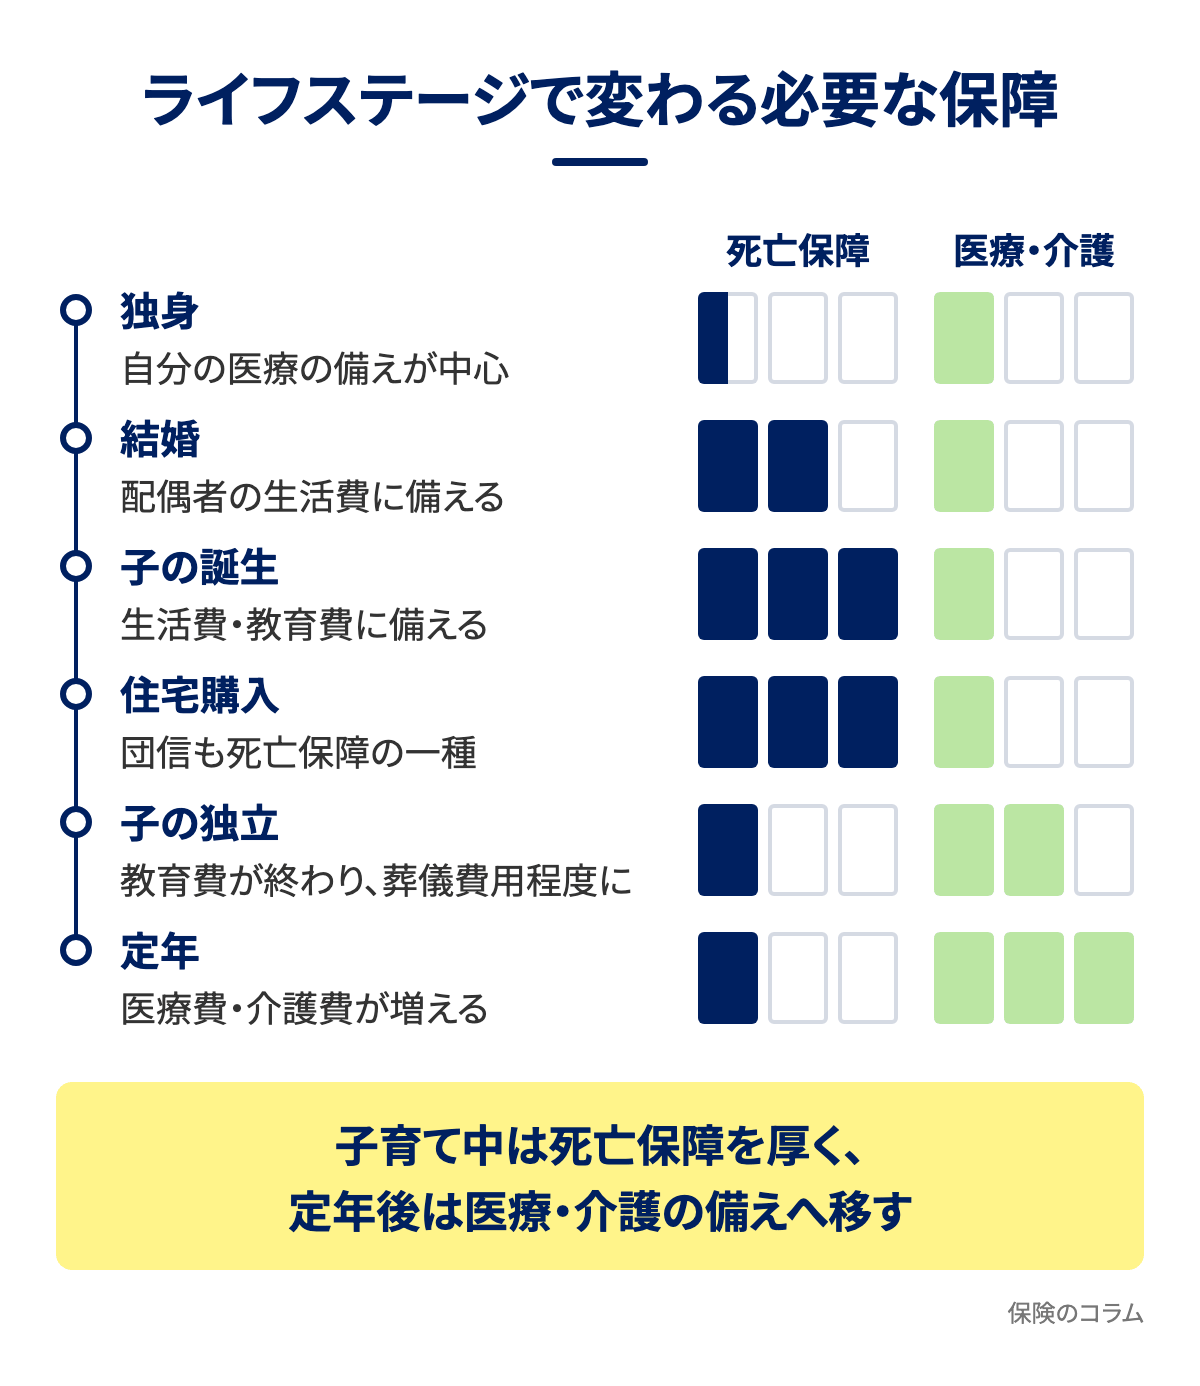
結婚や出産をしたとき
独身のときに入った保険は医療保障など自分ひとりのための備えが多く、結婚すると万一の際に配偶者の生活に響くため見直しが必要です。子どもが生まれると生活費(養育費)や教育費が加わるため、手厚い死亡保障が必要になります。幼稚園から大学までの教育費の目安は、すべて公立(大学は国公立)で約1,095万円、すべて私立で大学文系は約2,659万円、理系は約2,790万円です。高校までは文部科学省「子供の学習費調査」(令和5年度)の金額です。大学は日本政策金融公庫「教育費負担の実態調査」(令和3年度)の金額を足しました。こうした金額を目安に死亡保障の額を考え、第2子、第3子と子どもが増えるたびに見直しましょう。
保障額は、夫婦それぞれの収入と、公的な遺族年金で受け取れる額をもとに決めます。共働きなら、病気やけがで働けない間の減収への備えも検討が必要です。保険金の受取人が親のままになっていないか保険証券で確認し、配偶者へ変更しておきます。
住宅を購入したとき
住宅ローンを借りる際は、多くの場合「団体信用生命保険(団信)」に入ります。団信は、返済者が亡くなったり所定の高度障害状態になったりすると、保険金でローンの残りが完済され返済がなくなる生命保険です。家族に住まいが残るため、それまで死亡保障で備えていた住居費(家賃)の分を減らせる場合があります。ただし、団信でなくなるのはローン返済のみで、家族の手元にお金が残るわけではありません。生活費や教育費の死亡保障は削らずに残しましょう。
がんや三大疾病、働けない状態を保障する特約が付いた団信に入った場合は、加入中の医療保険やがん保険、就業不能保険と保障が重なることがあります。加入中の保険の内容と見比べましょう。
保険の更新時や保険料の負担が重くなったとき
定期型の保険には、一定期間ごとに契約を続ける「更新型」と、満了まで保険料が変わらない「全期型」があります。更新型は、同じ保障内容でも更新時の年齢で計算し直されるため一般に保険料が上がります。更新の案内が届いたら、同じ保障が今も必要かを確認しましょう。終身保険に定期保険の特約を付けた「定期付き終身保険」では、更新で保険料が上がるのは定期保険特約の部分です。定期の部分だけを減額したり解約したりして、主契約の終身保険の部分を残すこともできます。
保険料を抑える方法には、月払から年払への変更など保障を減らさない方法と、保障額を減らす「減額」や不要な特約の解約など保障を減らす方法があります。必要な保障まで削らないよう注意しましょう。払込期間を変えられる契約もありますが、払う総額も変わります。別の保険に入り直すなら、検討や審査に時間がかかるため、保障のない期間を作らないよう早めに検討を始めます。
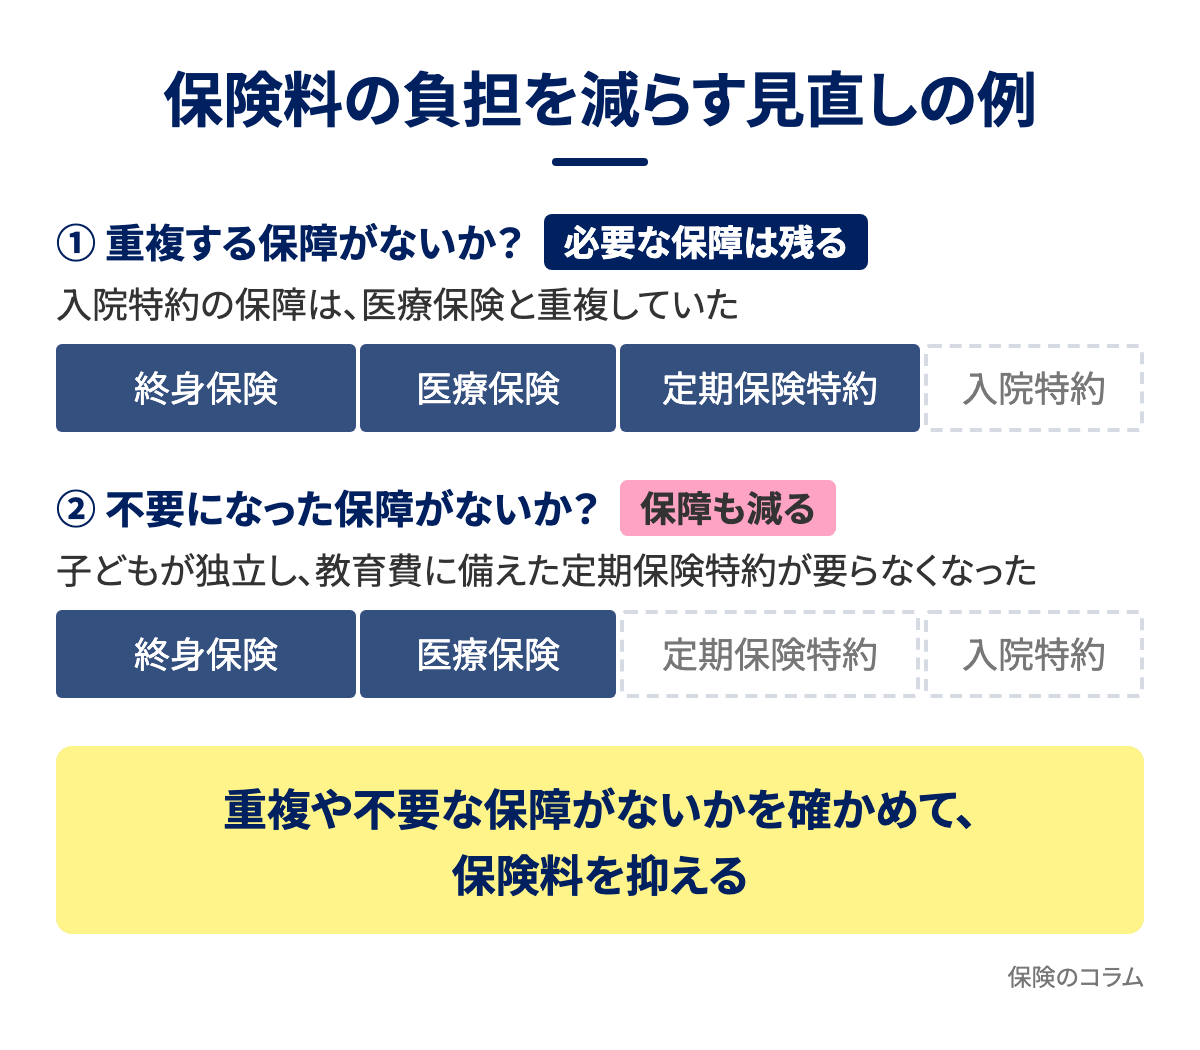
50代以降に子どもの独立や定年退職を迎えたとき
子どもが就職して独立すると、教育費や生活費のための死亡保障は小さくて済み、減額や一部解約で保険料を下げられます。ただし、自分の葬儀費用や配偶者の生活費の分は残しておきましょう。
定年退職後は収入が年金や退職金中心になる一方、病気やケガ、介護のリスクが高まります。ただし、年齢が上がるほど新しく入る保険の保険料は高く、持病や通院歴があると入れる保険が限られます。そのため、死亡保障を減らす前に、あとで保障が要ったときに入り直せるかを考えることが大切です。そのうえで、減らした分の保険料を医療や介護への備え、老後資金に回す考え方があります。また、勤務先の団体保険が定年で終わる場合があるため、個人の医療保険で十分か確認が必要です。
保険を見直すときに確認するポイント
現在の契約が今の暮らしに合っているか、無駄や不足がないかを点検するポイントは4つあります。保障内容と保障額、保険期間、保険料、そして保険金の受取人です。それぞれの項目で、何をどう確認すればよいのかを見ていきましょう。
保障内容と保障額
手元の保険証券で、どんなときに保険金や給付金が出るのか、いくら受け取れるのかを確認しましょう。
医療保障では、日帰り入院や短期入院、通院が支払いの対象か、入院何日目から給付金が出るかを確認します。似た保障の保険に重ねて入っていないかも点検しましょう。医療保障の額は、公的医療保険でまかなえる分を差し引いて考えます。高額療養費制度により1か月の自己負担には上限がありますが、差額ベッド代(個室代など)と入院中の食事代はこの上限の計算に含まれません。差額ベッド代は全額自己負担で、食事代は1食550円を自己負担します。また、上限額は月単位で計算するため、治療が月をまたぐと自己負担が増えることがあります。働けない間の収入の減少も保障で補うかを考えておきましょう。
先進医療の技術料は公的医療保険が使えず全額自己負担で、陽子線治療や重粒子線治療のように数百万円かかるものもあります。先進医療の保障があるかも確認しましょう。
死亡保障の額の目安は、遺族がこれから暮らしていくのに要るお金から、遺族年金などの公的保障と貯蓄を差し引いた不足分です。
保険期間
保険期間は保障が続く期間のことで、一定期間の「定期型」と一生涯続く「終身型」があります。子どもの教育費のように一定期間だけ手厚くしたい保障は定期型、一生涯の医療の備えや葬儀費用は終身型というように、目的に応じて使い分けます。
保険証券で保険料を払う期間(払込期間)を確認しましょう。「10年」「60歳まで」「終身」などがあり、期間の取り方で毎回の保険料と払う総額が変わります。
保険料
どれほど手厚い保障でも、保険料を払えなくなると、猶予期間を過ぎて契約が失効し、保障がなくなります。現在の家計から、無理なく払い続けられる額を決めておくことが基本です。
見直しの際は、毎月の保険料だけでなく、払込みを終えるまでに払う総額も見直しの前後で比較しましょう。公的保障でまかなえる部分を知り、足りない分だけを補うと保険料を抑えやすくなります。
保険金の受取人
独身時代に入った保険の受取人が親のままになっていたり、離婚後に元の配偶者や、本人に代わって請求する指定代理請求人のままになっていたりしないかを点検しましょう。受取人の変更は、被保険者が亡くなるなど保険金を支払う事由が起きる前であれば、被保険者の同意を得て契約者が手続きできます。
また、死亡保険金にかかる税金は、契約者(保険料を払う人)・被保険者(保障の対象の人)・受取人の組み合わせで変わります。契約者と被保険者が同じなら相続税、契約者と受取人が同じなら所得税の対象です。3人がすべて違う場合は贈与税となり、税の負担が大きくなりやすいため注意が必要です。受取人を変えるときは、契約者・被保険者との組み合わせで税の種類が変わることも確認しましょう。
保険を見直す方法と手順
まずは暮らしや家計の現状を整理し、手元の保険証券で今の契約内容を確認するところから始めます。そのうえで、契約を活かすか入り直すかを選び、自分で進めるかプロに相談するかを決めましょう。
ライフステージや家計の状況を整理する
商品を探す前に、次の項目を書き出してみましょう。
- 年齢
- 家族構成(本人だけでなく家族の状況も含む)
- 働き方と加入している公的保障(会社員か自営業か、勤務先の制度など)
- 収入
- 支出
- 貯蓄などの資産
現状を把握したうえで、「何のために、いつまで、いくらの保障が要るか」を具体的に考えます。子どもの教育資金、住宅ローンの返済、定年後の生活費や医療費などを整理し、公的保障や手元の貯蓄で不足する分を保険で備えるのが基本です。
保険証券で今の契約内容を確認する
必要な保障が整理できたら、現在加入している保険の内容を把握します。契約時の保険証券や、年に1回届く「契約内容のお知らせ」、契約者向けウェブページを用意しましょう。
確認する項目は次のとおりです。
- 契約者・被保険者・受取人
- 保障の範囲と保障額
- 主契約と特約
- 保険期間と払込期間(定期型か、終身型か)
- 保険料と払込方法
- 解約返戻金(解約したときに戻るお金)の有無
今の解約返戻金の額や不明な点は、契約先の保険会社へ問い合わせて確認しておきましょう。
今の契約を活かすか新しい保険に入り直すかを選ぶ
見直しの方法は、今の契約を活かして内容を調整する方法と、新しい保険に入り直す方法に分かれます。保障を増やしたいなら特約の中途付加か追加契約、保険料を下げたいなら減額か特約の解約を選びます。保険料の払込みをやめたいなら払済保険か延長保険、契約ごと替えたいなら転換か解約して新しい保険に入る方法があります。
見直しの方法ごとに、何をするかと気をつけることを表にまとめました。
| 方法 | 何をするか | 気をつけること |
|---|---|---|
| 特約の中途付加 | 今の契約に特約を足して、保障額や保障の範囲を増やす | 告知が要る。足した分の保険料は見直すときの年齢で計算される |
| 追加契約 | 今の契約はそのままに、別の保険に新しく入って保障を足す(同じ会社でも別の会社でもよい) | 告知が要る。今の保険料に新しい保険料が加わる |
| 減額 | 主契約や特約の保障額を減らし、その分の保険料を下げる | 減らせる額に下限がある場合がある。特約の保障額も一緒に減ることがある |
| 特約の解約 | 付けている特約だけをやめ、その分の保険料を下げる | ほかの特約も一緒にやめなければならない場合がある |
| 払済保険 | 保険料の払込みをやめ、その時点で解約したら戻るお金(解約返戻金)を使って、保険期間は同じまま保障額の小さい保険に変える | 解約返戻金がない、または少ない契約では使えない。特約は原則なくなる |
| 延長保険 | 保険料の払込みをやめ、その時点の解約返戻金を充てて、保障額は同じまま死亡と高度障害だけを保障する定期保険に変える | 保険期間が短くなることがある。使える保険は一部。特約は原則なくなる |
| 転換 | 今の契約の積立部分や配当金を下取りに出し、同じ会社の新しい保険の保険料に充てて入り直す。元の契約はなくなる | 同じ会社の中でしか使えず、扱っていない会社もある。告知が要り、保険料は転換するときの年齢で計算される |
| 解約して新しい保険に入る | 今の保険をやめ、ほかの会社も含めて選び直す | 告知が要り、健康状態によっては入れない。保険料は入り直すときの年齢で計算される |
今の保険に不満があっても、解約して入り直すのが最善とは限りません。特約の中途付加だけで希望の保障が整う場合もあります。比べる際は、入り直した場合と今の契約に足した場合について、保障内容と保険料を並べます。告知が要ることや、保険料が見直すときの年齢で計算される点は、どちらの方法でも同じです。
また、同じ保険会社で「転換」を勧められた際は、転換前後の保障や積立部分の違いについて説明を受け、納得してから決めることが大切です。転換すると、今の契約の積立部分が減ってしまう場合があります。
特約の中途付加や減額、特約の解約、払済保険、延長保険は、扱うかどうかや利用条件が保険会社と契約内容で異なるため、事前に保険会社へ確認してください。
解約して入り直すときは、新しい保険の保障が始まったことを確認してから、今の保険を解約しましょう。
自分で見直すか保険のプロに相談するか
見直しの方向性が定まったら、自分で進めるかプロに相談するかを選びます。納得いくまで何度でも条件を変えて試算したいなら自分で見直す方法が向いています。保険の知識や下調べがなく、今の契約が自分に合っているか意見を聞きたいならプロへの相談が適しています。
自分で見直す場合は、保険会社のウェブサイトにある保険料の見積もり機能で、現在の契約と保障や保険料を並べて比べます。必要保障額のシミュレーションができる場合もあります。
プロに相談する場合は、相談先によって比較できる範囲が異なります。
- 保険会社の営業担当者は、扱う商品は1社ですが、自社商品や特約の仕組みに精通しています。
- 複数の保険会社を扱う代理店なら、会社をまたいで複数の商品を横断的に比較できます。
\ かんたん5分 /
保険を見直すときの注意点とデメリット
別の保険へ乗り換えるときはもちろん、今の契約の保障を減らしたり変えたりするときにも、思わぬ不利益が生じる場合があります。保障が途切れたり元に戻せなくなったりする失敗を避けるために、知っておくべき4つの注意点とデメリットを確認しましょう。
保障の空白期間
新しい保険へ乗り換える際に気をつけたいのが、どちらの保険からも保障を受けられない「空白期間」です。現在の保険を先に解約すると保障はその時点で消滅し、その間に病気や万が一のことがあっても保険金は出ません。
新しい保険の保障は、申込書の提出、告知(または医師による診査)、初回の保険料の払込みがそろった責任開始日から始まります。審査次第で加入できないこともあるため、現在の保険の解約は、必ず新しい契約が成立して保障が始まってから行いましょう。新しい保険は元の保険とは別の契約なので、乗り換える前にかかっていた病気は、新しい保険では保障されない場合があります。
特にがん保険は、一般に契約から90日(3か月)の免責期間があり、この間にがんと診断されても給付金は出ません。乗り換えると免責期間はゼロから数え直しになるため、新しいがん保険の免責期間が過ぎてから今の保険を解約するのが原則です。
健康状態と告知
保険に加入する際は、現在の健康状態や過去の病歴、通院歴などを正確に伝える「告知」が必要です。告知は新規加入時だけでなく、保障額の増額や特約の中途付加、転換の際にも求められます。
健康状態によっては、加入を断られたり、特定の部位を保障しない条件が付いたり、保険料が割増になったりすることがあります。年齢とともに健康リスクは高まるため、以前は問題なく加入できた人でも、見直しのタイミングでは希望どおりに入れない場合がある点に注意が必要です。
また、保険料を抑えるために保障額の減額や特約の解約をすると、原則として元の内容には戻せません。元に戻すには再度の告知と審査が必要です。
年齢による保険料の増加
新しい保険の保険料は、見直す時点の年齢で計算されます。一般に年齢が上がるほど保険料は高くなるため、同じ保障内容であっても以前より保険料が上がりやすくなります。特に一生涯の保障が続く終身型に新しく入る場合は、年齢による差が大きくなりやすい傾向があります。保険料は契約日の年齢で決まるため、年齢が上がる前に契約日が来るよう申し込むと、上がる前の年齢の保険料で加入できます。年齢が上がる境目は、満年齢で数える会社では誕生日、6か月を超えた端数を1歳に切り上げる会社では次の誕生日の6か月前です。
ただし、保障の内容を変えれば、年齢が上がっていても保険料を下げられたり、同じくらいの保険料で保障を厚くできたりする場合もあります。
解約返戻金の元本割れ
終身保険や養老保険、個人年金保険などの貯蓄型保険には、解約時に戻る「解約返戻金」があります。掛け捨ての保険にはないか、あってもごくわずかですが、貯蓄型であっても払込期間の途中で解約すると、払った保険料の合計を下回る元本割れになることが一般的です。特に契約から間もない解約では、まったく戻らないかごくわずかしか戻りません。解約するときに一部の金額が差し引かれたり(解約控除)、配当を受け取る権利がなくなったりする場合もあります。保険証券の解約返戻金の表は契約時に示された見込みなので、解約前には今戻る金額を保険会社に必ず確認しましょう。
保険料の支払いを止めたいものの元本割れを避けたいときは、解約せずに「払済保険」や「延長保険」へ変更する方法があります。これらを利用すれば、以後の保険料の払込みを停止しながら保障を残せる場合があります。ただし、払済保険は保障額が小さくなり、延長保険は保険期間が短くなることがあり、どちらも特約は原則なくなります。
まとめ
保険を見直すきっかけは、結婚や出産、住宅購入、子どもの独立や定年といった暮らしの変化や、更新の案内、保険料の負担を感じたときです。
見直しを進めるときは、順番を守ることが大切です。まずは暮らしと家計の状況を整理し、万が一のときにいくら必要なのかを確認します。次に保険証券を手元に用意し、加入中の保障内容や保険期間を確認しましょう。そのうえで、特約の解約や減額などで今の契約を活かすのか、新しい保険に入り直すのかを選びます。
別の保険へ乗り換える場合は、必ず新しい契約の保障が始まったことを確認してから、今の契約を解約してください。先に解約してしまうと、健康状態の告知や審査による不成立、免責期間などによって保障の空白期間が生じる恐れがあります。正しい手順を押さえ、今の生活に合った無理のない保障へ整えていきましょう。
自分に合う保険、プロと確かめませんか?
全国73拠点の独立系保険代理店ファイナンシャルアライアンスの無料相談『保険ゲート』のFPが、必要保障額の試算から保険選びまでサポートします。
『保険ゲート』のFPが、保障額の試算から保険選びまでサポートします。
\ かんたん5分 /